猜你想问
2026年9月基建市场有哪些重要中标项目?
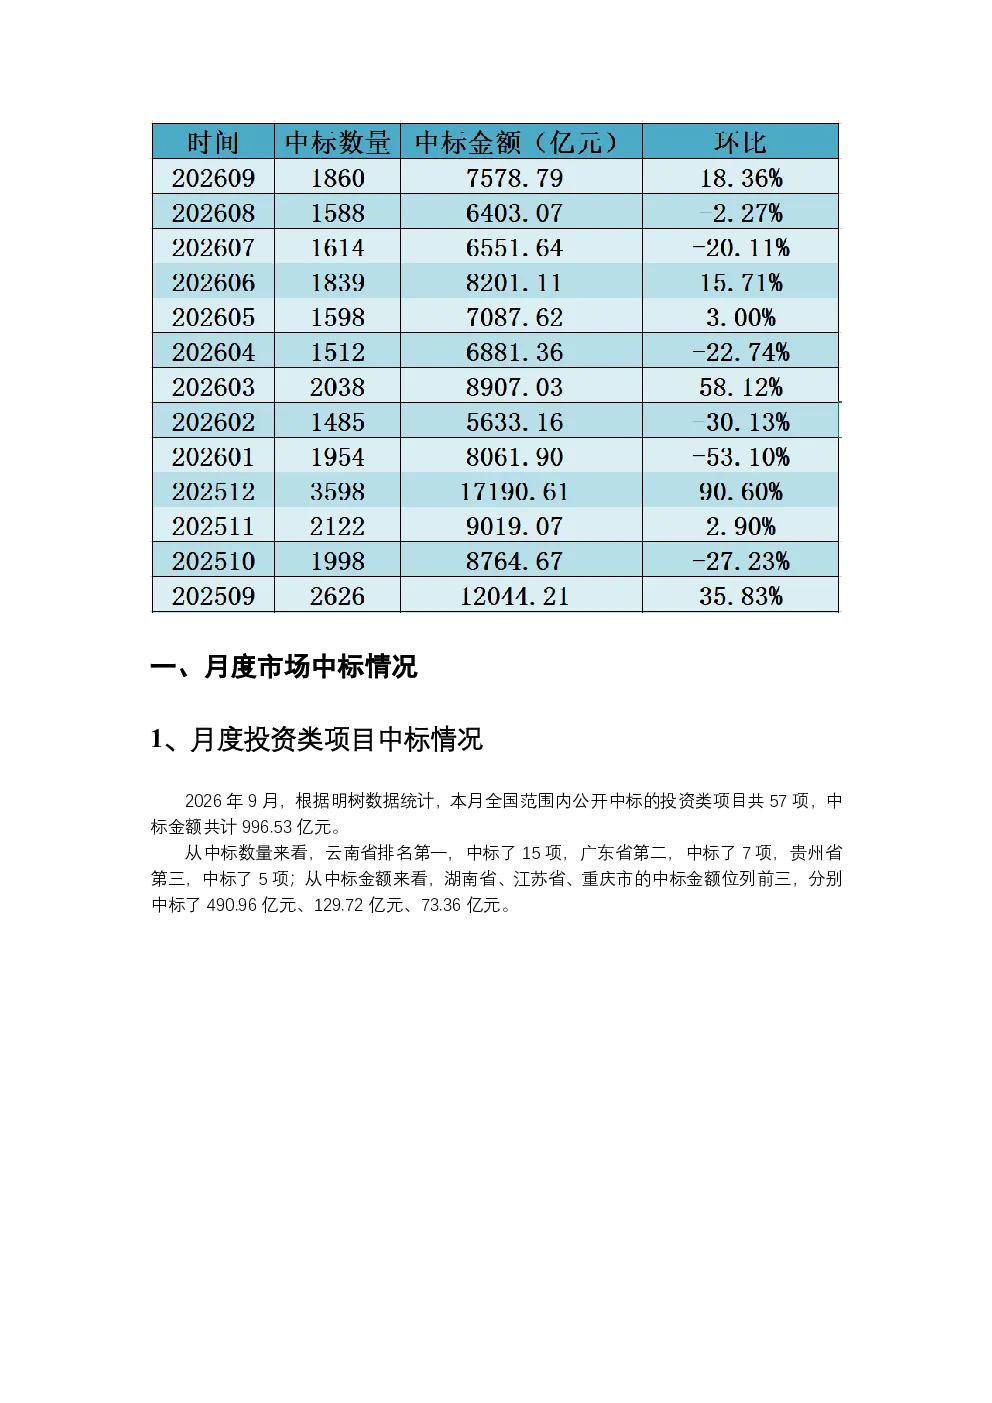
2026年9月全国基建市场公开中标项目共2360项,其中投资类项目57项,金额996.53亿元;非投资类项目1803项,金额6582.26亿元。投资类项目云南领先中标15项,湖南中标金额最高达490.96亿元。非投资类项目广东以185项和779.47亿元金额居首。贵州交通建设集团在高速、轨道交通等领域中标489.91亿元,G6023株洲至韶山高速项目中标金额最高。
基建行业未来发展趋势如何?
从月度数据看,基建投资呈现区域集中特点,广东、山东、湖北等省份非投资类项目活跃。央企如中国建筑等合计中标2964.48亿元,占比39.12%。投资类项目多集中于特许经营、EPC+F模式,反映基建投资向长期化、专业化方向转型。高速公路、轨道交通、城镇综合开发等领域持续获得大额订单,显示这些领域仍是政策支持重点。
本报告重点分析了哪些方面?
报告重点分析了基建市场月度中标项目的区域分布、金额规模、央企参与度及行业龙头企业表现。通过对比投资类与非投资类项目差异,揭示了基建投资的结构性变化。同时,报告筛选出月度十大中标项目,如G6023株洲至韶山高速项目,为市场提供了具体案例参考。数据来源包括地方公共资源交易服务平台和中国政府采购网等公开渠道。
当前基建市场现状如何判断?
当前基建市场呈现总量稳定、结构分化的特点。非投资类项目数量远超投资类,显示传统基建施工需求依然旺盛。区域分布上,华南、华东地区项目活跃度较高,与当地经济活力和政策导向密切相关。央企在基建市场占据主导地位,但地方国企和民营企业参与度也在提升,市场格局日趋多元。项目金额规模持续保持在高位,反映基建投资对稳增长的作用持续显现。
本报告有哪些风险提示?
报告提示基建市场存在政策变动风险,如财政支出计划调整可能影响项目落地进度。此外,原材料价格波动、劳动力成本上升可能压缩项目利润空间。部分项目中标金额巨大,但实际执行中可能面临技术难题或工期压力。同时,需关注地方政府债务风险对基建投资可持续性的影响。数据统计基于中标金额,未包含新签合同额,可能存在项目后续资金缺口情况。