猜你想问
这份研报主要分析了什么内容?
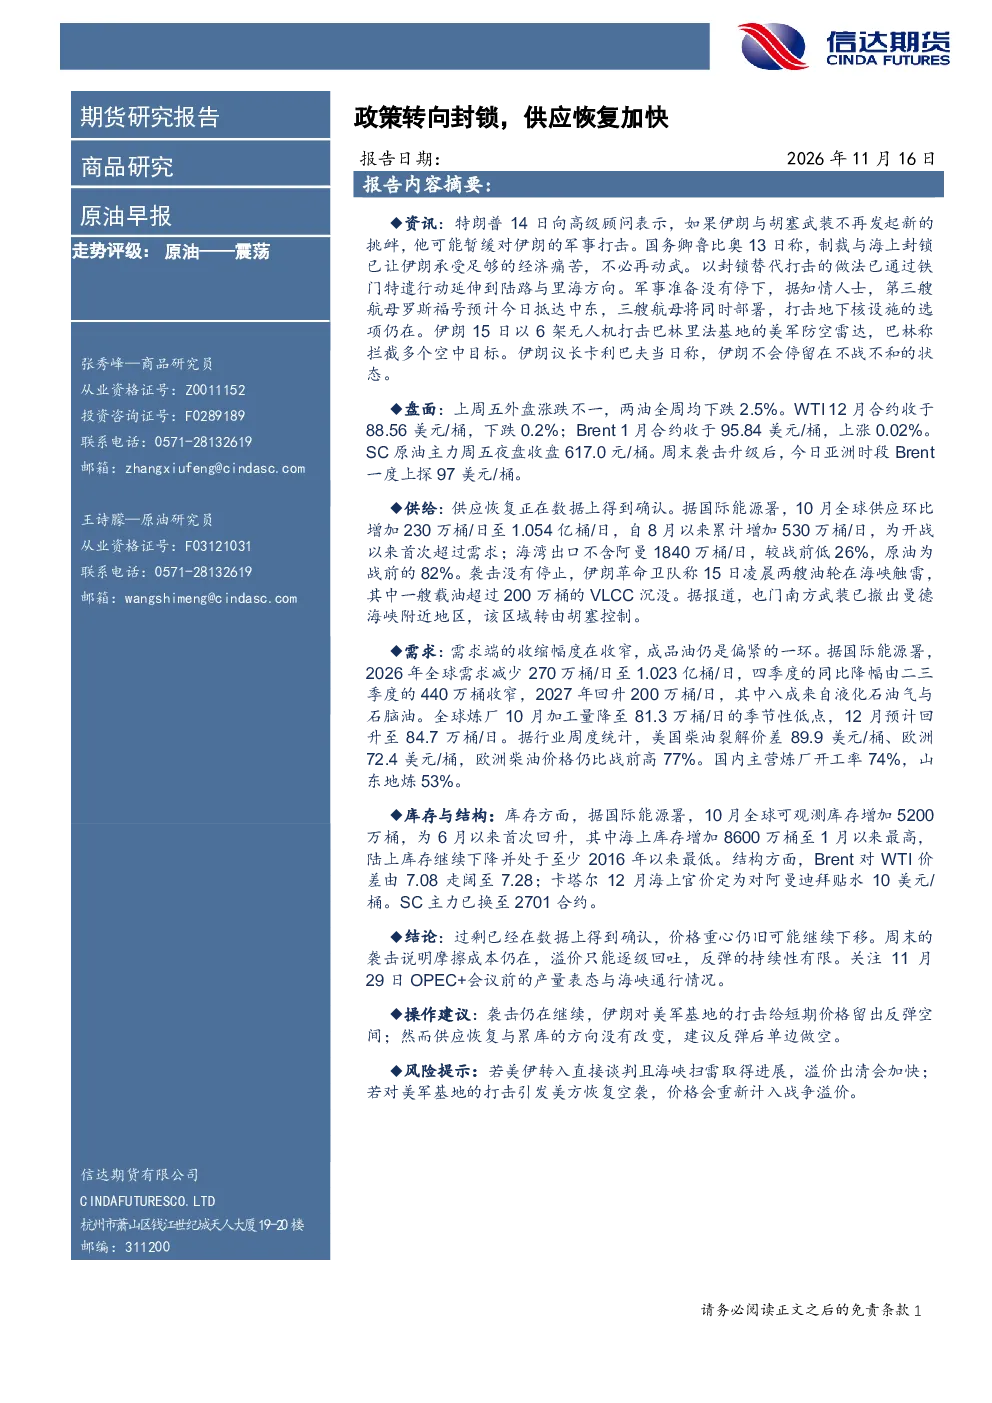
这份研报主要分析了原油市场的走势评级、盘面表现、供给情况、需求端变化、库存与结构以及相关风险提示。报告指出原油呈现震荡走势,上周外盘涨跌不一,两油全周均下跌2.5%。全球供应自8月以来累计增加530万桶/日,首次超过需求;需求端收缩幅度收窄,但成品油仍偏紧。10月全球可观测库存首次回升,海上库存增加显著。报告强调过剩已在数据上得到确认,价格重心可能继续下移,并关注OPEC+会议与海峡通行情况。
当前原油赛道的发展趋势如何?
当前原油赛道呈现供需失衡格局,供应端因政策转向封锁而加快恢复,但需求端收缩幅度收窄。全球供应已首次超过需求,海湾出口较战前低26%。库存方面,10月全球可观测库存首次回升,海上库存增加显著,陆上库存持续下降。价格走势震荡,Brent对WTI价差扩大,亚洲时段Brent一度上探97美元/桶。未来需关注供应恢复速度、需求反弹力度以及地缘政治风险对市场的影响。
研报重点分析了哪些方向?
研报重点分析了原油市场的供需平衡、库存变化及价格结构。在供给端,报告确认供应恢复加快,10月全球供应环比增加230万桶/日,自8月以来累计增加530万桶/日,为开战以来首次超过需求。在需求端,2026年全球需求预计减少270万桶/日至1.023亿桶/日,四季度的同比降幅收窄。库存方面,10月全球可观测库存增加5200万桶,海上库存增加8600万桶至1月以来最高。价格结构显示Brent对WTI价差扩大,卡塔尔12月海上官价定为对阿曼迪拜贴水10美元/桶。
目前原油市场的现状如何判断?
目前原油市场呈现供需失衡且库存累积的态势。供应端,全球供应自8月以来累计增加530万桶/日,首次超过需求,海湾出口较战前低26%。需求端,虽然收缩幅度收窄,但成品油仍偏紧,2026年全球需求预计减少270万桶/日至1.023亿桶/日。库存方面,10月全球可观测库存首次回升5200万桶,海上库存增加显著。价格走势震荡,Brent对WTI价差扩大,亚洲时段Brent一度上探97美元/桶,显示市场对供应过剩和地缘政治风险反应敏感。
研报提示了哪些主要风险?
研报提示的主要风险包括地缘政治冲突加剧和OPEC+产量政策变动。若美伊转入直接谈判且海峡扫雷取得进展,溢价出清会加快,可能推动价格下跌。反之,若对美军基地的打击引发美方恢复空袭,价格会重新计入战争溢价,导致上涨。此外,供应恢复与累库方向未改变,需关注这些因素对价格走势的持续影响。关注点还包括11月29日OPEC+会议前的产量表态与海峡通行情况,这些因素可能对市场情绪和价格产生重大影响。