猜你想问
这份研报主要讲了什么内容?
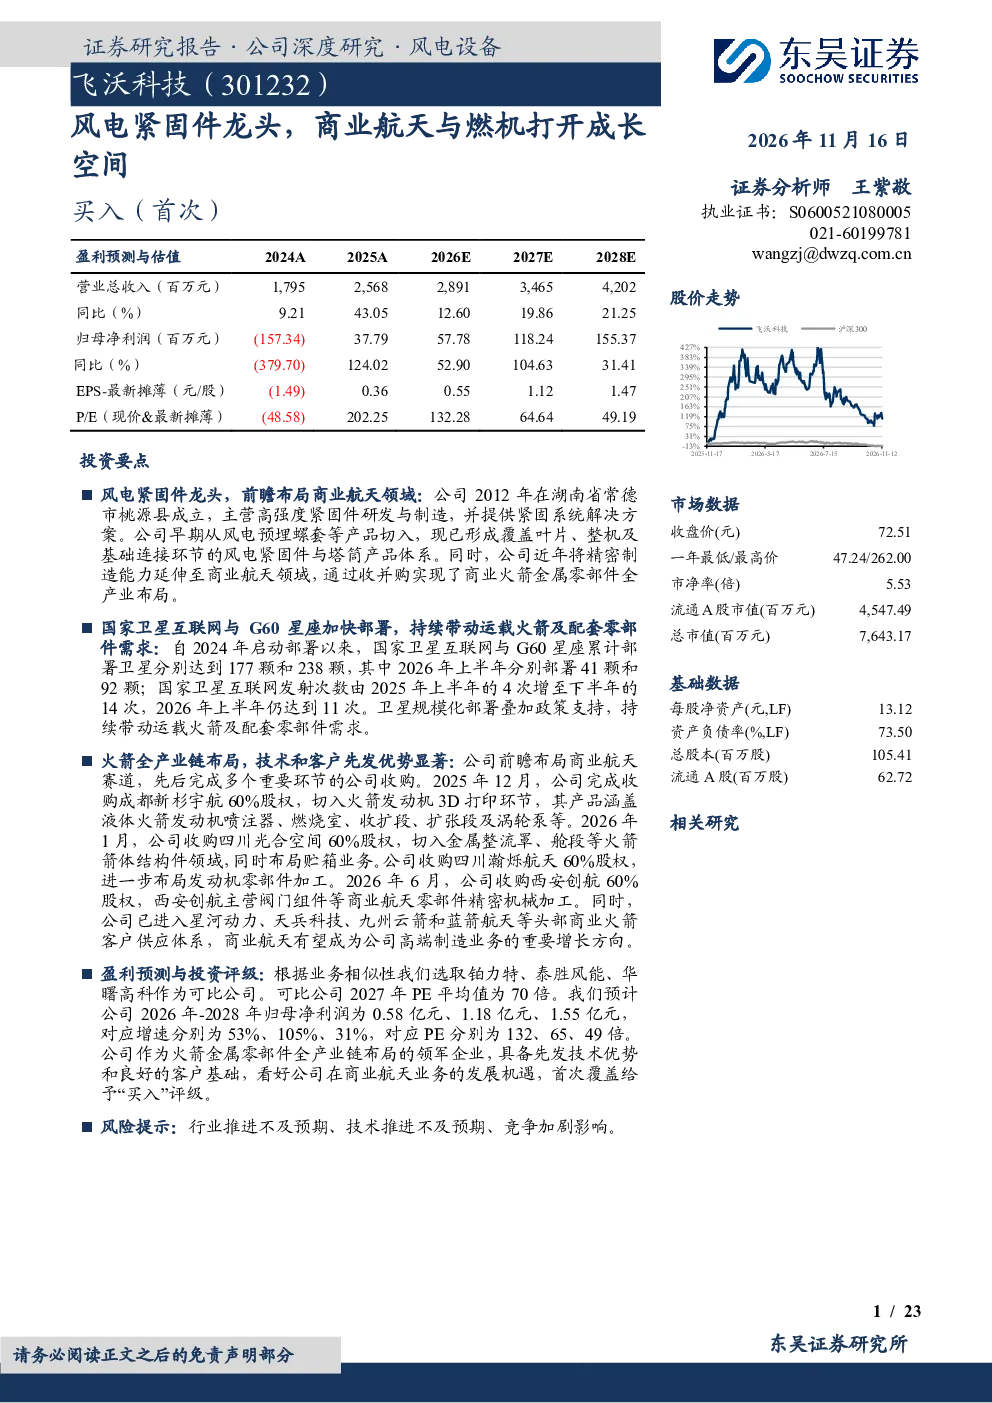
本报告分析飞沃科技作为风电紧固件龙头,前瞻布局商业航天领域的发展。公司主营高强度紧固件研发制造,从风电预埋螺套切入,覆盖叶片、整机及基础连接环节。近年延伸精密制造至商业航天,通过收并购实现商业火箭金属零部件全产业布局,进入星河动力等头部火箭客户供应体系。报告还提及国家卫星互联网与G60星座部署带动运载火箭及配套零部件需求,以及AI算力需求推动燃机放量,公司高端制造能力外溢至GE等国际主机厂供应链。
商业航天行业发展趋势如何?
商业航天行业受益于国家卫星互联网与G60星座加快部署,持续带动运载火箭及配套零部件需求。自2024年启动部署以来,国家卫星互联网与G60星座累计部署卫星分别达到177颗和238颗,发射次数显著增加。卫星规模化部署叠加政策支持,为火箭全产业链带来发展机遇。公司通过前瞻布局和收并购,在火箭金属零部件领域形成先发优势,覆盖发动机3D打印、金属整流罩、舱段、阀门组件等关键环节。
报告重点分析了飞沃科技的哪些方面?
报告重点分析了飞沃科技在商业航天赛道的布局与技术优势。公司通过收购成都新杉宇航、四川光合空间、四川瀚烁航天和西安创航等企业,实现火箭全产业链覆盖。已进入星河动力、天兵科技等头部商业火箭客户供应体系,具备技术和客户先发优势。同时,公司高端制造能力外溢至燃机领域,进入GE、贝克休斯等国际主机厂供应链,展现多元化发展潜力。
当前市场对商业航天零部件的需求状况如何?
当前市场对商业航天零部件需求持续增长,主要驱动力来自国家卫星互联网与G60星座的加速部署。自2024年以来,卫星累计部署数量已达数百颗,发射次数显著提升,带动运载火箭及配套零部件需求。政策支持与市场需求共同推动行业快速发展。公司作为火箭金属零部件全产业链布局的领军企业,受益于这一趋势,已进入头部商业火箭客户供应体系,具备良好的市场地位。
研报提示了哪些风险因素?
研报提示的主要风险因素包括行业推进不及预期、技术推进不及预期以及竞争加剧影响。行业推进不及预期可能影响卫星部署与火箭发射节奏,进而影响零部件需求。技术推进不及预期可能影响公司在商业航天领域的竞争力。竞争加剧可能导致市场份额下降或价格压力。这些因素需持续关注,以评估公司发展前景。