猜你想问
这份玻璃周报主要分析了哪些内容?
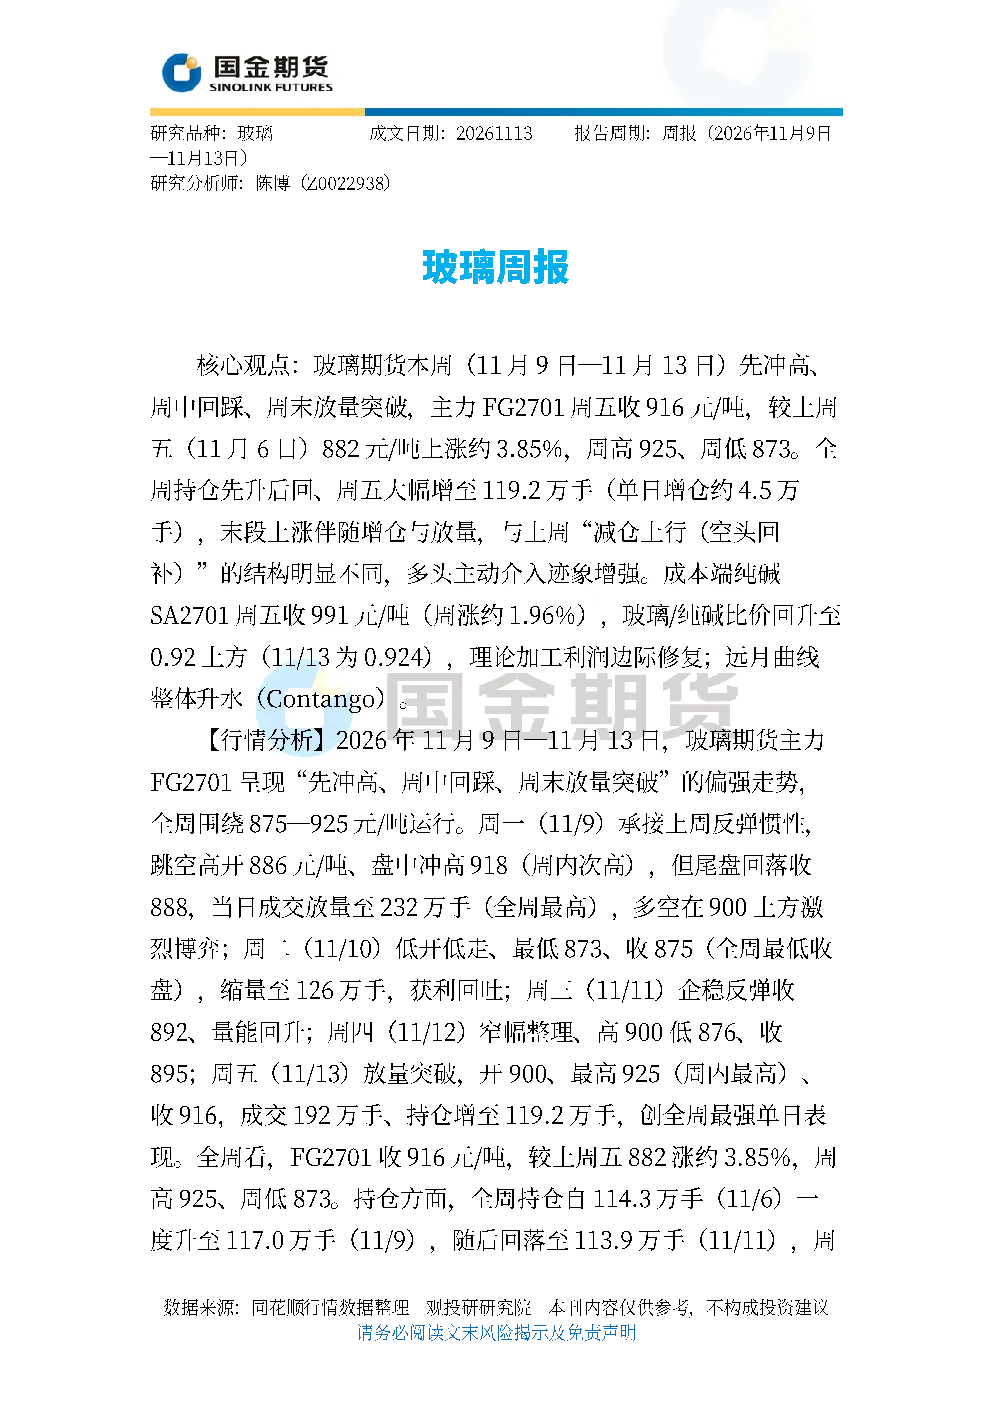
这份玻璃周报主要分析了当前玻璃行业的市场动态、产业链上下游情况以及主要企业的经营状况。报告涵盖了玻璃原材料的供需关系、生产成本变化、产品价格波动等关键信息,并对行业未来的发展趋势进行了展望。此外,还重点分析了不同玻璃品种的市场表现和竞争格局,为投资者提供了全面的市场参考。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势向好,随着基础设施建设的持续推进和房地产市场的稳步复苏,行业需求有望保持增长态势。新材料、绿色建材等创新产品将逐渐替代传统材料,推动行业向高端化、智能化方向发展。同时,政策支持力度加大,环保要求提高,行业整合将加速,优质企业将获得更多发展机会。
报告重点分析了哪些方向?
报告重点分析了玻璃行业的产能扩张、技术创新以及市场渠道拓展等方面。在产能扩张方面,报告关注了主要企业的产能规划和新生产线布局;在技术创新方面,报告探讨了低辐射、节能环保等新技术的应用情况;在市场渠道拓展方面,报告分析了线上线下销售渠道的融合发展趋势。这些方向是当前行业竞争的关键焦点。
当前玻璃市场现状如何判断?
当前玻璃市场现状呈现供需基本平衡但结构性分化特征。一方面,下游需求保持稳定,但结构性需求变化明显,高端应用领域需求增长较快;另一方面,产能扩张仍在继续,但行业竞争加剧导致价格波动频繁。原材料成本上涨对行业利润造成一定压力,但技术进步和产品升级为行业带来新的增长点。市场整体保持动态平衡,但需关注政策变化和成本波动风险。
这份研报有哪些风险提示?
这份研报提示的主要风险包括:原材料价格波动风险,特别是煤炭、石灰石等主要原材料的供应不稳定可能导致成本上升;市场竞争加剧风险,行业产能过剩问题依然存在,可能导致价格战;政策风险,环保政策收紧可能增加企业运营成本;需求波动风险,宏观经济波动可能影响下游建筑行业的需求。投资者需密切关注这些风险因素,做好风险管理。
你可能感兴趣
纯碱玻璃周报
银河期货2025-07-04
黑色建材周报:玻璃
建筑建材东亚期货2025-07-14
国金期货玻璃周报
建筑建材国金期货2025-06-24
华联期货纯碱玻璃周报:政策预期和基本面博弈,玻碱震荡偏强
基础化工华联期货2025-07-14
纯碱玻璃市场周报
瑞达期货2025-07-11
玻璃纯碱周报:玻璃虽反弹供需仍有压力 纯碱震荡缺驱动
招商期货2025-04-06
光伏行业周报(20250331-20250406):4月产业链排产整体向上,光伏玻璃新单价格上调
电气设备华创证券2025-04-07
玻璃周报
国金期货2025-04-21
玻璃纯碱周报:需求启动较慢,玻碱偏弱震荡
华泰期货2025-02-09
玻璃周报
大越期货2025-01-20