猜你想问
旗滨集团2026年三季报主要财务数据有哪些?
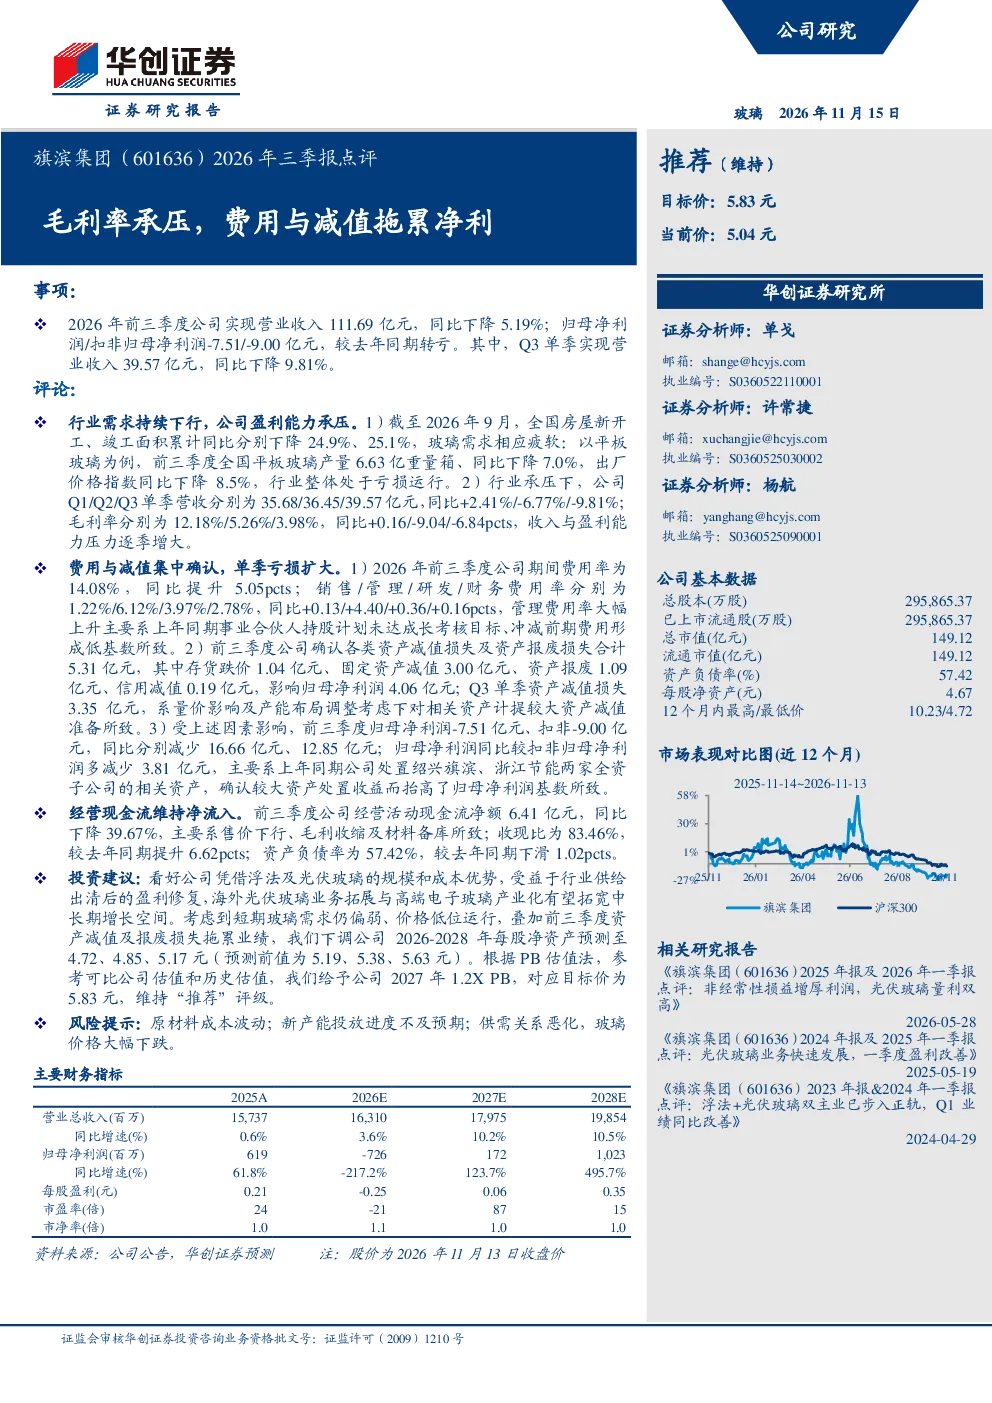
2026年前三季度,旗滨集团实现营业收入111.69亿元,同比下降5.19%;归母净利润及扣非归母净利润分别为-7.51亿元和-9.00亿元,同比转亏。Q3单季营收39.57亿元,同比下降9.81%,毛利率3.98%,同比下滑6.84个百分点。期间费用率14.08%,同比提升5.05个百分点;确认各类资产减值损失及资产报废损失合计5.31亿元,影响归母净利润4.06亿元。
平板玻璃行业目前的发展趋势如何?
全国房屋新开工、竣工面积分别下降24.9%、25.1%,平板玻璃产量下降7.0%,出厂价格指数下降8.5%,行业整体亏损运行。玻璃需求疲软、价格低位运行,行业面临较大压力。
研报对旗滨集团的重点分析方向是什么?
研报重点分析了公司毛利率下滑的原因,主要受费用率上升和资产减值拖累。期间费用率上升主要因管理费用大幅增加,而资产减值损失及报废损失合计5.31亿元,对净利润产生显著影响。同时关注了公司在光伏玻璃和高端电子玻璃领域的布局和潜力。
当前玻璃市场的现状如何判断?
当前玻璃市场需求疲软,价格低位运行,行业整体处于亏损状态。全国房屋建设活动下滑导致平板玻璃需求下降,价格指数持续走低,行业面临供需关系恶化的挑战。
研报提示了哪些投资风险?
研报提示的主要风险包括原材料成本波动、新产能投放进度不及预期、供需关系恶化导致玻璃价格大幅下跌等。这些因素可能对公司未来的经营业绩和盈利能力产生不利影响。
你可能感兴趣
中青旅(600138)2026年三季报点评:收入增长延续,客流承压及减值拖累盈利
华创证券2026-11-13
2026年三季报点评:Q3出货略有下滑,毛利率下降+费用刚性致短期盈利承压
公用事业东吴证券2026-10-30
【联讯建材年报点评】旗滨集团:成本承压拖累毛利率,高分红体现价值
建筑建材联讯证券2019-03-31
2026年三季报点评:Q3归母净利同比承压,猪肉价格下降拖累阶段性经营表现
食品饮料国信证券2026-10-28
九号公司(689009.SH)2026年三季报点评:整体收入稳健扩容,毛利率承压拖累业绩
国联民生证券2026-10-27
旗滨集团(601636)Q3盈利承压,关注玻璃供需修复
财通证券2026-10-30
兔宝宝(002043)2026年三季报点评:毛利率边际修复,减值改善支撑扣非净利增长
华创证券2026-10-29
金龙鱼(300999.SZ)2026年三季报点评:归母净利同比承压,大健康与央厨业务积极推进
国信证券2026-11-02
营收稳健增长,毛利率与回款承压2026年三季报点评
房地产财信证券2026-11-04
2026年三季报点评:需求承压,竞争、原材料与汇兑拖累业绩
国信证券2026-10-27