猜你想问
兔宝宝2026年三季报主要财务数据有哪些?
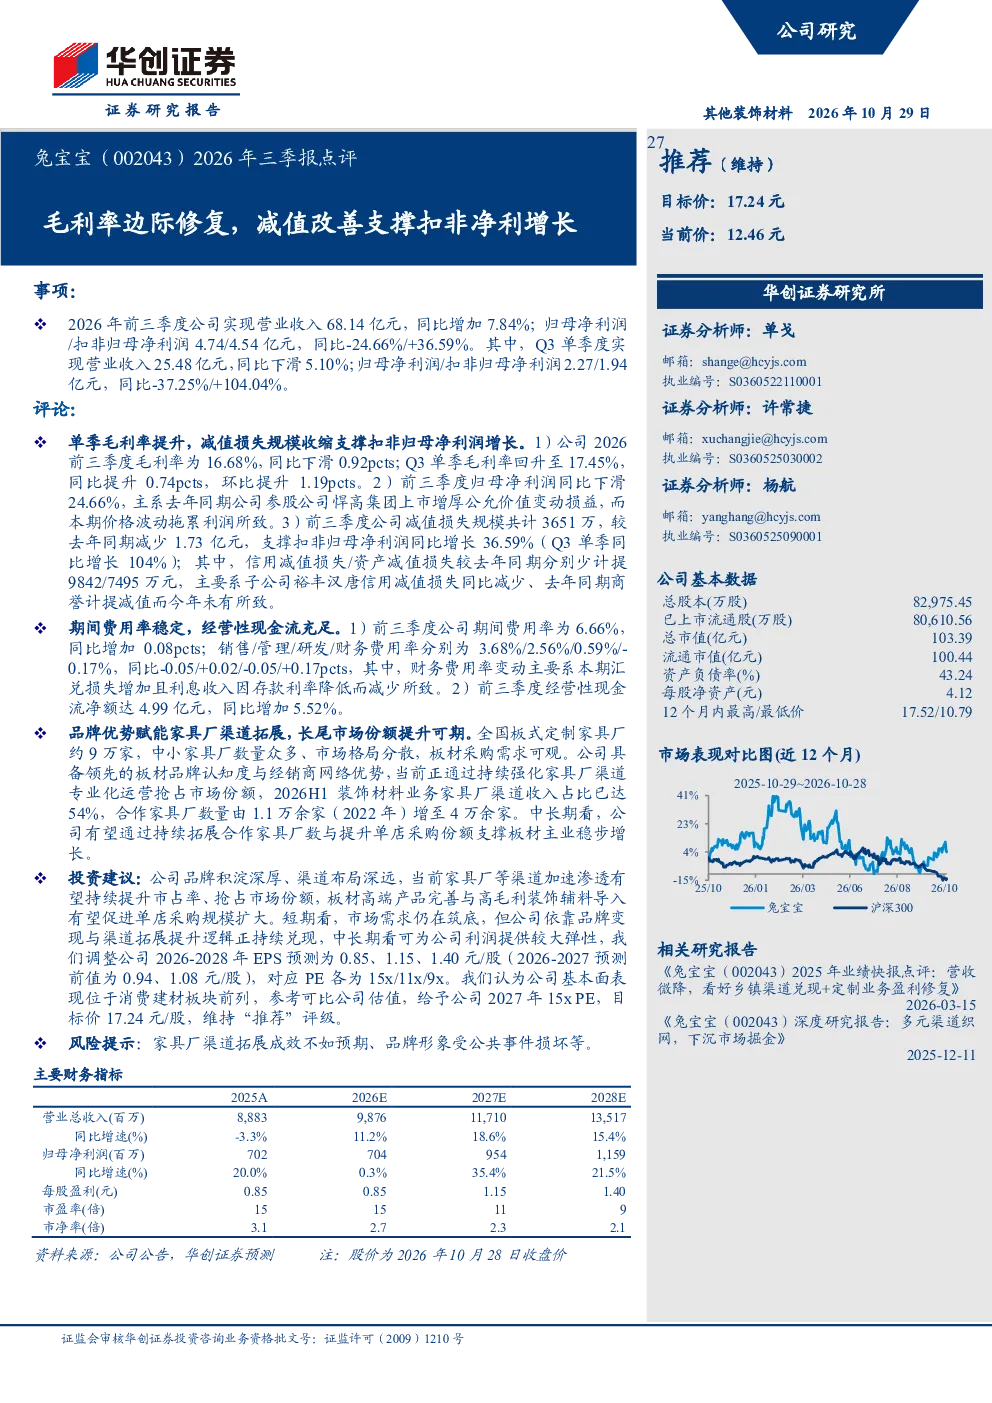
兔宝宝2026年前三季度营业收入68.14亿元,同比增加7.84%;归母净利润4.74亿元,同比下滑24.66%;扣非归母净利润4.54亿元,同比增长36.59%。Q3单季度营业收入25.48亿元,同比下滑5.10%;归母净利润2.27亿元,同比下滑37.25%;扣非归母净利润1.94亿元,同比增长104.04%。毛利率方面,前三季度为16.68%,同比下滑0.92pcts;Q3单季回升至17.45%,同比提升0.74pcts。减值损失规模共计3651万,同比减少1.73亿元,支撑扣非归母净利润增长。经营性现金流净额达4.99亿元,同比增加5.52%
兔宝宝在家具厂渠道的发展情况如何?
兔宝宝通过强化家具厂渠道专业化运营,2026H1家具厂渠道收入占比达54%,合作家具厂数量由1.1万余家增至4万余家。全国板式定制家具厂约9万家,公司正加速渗透该渠道,中长期有望通过持续拓展合作家具厂数与提升单店采购份额支撑板材主业增长。公司具备领先的板材品牌认知度与经销商网络,有望持续提升市占率。
研报对兔宝宝未来发展的分析重点是什么?
研报指出,兔宝宝品牌积淀深厚、渠道布局深远,家具厂等渠道加速渗透有望持续提升市占率。板材高端产品完善与高毛利装饰辅料导入有望促进单店采购规模扩大。公司依靠品牌变现与渠道拓展提升逻辑正持续兑现。调整2026-2028年EPS预测为0.85、1.15、1.40元/股,对应PE各为15x/11x/9x。
当前市场对兔宝宝行业的发展有何判断?
兔宝宝所处行业短期市场需求仍在筑底,但公司通过强化家具厂渠道运营、提升品牌认知度与经销商网络,正加速渗透家具厂等渠道,有望持续提升市占率。公司具备领先的板材品牌认知度与经销商网络,正加速渗透家具厂等渠道,有望持续提升市占率。中长期看,公司有望通过持续拓展合作家具厂数与提升单店采购份额支撑板材主业增长。
研报提示了哪些风险因素?
研报提示的风险因素包括家具厂渠道拓展成效不如预期、品牌形象受公共事件损坏等。此外,公司期间费用率为6.66%,同比增加0.08pcts,销售费用率3.68%,管理费用率2.56%,研发费用率0.59%,财务费用率-0.17%,需关注费用控制情况。