猜你想问
仕佳光子的最新财报有哪些亮眼数据?
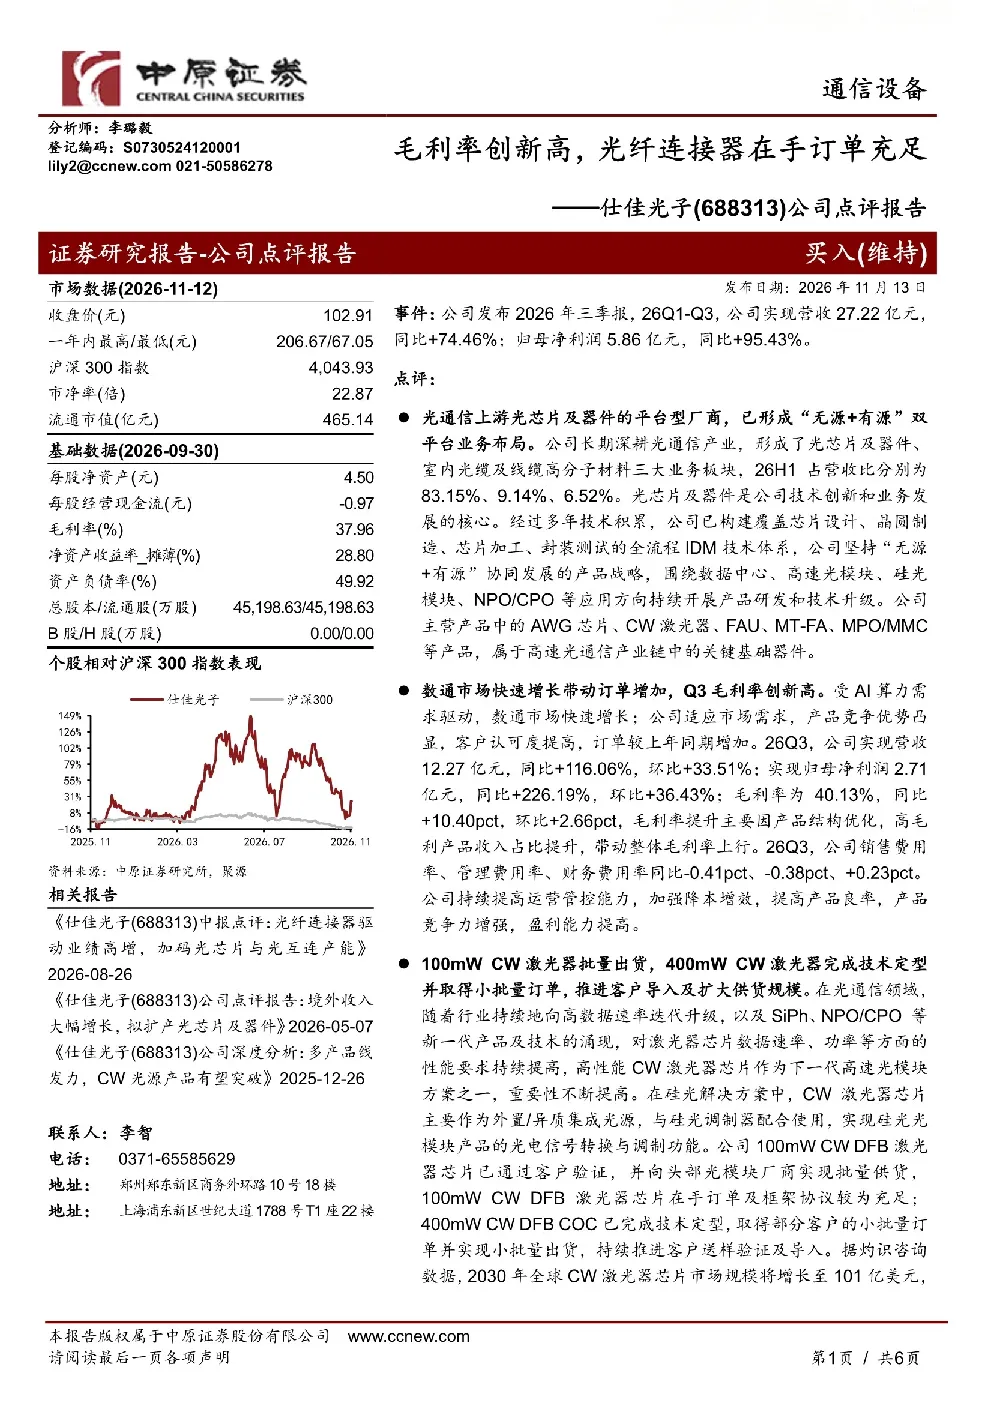
仕佳光子2026年三季报显示,公司实现营收27.22亿元,同比增长74.46%;归母净利润5.86亿元,同比增长95.43%。公司作为光通信上游平台型厂商,已形成“无源+有源”双平台业务布局,主要业务板块包括光芯片及器件(83.15%)、室内光缆及线缆高分子材料(9.14%)、其他(6.52%)。光芯片及器件是公司核心业务,已构建覆盖全流程的IDM技术体系,产品包括AWG芯片、CW激光器、FAU、MT-FA、MPO/MMC等关键器件。26Q3实现营收12.27亿元,同比增长116.06%,环比增长33.51%;归母净利润2.71亿元,同比增长226.19%,环比增长36.43%;毛利率达40.13%,同比提升10.40个百分点,环比提升2.66个百分点。毛利率提升主要因产品结构优化,高毛利产品收入占比提升。费用率方面,销售费用率、管理费用率同比分别下降0.41和0.38个百分点,财务费用率同比上升0.23个百分点。
光通信行业的发展趋势如何?
光通信行业正经历快速发展,硅光、NPO、CPO等新技术路线并行发展,推动网络带宽提升。北美四大云厂商2026年资本开支合计约7325亿美元,预计同比增长78.7%;中国2026年算力基建投入预计达5000亿元。AI数据中心建设带动超大容量、超长距离传输技术及波分复用技术需求,光纤传输系统容量显著提升,超大芯数、小尺寸、高阻燃、高可靠的光缆及光纤连接器跳线需求高速增长。灼识咨询数据显示,2030年全球CW激光器芯片市场规模将达101亿美元,2025-2030年CAGR达148.3%。弗若斯特沙利文数据显示,2030年全球高密度光纤连接器市场规模将达1490亿元,2025-2030年CAGR为63.1%。
仕佳光子的核心业务及产品进展?
仕佳光子的核心业务为光芯片及器件,已构建覆盖全流程的IDM技术体系,产品包括AWG芯片、CW激光器、FAU、MT-FA、MPO/MMC等关键器件。CW激光器方面,100mW CWDFB激光器芯片已批量出货,在手订单及框架协议充足;400mW CWDFBCOC完成技术定型,取得部分客户小批量订单。MPO/MMC产品已通过全球主流布线厂商认证,实现大批量持续出货。FAU组件已小批量出货,推进客户送样验证。依托现有MT-FA工艺基础,满足NPO/CPO市场需求。弗若斯特沙利文数据显示,2030年全球应用于NPO/CPO光引擎的FAU市场规模预计达226.88亿元,CAGR为218.69%。
当前光通信市场的现状如何?
当前光通信市场受AI算力需求驱动,数通市场快速增长,公司产品竞争优势凸显,客户认可度提高,订单增加。AI数据中心建设带动超大容量、超长距离传输技术及波分复用技术需求,光纤传输系统容量显著提升,超大芯数、小尺寸、高阻燃、高可靠的光缆及光纤连接器跳线需求高速增长。北美云厂商2026年资本开支预计同比增长78.7%,中国2026年算力基建投入预计达5000亿元,为行业提供强劲动力。
仕佳光子的投资风险有哪些?
仕佳光子的投资风险主要包括技术升级选代风险和行业竞争加剧。光通信行业技术迭代迅速,新技术路线不断涌现,若公司无法及时跟进技术升级,可能影响产品竞争力。同时,光通信行业参与者众多,市场竞争激烈,若公司无法保持市场份额和客户优势,可能面临业绩下滑风险。此外,原材料价格波动、供应链稳定性等因素也可能对公司的经营业绩产生影响。