猜你想问
科顺股份2026年三季报核心内容有哪些?
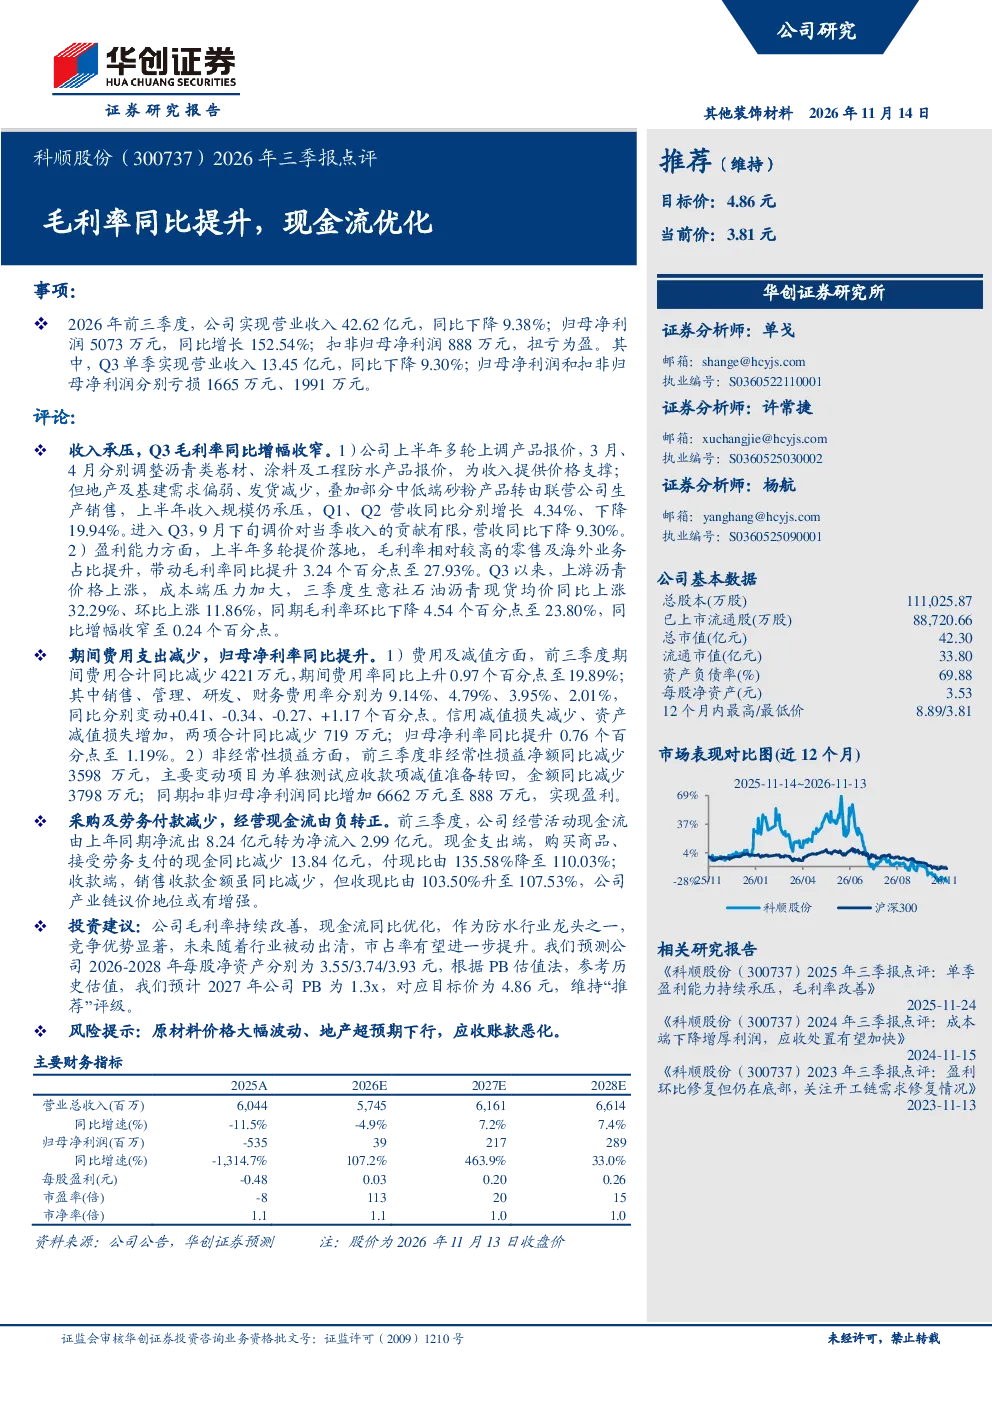
2026年前三季度,科顺股份实现营业收入42.62亿元,同比下降9.38%;归母净利润5073万元,同比增长152.54%;扣非归母净利润888万元,扭亏为盈。Q3单季营收13.45亿元,同比下降9.30%,归母净利润和扣非归母净利润分别亏损1665万元、1991万元。毛利率方面,上半年提价带动毛利率提升3.24个百分点至27.93%,但Q3成本端压力加大,毛利率环比下降4.54个百分点至23.80%。期间费用合计同比减少4221万元,期间费用率同比上升0.97个百分点至19.89%;归母净利率同比提升0.76个百分点至1.19%。经营活动现金流由上年同期净流出8.24亿元转为净流入2.99亿元。
防水行业发展趋势如何?
防水行业正经历被动出清阶段,市场竞争加剧推动行业集中度提升。科顺股份作为行业龙头之一,凭借技术优势和品牌影响力,有望在行业整合中受益,市占率有望进一步提升。未来行业发展趋势将更加注重产品性能和创新,头部企业通过技术升级和渠道优化巩固市场地位。
研报重点分析了科顺股份的哪些方面?
研报重点分析了科顺股份的业绩表现、毛利率变化、费用与盈利能力、现金流优化等方面。报告指出公司毛利率持续改善,现金流同比优化,但Q3单季盈利承压。期间费用率有所上升,但扣非归母净利润扭亏为盈。经营活动现金流大幅改善,产业链议价地位或有增强。
当前防水行业市场现状如何?
当前防水行业市场呈现供需结构性调整特征,地产开发放缓对行业短期需求形成压力,但行业长期向好的趋势不变。头部企业通过产品差异化和服务升级应对市场变化,行业集中度提升过程中,龙头企业竞争优势进一步巩固。科顺股份作为行业龙头,受益于行业整合和需求升级。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅波动、地产超预期下行、应收账款恶化等。原材料价格波动直接影响公司成本端压力,地产市场下行将影响防水材料需求,应收账款恶化则可能影响公司现金流和盈利能力。公司需关注行业周期变化和经营风险管控。