猜你想问
中国建筑2026年三季报主要表现如何?
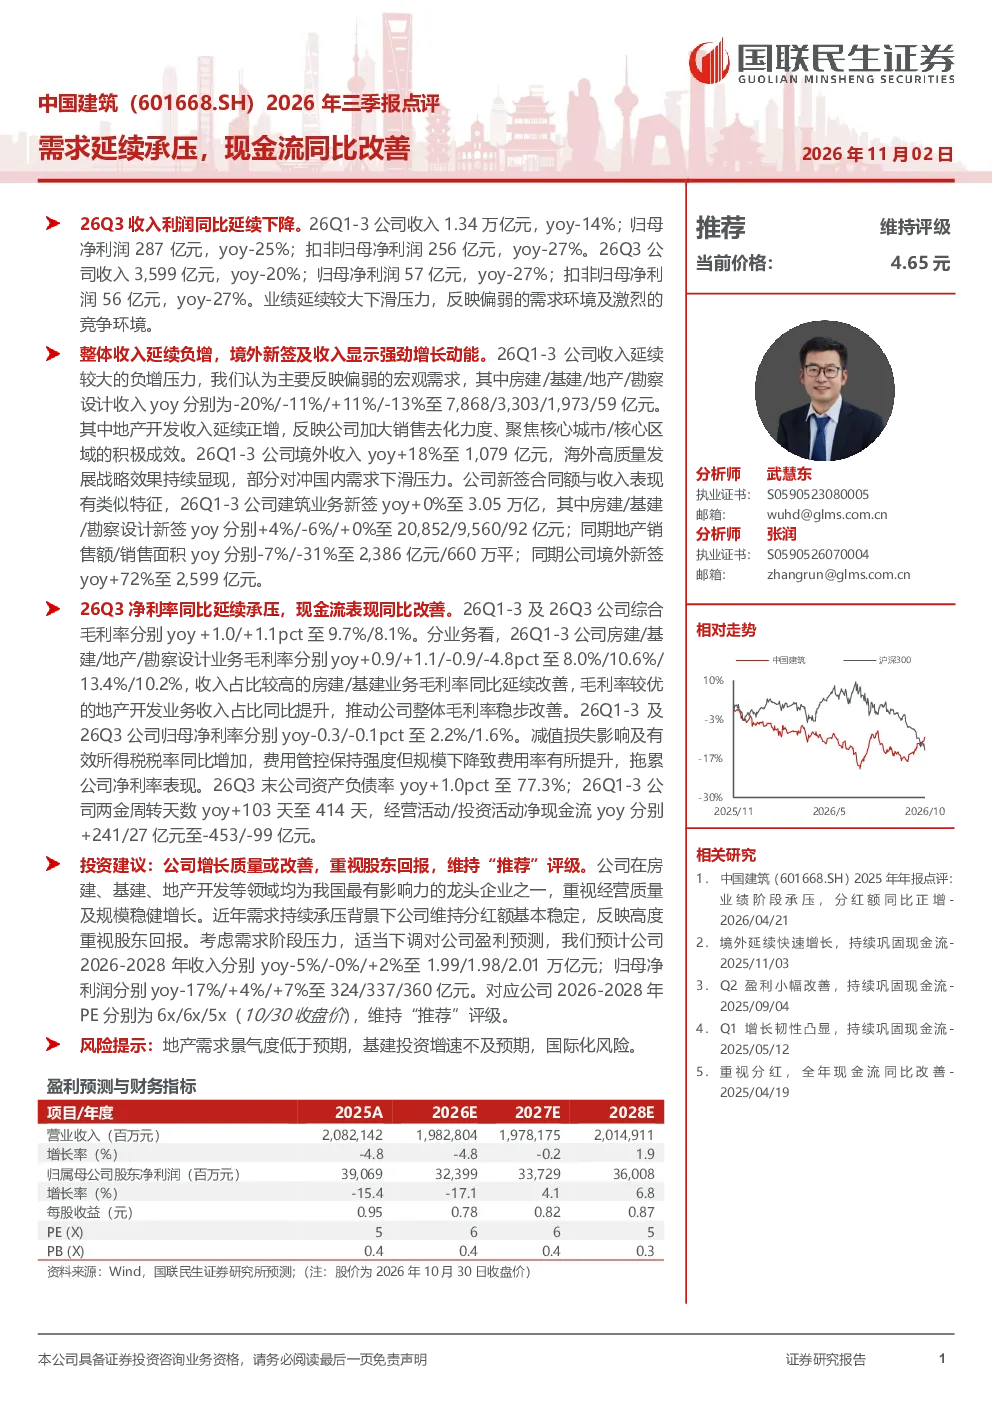
2026年前三季度,中国建筑收入1.34万亿元,同比下降14%;归母净利润287亿元,同比下降25%。26Q3收入3,599亿元,同比下降20%;归母净利润57亿元,同比下降27%。业绩下滑主要受需求偏弱和竞争加剧影响。境外业务表现亮眼,收入同比增长18%,新签合同额同比增长72%,显示海外市场强劲增长动能。地产开发收入保持正增长,反映公司聚焦核心区域销售去化的成效。
中国建筑2026年三季报的行业发展趋势如何?
报告显示,中国建筑整体收入延续负增长压力,主要受宏观需求偏弱影响。房建和基建收入分别下降20%和11%,而地产开发收入增长11%,勘察设计收入下降13%。境外业务收入和合同额显著增长,显示海外市场拓展成效。行业整体面临需求下滑和竞争加剧的挑战,但龙头企业在海外市场仍有较大增长空间。
中国建筑2026年三季报重点分析了哪些方向?
报告重点分析了公司收入结构变化、境外市场拓展成效、毛利率及净利率表现以及现金流状况。公司收入主要来自房建、基建和地产开发,其中房建和基建业务毛利率同比改善,地产开发业务收入占比提升推动整体毛利率稳步改善。境外业务收入和合同额大幅增长,有效对冲了国内需求下滑压力。报告还关注到公司费用管控保持强度,但费用率有所提升,拖累净利率表现。
中国建筑2026年三季报的市场现状如何判断?
报告反映的市场现状是,中国建筑面临需求下滑和竞争加剧的双重压力。国内房建和基建业务收入下降,但境外业务和地产开发保持增长。行业整体处于需求收缩阶段,龙头企业通过海外拓展和聚焦核心区域实现稳健增长。公司资产负债率和两金周转天数有所上升,但经营活动净现金流同比改善,显示公司经营质量有所提升。
中国建筑2026年三季报有哪些风险提示?
报告提示的主要风险包括地产需求景气度低于预期、基建投资增速不及预期以及国际化风险。地产需求下滑可能影响公司地产开发业务收入,基建投资放缓将影响房建和基建业务,而国际化拓展也存在政治和经济风险。公司需关注这些风险,并持续优化业务结构以应对不确定性。