猜你想问
这份研报的核心内容是什么?
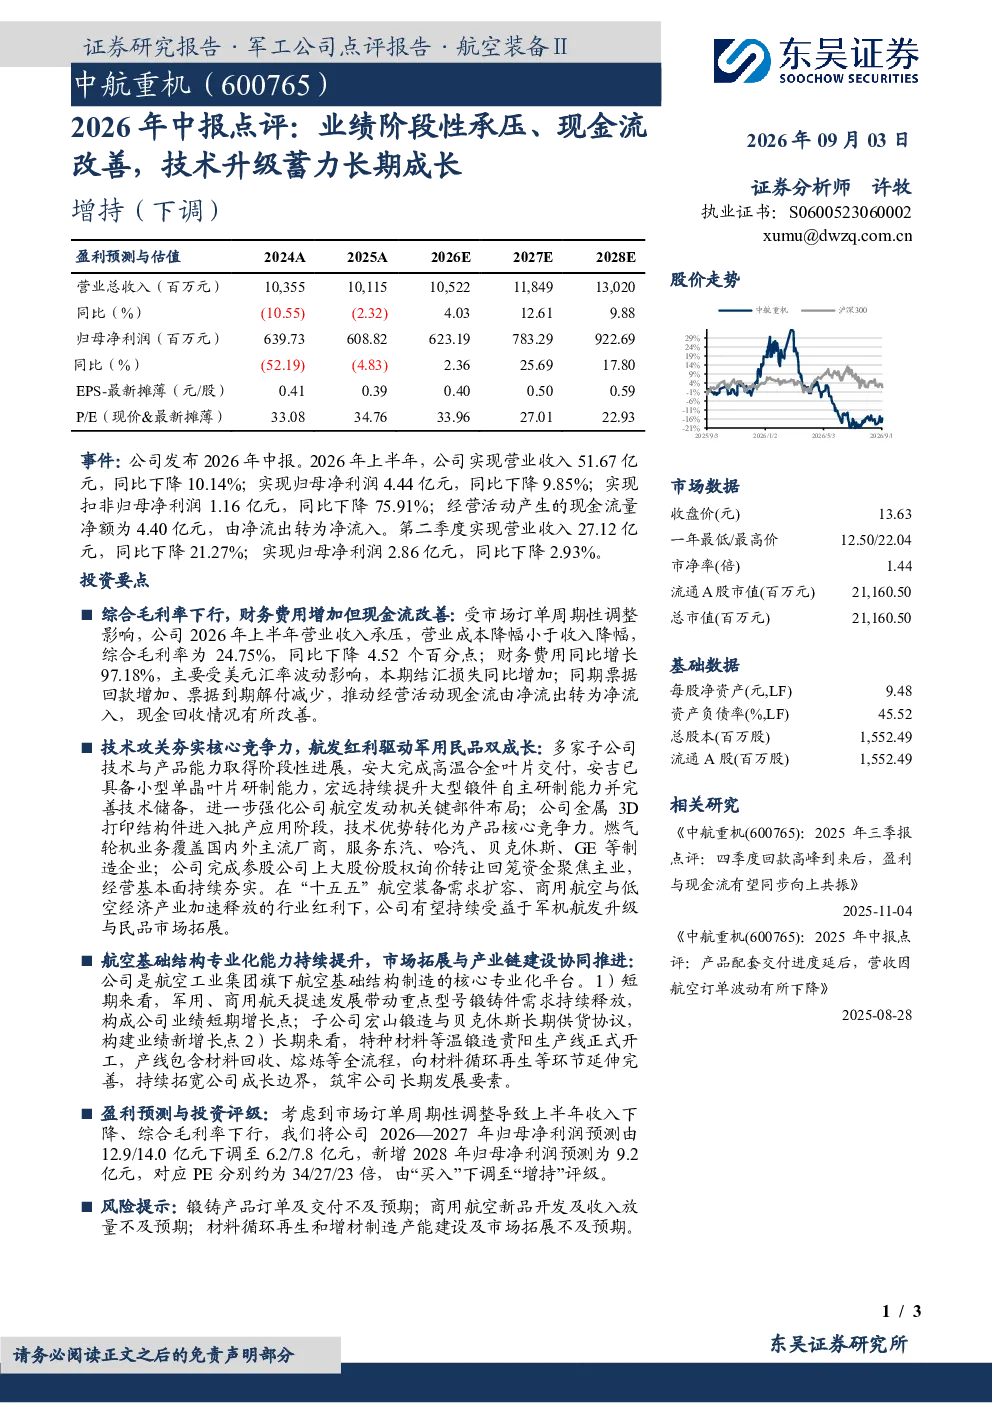
本报告指出,公司2026年上半年业绩阶段性承压,主要表现为综合毛利率下降,但现金流得到改善,技术升级为长期成长蓄力。子公司在高温合金叶片交付、小型单晶叶片研制、大型锻件自主研制等方面取得进展,金属3D打印结构件进入批产应用,燃气轮机业务覆盖国内外主流厂商。业务拓展方面,完成参股公司股权转让回笼资金,军用、商用航天提速带动锻铸件需求,宏山锻造与贝克休斯协议构建新增长点,特种材料等温锻造生产线开工
国防军工行业发展趋势如何?
国防军工行业持续受益于国家战略投入和产业链升级。本报告显示,军用、商用航天业务提速发展,带动锻铸件需求增长,技术升级如金属3D打印、特种材料等温锻造等成为行业新增长点。同时,锻铸产品订单、商用航空新品开发及材料循环再生等领域存在市场拓展空间,但需关注产能建设及市场接受度
研报重点分析了哪些方向?
本报告重点分析了公司财务表现、技术进展和业务拓展。财务方面,关注毛利率下降、财务费用上升及现金流改善;技术方面,关注高温合金叶片交付、单晶叶片研制、大型锻件自主研制、金属3D打印结构件批产及燃气轮机业务覆盖;业务拓展方面,关注参股公司股权转让、军用商用航天锻铸件需求、宏山锻造协议及特种材料生产线开工
当前市场对国防军工行业的现状如何?
当前市场对国防军工行业的关注度较高,主要关注产业链升级和技术创新。本报告反映的市场数据为收盘价13.63元,市净率1.44倍,流通市值21.16亿元。行业整体呈现技术密集化、国产替代加速的特点,但需关注国际环境变化对产业链供应链的影响
研报提示了哪些风险?
本报告提示的主要风险包括:锻铸产品订单及交付不及预期,可能导致业绩波动;商用航空新品开发及收入放量不及预期,影响未来增长潜力;材料循环再生和增材制造产能建设及市场拓展不及预期,可能限制技术路线的长期发展空间
你可能感兴趣
2026年中报点评:短期业绩承压,降本增效与新兴应用拓展蓄力长期成长
电子设备东吴证券2026-08-23
2026年中报点评:业绩阶段性承压,民机产能提升支撑长期成长
国防军工东吴证券2026-08-27
2023年中报点评:短期业绩承压,车载MCU全方位布局蓄力长期成长
东吴证券2023-08-30
业绩短期阶段性承压,多元项目落地蓄力长期成长
西南证券2026-04-29
2024年中报点评:业绩阶段性承压,A+T助力长期成长
轻工制造东吴证券2024-08-22
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
2026年中报点评:主业收入阶段性承压,二季度利润端边际改善
东吴证券2026-08-27
2026年中报点评:营收承压现金流改善,泛半导体推进可期
机械设备东吴证券2026-08-21