猜你想问
这份研报的核心内容是什么?
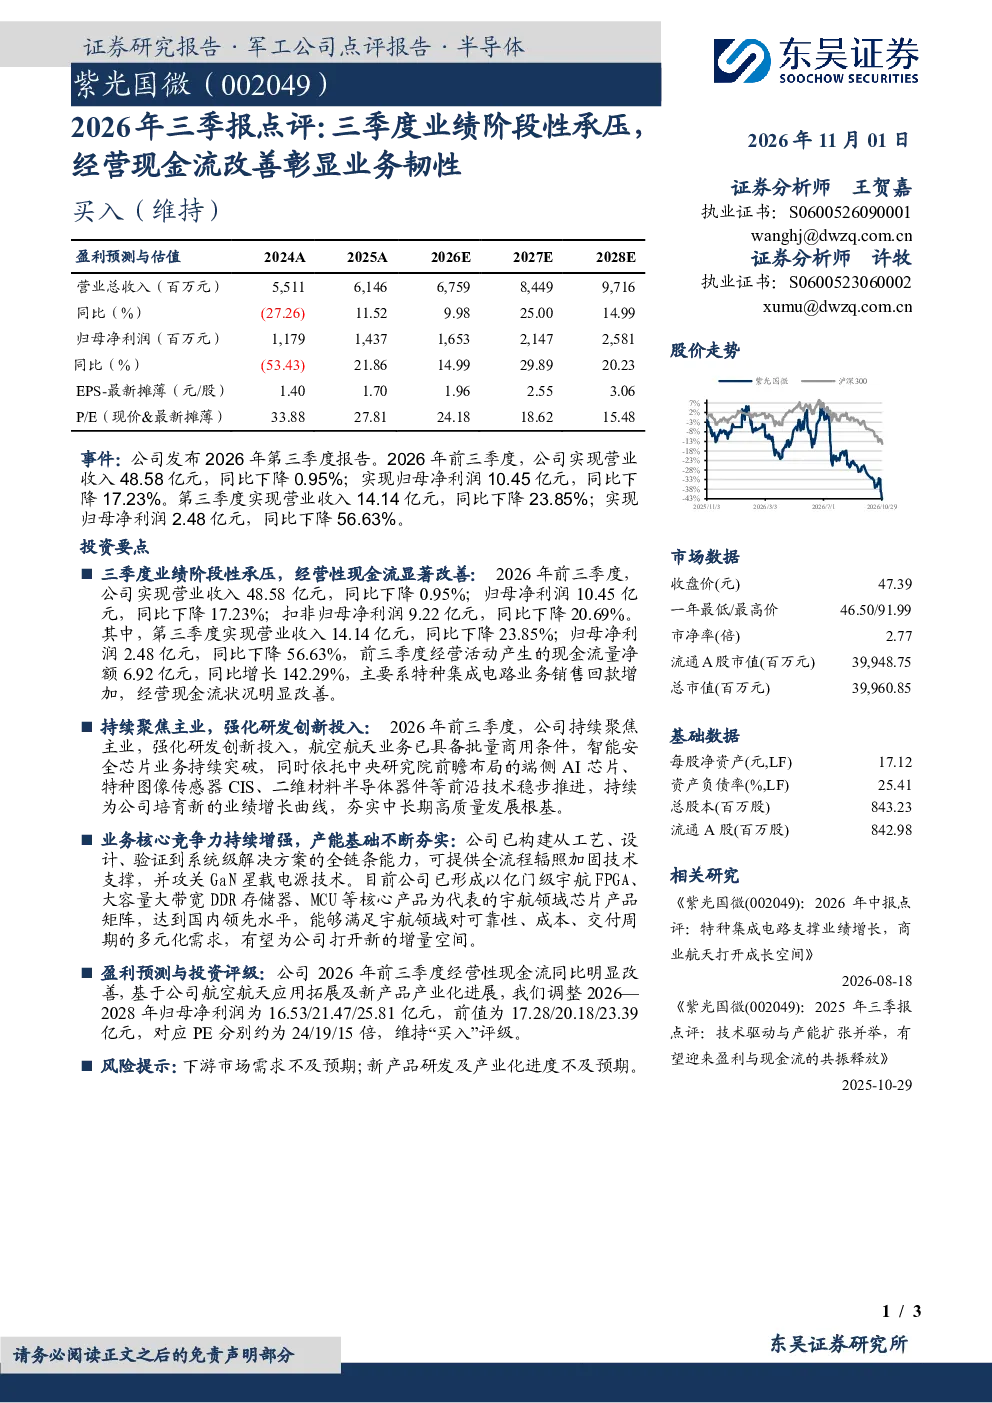
该研报指出2026年前三季度公司营收48.58亿元,同比下降0.95%;归母净利润10.45亿元,同比下降17.23%;但经营现金流净额6.92亿元,同比增长142.29%,主要因特种集成电路业务回款增加。报告强调公司持续聚焦主业,强化研发创新,航空航天业务已具备批量商用条件,智能安全芯片业务持续突破,并依托中央研究院布局端侧AI芯片等前沿技术。公司已构建全链条能力,宇航领域芯片产品矩阵达到国内领先水平。
电子设备行业发展趋势如何?
报告显示,电子设备行业持续向高附加值领域发展,特种集成电路和航空航天芯片需求增长明显。公司依托中央研究院的前瞻布局,在端侧AI芯片、特种图像传感器CIS、二维材料半导体器件等前沿技术领域稳步推进,体现了行业技术创新方向。同时,全链条能力的构建和宇航领域产品矩阵的完善,反映了行业整合与专业化分工趋势。
研报重点分析了哪些方向?
研报重点分析了公司三季度业绩承压但经营现金流显著改善的原因,指出特种集成电路业务回款增加是关键因素。此外,报告聚焦公司主业聚焦情况,强调其在航空航天和智能安全芯片领域的研发突破,以及中央研究院的前瞻技术布局。同时,报告分析了公司全链条能力构建和宇航领域产品矩阵的国内领先地位,展现了公司在核心技术领域的竞争力。
当前市场对电子设备行业的现状如何?
当前市场对电子设备行业的关注度较高,特别是在特种集成电路和航空航天芯片领域。报告显示,公司经营现金流的大幅改善表明市场对公司业务模式的认可,但也反映出部分传统业务面临压力。行业整体呈现技术创新加速、应用领域拓展的特点,公司通过强化研发和聚焦主业,积极应对市场变化,体现了行业竞争格局的动态演变。
研报提到了哪些风险提示?
研报提示的主要风险包括下游市场需求不及预期,可能影响公司产品销售和业绩表现;同时,新产品研发及产业化进度的不确定性也可能对公司未来增长构成挑战。这些风险与电子设备行业普遍面临的周期性波动和技术快速迭代压力相关,需要投资者关注市场环境和公司研发进展。