猜你想问
东方财富2026年三季报核心内容有哪些?
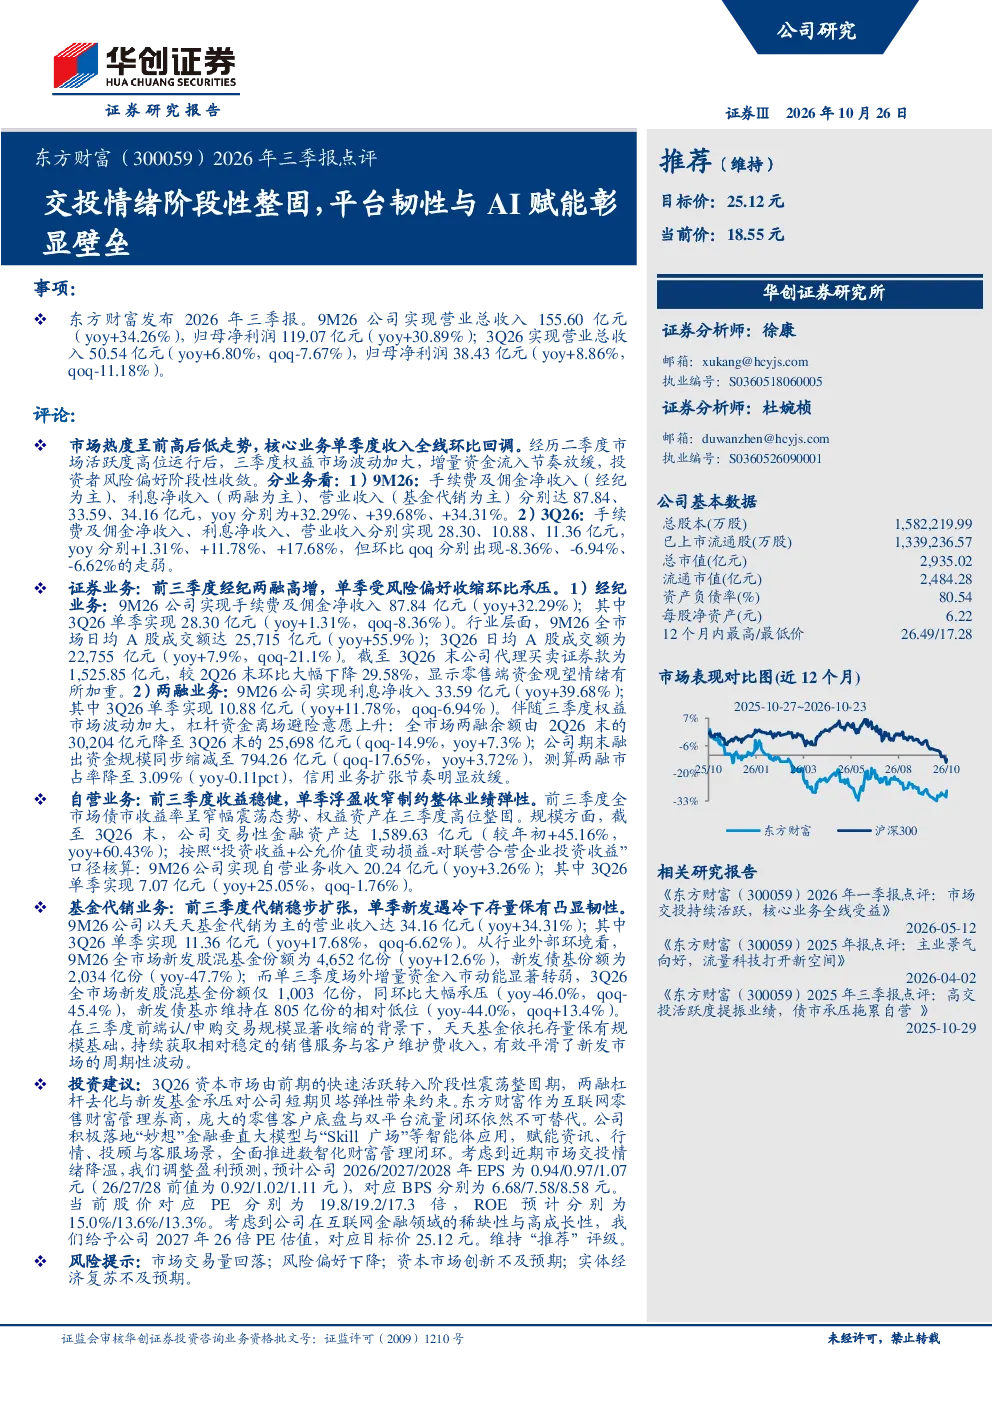
东方财富2026年三季报显示,公司整体业绩稳健增长,但单季度受市场波动影响有所回调。前三季度营业总收入155.60亿元(同比增长34.26%),归母净利润119.07亿元(同比增长30.89%);第三季度营业总收入50.54亿元(同比增长6.80%,环比下降7.67%),归母净利润38.43亿元(同比增长8.86%,环比下降11.18%)。证券业务手续费及佣金净收入87.84亿元(同比增长32.29%),自营业务收入20.24亿元(同比增长3.26%),基金代销业务收入34.16亿元(同比增长34.31%)。公司亮点在于平台韧性与AI赋能,庞大的零售客户底盘与双平台流量闭环形成壁垒,积极落地“妙想”金融垂直大模型与智能体应用,推进数智化财富管理闭环。
证券行业发展趋势如何?
证券行业正经历数字化转型与智能化升级,平台流量与客户服务能力成为核心竞争力。东方财富凭借庞大的零售客户底盘与双平台流量闭环,形成显著壁垒。同时,AI技术在财富管理领域的应用日益深化,如“妙想”金融垂直大模型等,推动服务效率与个性化体验提升。行业竞争加剧,头部效应明显,但存量客户维护与智能化服务能力将决定长期发展格局。
东方财富报告重点分析了哪些业务方向?
报告重点分析了东方财富的核心业务表现,包括证券业务、自营业务和基金代销业务。证券业务方面,手续费及佣金净收入增长强劲,但受市场波动影响第三季度有所回调,显示零售端资金观望情绪加重。自营业务受市场波动影响浮盈收窄,但整体保持稳健。基金代销业务以天天基金代销为主,收入高增,存量保有规模稳定。此外,报告强调了平台韧性与AI赋能两大亮点,认为这是公司形成竞争壁垒的关键。
当前市场对证券行业有何判断?
当前市场对证券行业的判断呈现分化态势,一方面,市场波动导致投资者交易活跃度下降,零售端资金观望情绪加重,对证券业务收入形成压力;另一方面,数字化转型与智能化成为行业趋势,头部券商凭借技术优势与客户基础,平台韧性愈发重要。AI赋能财富管理成为新方向,推动服务效率与客户体验提升,行业竞争格局进一步固化。
东方财富研报提示了哪些风险?
东方财富研报提示了四项主要风险:一是市场交易量可能回落,影响证券业务收入;二是市场风险偏好下降可能抑制投资者活跃度;三是资本市场创新不及预期可能限制行业增长空间;四是实体经济复苏不及预期可能影响投资者信心与市场表现。这些风险需关注,但报告认为公司凭借平台韧性与AI赋能具备一定抗风险能力。