猜你想问
同力股份2026年前三季度业绩表现如何?
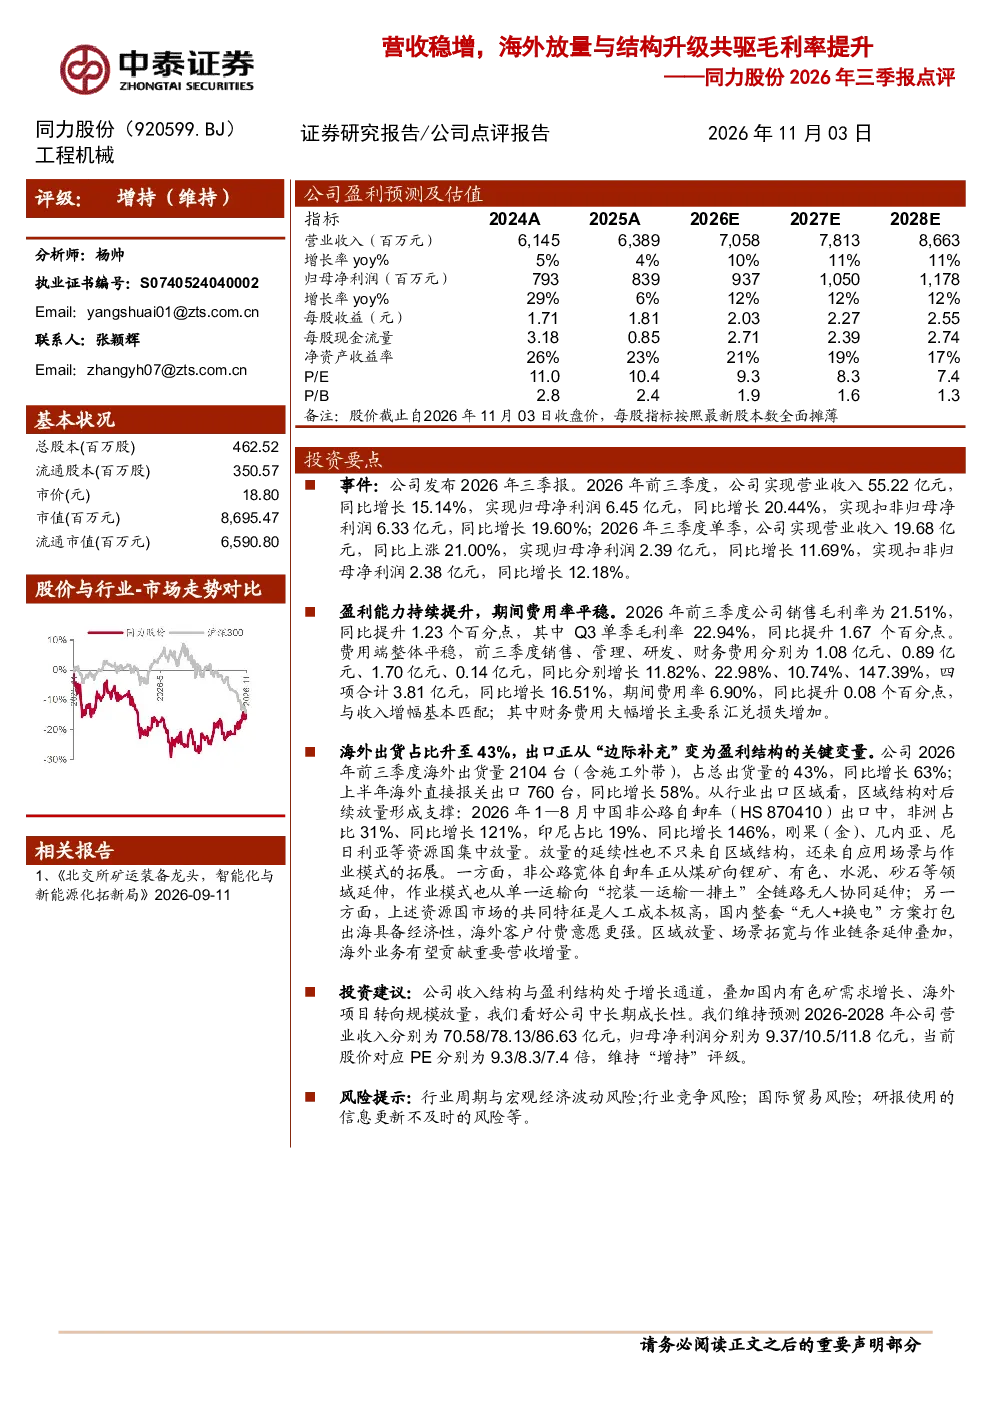
同力股份2026年前三季度业绩表现强劲,实现营业收入55.22亿元(同比增长15.14%),归母净利润6.45亿元(同比增长20.44%)。三季度单季营收19.68亿元(同比增长21.00%),归母净利润2.39亿元(同比增长11.69%)。公司盈利能力持续提升,销售毛利率提升至21.51%(同比提升1.23个百分点),费用端平稳,期间费用率6.90%(同比提升0.08个百分点)。海外业务成为增长亮点,2026年前三季度海外出货量占比升至43%(2104台,同比增长63%),出口正从“边际补充”变为盈利结构的关键变量。非洲、印尼等区域市场放量显著(非洲同比增长121%,印尼同比增长146%),非公路宽体自卸车应用场景从煤矿向锂矿、有色等领域延伸,且作业模式向“挖装—运输—排土”全链路无人协同延伸,国内“无人+换电”方案具备经济性,海外客户付费意愿强。
机械设备行业发展趋势如何?
机械设备行业发展趋势中,海外市场放量显著,非公路宽体自卸车应用场景从煤矿向锂矿、有色等领域延伸,且作业模式向“挖装—运输—排土”全链路无人协同延伸。国内“无人+换电”方案具备经济性,海外客户付费意愿强。非洲、印尼等区域市场增长迅速,非洲同比增长121%,印尼同比增长146%。行业竞争加剧,企业需提升技术含量和盈利能力,拓展多元化市场以应对周期波动。
同力股份报告重点分析了哪些方向?
同力股份报告重点分析了公司营收稳增、海外放量与结构升级共驱毛利率提升的业绩表现。报告指出,公司2026年前三季度实现营业收入55.22亿元,同比增长15.14%;归母净利润6.45亿元,同比增长20.44%。海外业务成为增长亮点,出货量占比升至43%,非洲、印尼等区域市场放量显著。报告还分析了非公路宽体自卸车应用场景的拓展和作业模式的无人协同延伸,以及国内“无人+换电”方案的经济性。
当前机械设备市场现状如何?
当前机械设备市场现状中,海外市场成为行业增长的重要驱动力,非公路宽体自卸车在非洲、印尼等区域市场放量显著,非洲同比增长121%,印尼同比增长146%。行业竞争加剧,企业需提升技术含量和盈利能力,拓展多元化市场以应对周期波动。公司海外出货量占比升至43%,出口正从“边际补充”变为盈利结构的关键变量,国内“无人+换电”方案具备经济性,海外客户付费意愿强。
研报提示了哪些风险?
研报提示的风险包括行业周期与宏观经济波动、行业竞争、国际贸易等。行业周期波动可能影响机械设备企业的业绩表现,宏观经济波动也会对市场需求产生影响。行业竞争加剧,企业需提升技术含量和盈利能力,以应对市场竞争。国际贸易环境的不确定性也可能对企业的海外业务造成影响。