猜你想问
这份研报的核心内容是什么?
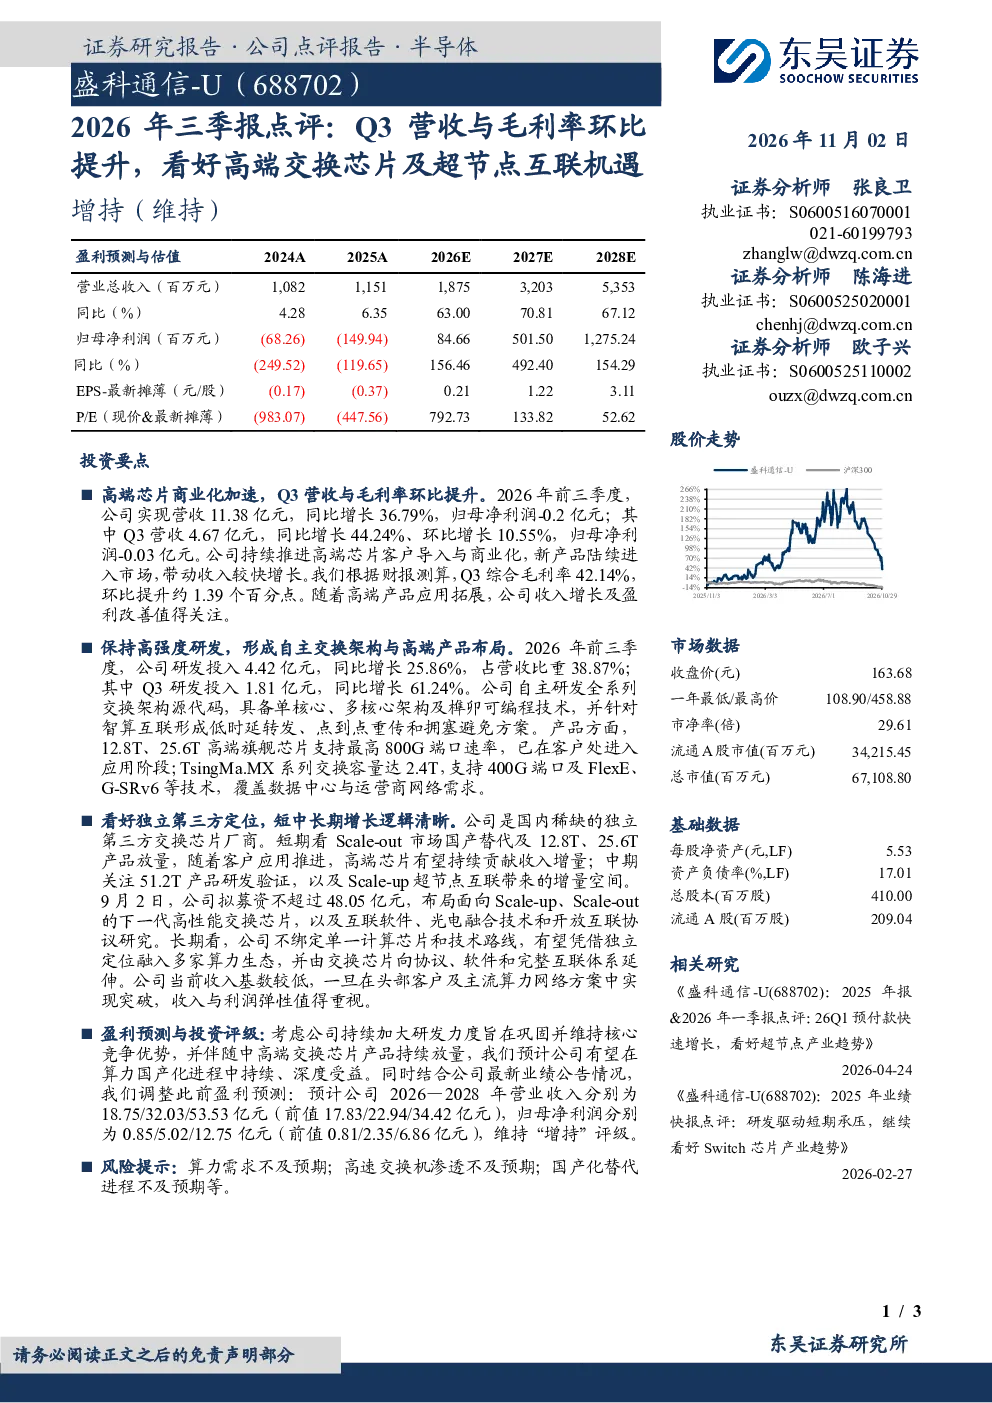
公司持续推进高端芯片客户导入与商业化,新产品陆续进入市场,带动收入较快增长。公司保持高强度研发,形成自主交换架构与高端产品布局,看好独立第三方定位,短中长期增长逻辑清晰。2026年前三季度营收11.38亿元,同比增长36.79%;Q3营收4.67亿元,同比增长44.24%、环比增长10.55%。Q3综合毛利率42.14%,环比提升约1.39个百分点。研发投入4.42亿元,同比增长25.86%,占营收比重38.87%;Q3研发投入1.81亿元,同比增长61.24%。12.8T、25.6T高端旗舰芯片支持最高800G端口速率,TsingMa.MX系列交换容量达2.4T,支持400G端口及FlexE、G-SRv6等技术。
高端交换芯片赛道的发展趋势如何?
高端交换芯片市场正经历快速发展,国产替代趋势明显。随着数据中心规模扩大和算力需求增长,对高性能交换芯片的需求持续提升。12.8T、25.6T高端旗舰芯片的出现,支持最高800G端口速率,标志着国产芯片在高端市场的突破。未来,Scale-out和Scale-up市场将进一步推动高端交换芯片需求,特别是51.2T产品研发和Scale-up超节点互联技术,将为行业带来新的增长空间。公司凭借自主交换架构和独立第三方定位,有望在竞争中占据有利地位。
研报主要分析了哪些方向?
研报主要分析了公司在高端交换芯片领域的商业化进展和未来增长潜力。报告重点关注了公司新产品市场表现、研发投入强度、技术布局以及独立第三方定位的战略优势。短期看,12.8T、25.6T产品放量将贡献收入增量;中期关注51.2T产品研发和Scale-up超节点互联技术突破;长期看,公司不绑定单一技术路线,有望融入多家算力生态,并向协议、软件和完整互联体系延伸。此外,报告还分析了公司盈利预测和潜在风险。
当前高端交换芯片市场的现状如何?
当前高端交换芯片市场呈现国产替代加速的态势。随着国内企业研发投入加大和技术突破,国产高端交换芯片在性能和可靠性上已接近国际水平,逐步替代国外产品。数据中心和算力中心对高性能、高带宽交换芯片的需求持续增长,推动市场向更高端口速率和技术标准发展。12.8T、25.6T芯片的出现,标志着国产芯片在高端市场的竞争力提升。同时,Scale-out和Scale-up架构的演进,为交换芯片市场带来新的应用场景和增长机会。
研报提示了哪些风险?
研报提示的主要风险包括算力需求不及预期、高速交换机渗透率增长缓慢以及国产化替代进程受阻。算力需求波动可能影响高端交换芯片的市场表现;高速交换机在数据中心中的渗透率增长缓慢,可能延缓市场扩张;国产化替代进程的不确定性,也可能影响公司产品的市场推广。此外,技术路线快速迭代和竞争加剧,也可能对公司长期发展带来挑战。公司需密切关注市场变化,加强技术布局和客户拓展,以应对潜在风险。