猜你想问
报告核心内容是什么?
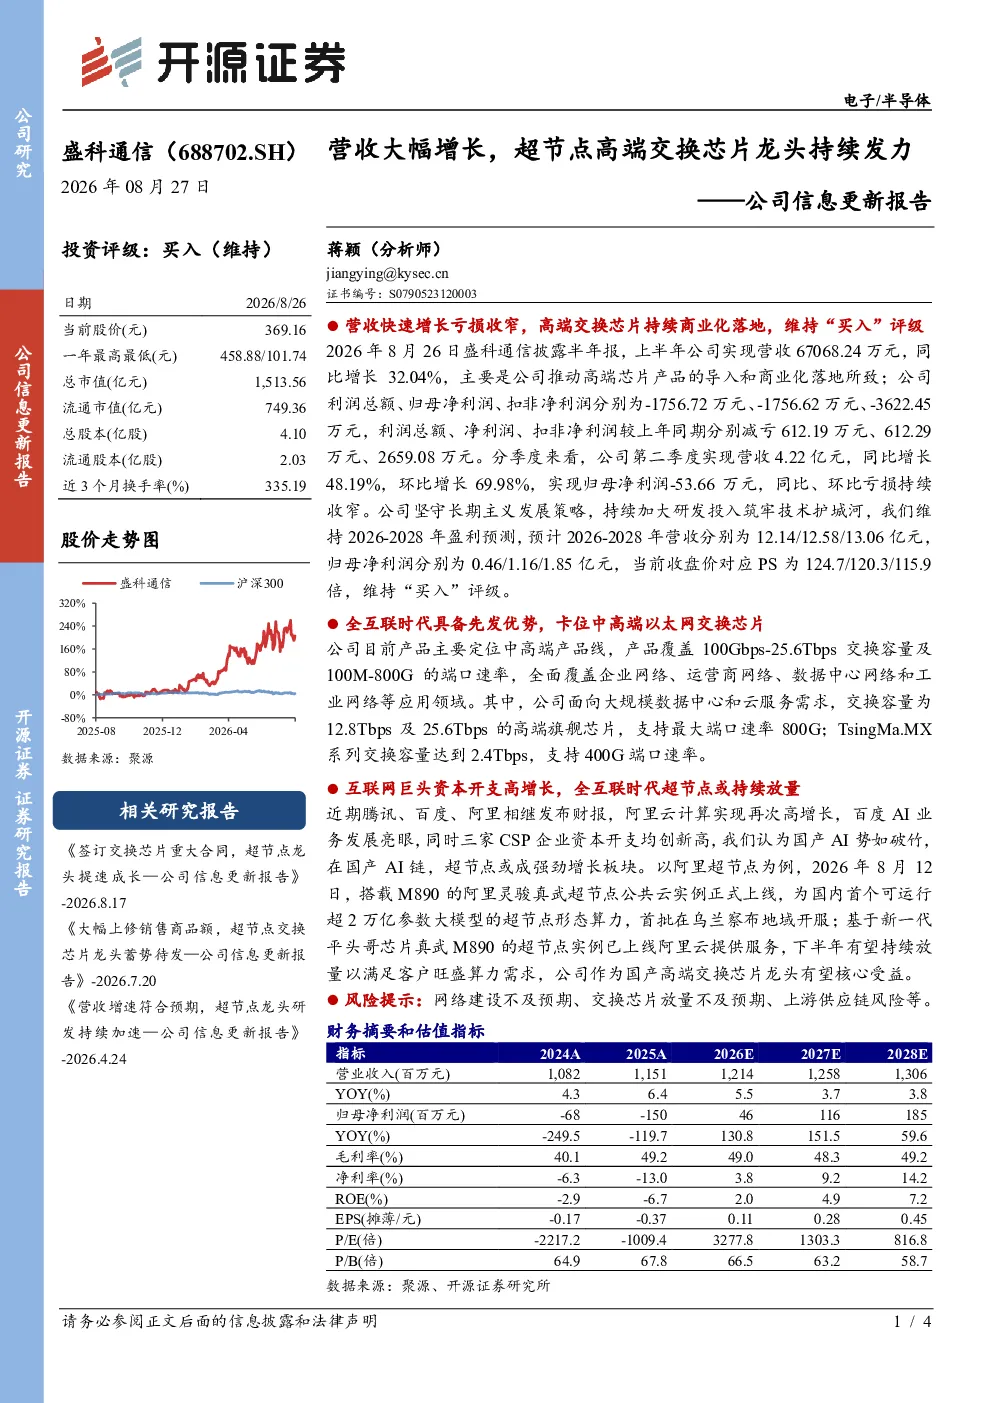
盛科通信2026年半年报显示,公司营收6.71亿元,同比增长32.04%,主要得益于高端芯片产品的导入和商业化落地;利润总额、归母净利润、扣非净利润分别减亏612.19万元、612.29万元、2659.08万元。第二季度营收4.22亿元,同比增长48.19%,环比增长69.98%,归母净利润亏损持续收窄。公司产品定位中高端市场,覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,应用于企业、运营商、数据中心和工业网络。高端旗舰芯片支持最大端口速率800G,TsingMa.MX系列支持400G端口速率。
赛道/行业发展趋势如何?
随着腾讯、百度、阿里资本开支创新高,国产AI发展迅速,超节点或持续放量。以阿里超节点为例,搭载M890芯片的超节点实例已上线阿里云,下半年有望持续放量,公司作为国产高端交换芯片龙头将受益。公司产品定位中高端市场,覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,应用于企业、运营商、数据中心和工业网络。高端旗舰芯片支持最大端口速率800G,TsingMa.MX系列支持400G端口速率。
报告重点分析了哪些方向?
报告重点分析了盛科通信高端芯片产品的导入和商业化落地对公司营收和利润的影响,以及公司在中高端市场的产品定位和竞争优势。报告指出,公司产品覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,应用于企业、运营商、数据中心和工业网络。高端旗舰芯片支持最大端口速率800G,TsingMa.MX系列支持400G端口速率。此外,报告还分析了公司作为国产高端交换芯片龙头在超节点市场的发展前景。
市场现状如何判断?
报告显示,盛科通信2026年半年报显示,公司营收6.71亿元,同比增长32.04%,主要得益于高端芯片产品的导入和商业化落地;利润总额、归母净利润、扣非净利润分别减亏612.19万元、612.29万元、2659.08万元。第二季度营收4.22亿元,同比增长48.19%,环比增长69.98%,归母净利润亏损持续收窄。公司产品定位中高端市场,覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,应用于企业、运营商、数据中心和工业网络。高端旗舰芯片支持最大端口速率800G,TsingMa.MX系列支持400G端口速率。
研报相关风险提示有哪些?
报告提示的风险包括网络建设不及预期、交换芯片放量不及预期、上游供应链风险等。具体而言,网络建设不及预期可能导致公司产品市场需求不足,交换芯片放量不及预期可能影响公司营收增长,上游供应链风险可能影响公司产品生产成本和交付进度。此外,报告还提到,公司作为国产高端交换芯片龙头,在超节点市场的发展仍面临一定的竞争压力。