猜你想问
润本股份2026年三季报核心内容有哪些?
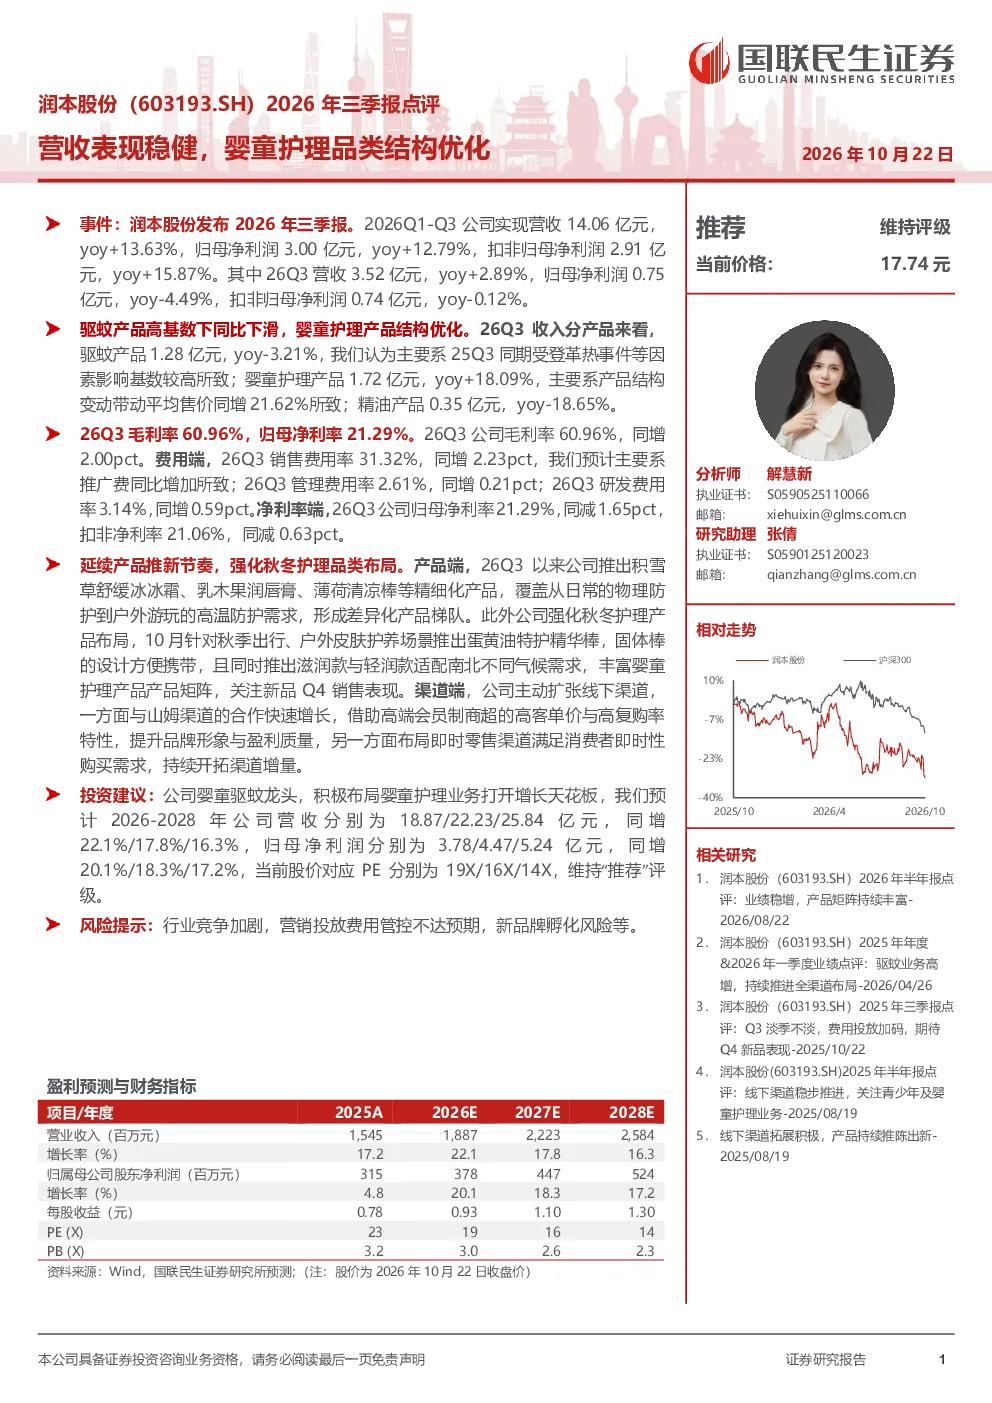
润本股份2026年三季报显示公司营收和净利润稳健增长,但Q3净利润同比略有下滑。主要原因是驱蚊产品受高基数影响同比下滑,而婴童护理产品结构优化带动了平均售价提升。Q3毛利率同增2.00pct至60.96%,净利率同减1.65pct至21.29%。公司延续产品推新节奏,强化秋冬护理品类布局,并积极扩张线下渠道。预计2026-2028年公司营收分别为18.87/22.23/25.84亿元,同增22.1%/17.8%/16.3%;归母净利润分别为3.78/4.47/5.24亿元,同增20.1%/18.3%/17.2%
婴童护理赛道发展趋势如何?
婴童护理赛道近年来呈现稳健增长态势,消费者对产品品质和安全性要求提升,推动行业向高端化、专业化方向发展。随着三胎政策的实施,婴幼儿用品市场需求持续扩大。同时,线上渠道成为重要销售通路,但线下渠道的体验优势仍不可忽视。品牌在产品创新和渠道布局方面需持续发力,以应对市场竞争。润本股份通过优化产品结构,提升平均售价,展现了良好的发展潜力。
润本股份报告重点分析了哪些方面?
润本股份报告重点分析了公司营收和净利润的稳健增长,以及Q3净利润同比略有下滑的原因。报告指出,驱蚊产品受高基数影响同比下滑,而婴童护理产品结构优化带动了平均售价提升。此外,报告还分析了公司毛利率和净利率的变化情况,以及公司在产品推新、秋冬护理品类布局和线下渠道扩张方面的举措。预计未来三年公司营收和净利润将保持稳定增长。
当前婴童护理市场现状如何?
当前婴童护理市场呈现多元化竞争格局,国内外品牌竞争激烈。消费者对产品品质、安全性和功能性的要求不断提高,推动市场向高端化、专业化方向发展。线上渠道成为重要销售通路,但线下渠道的体验优势仍不可忽视。品牌在产品创新、渠道布局和品牌建设方面需持续发力,以应对市场竞争。润本股份通过优化产品结构,提升平均售价,展现了良好的发展潜力。
润本股份报告有哪些风险提示?
润本股份报告提示,公司驱蚊产品受高基数影响同比下滑,可能影响短期业绩表现。同时,婴童护理市场竞争激烈,产品创新和渠道布局需持续投入。此外,原材料价格波动和宏观经济环境变化也可能对公司经营产生影响。投资者需关注公司产品结构优化和渠道扩张的进展,以及市场竞争对公司业绩的影响。