猜你想问
润本股份Q3业绩增速放缓的原因是什么?
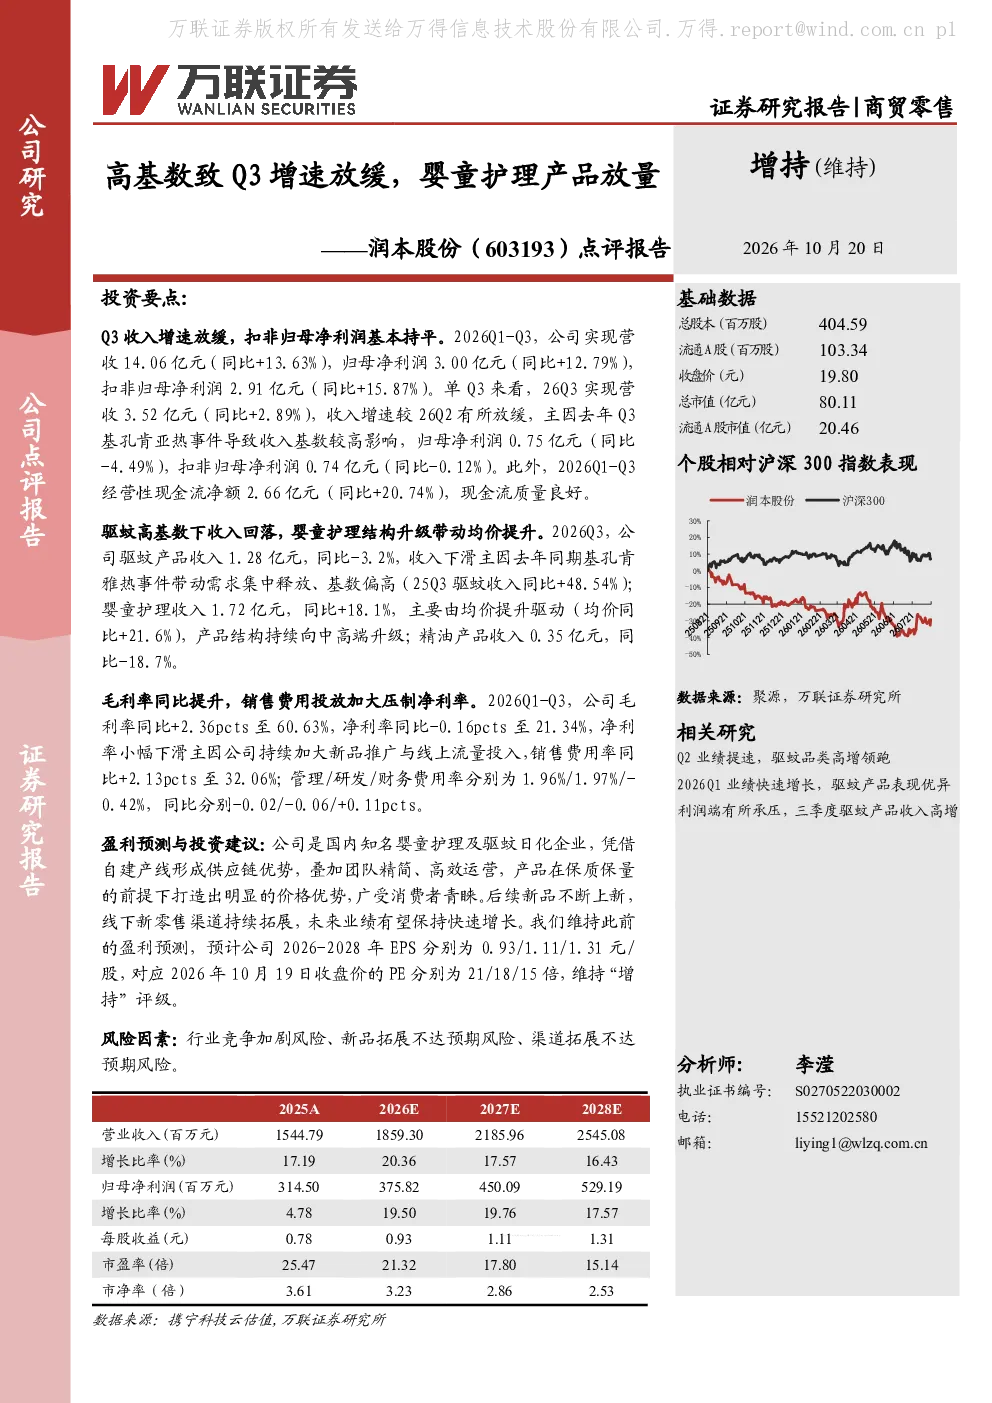
润本股份Q3收入增速放缓主要受去年Q3基孔肯雅热事件导致的高基数影响。尽管如此,公司整体业绩依然保持增长态势,经营性现金流表现良好。公司通过产品结构升级,婴童护理产品均价提升,实现了盈利能力的增强。具体来看,2026年Q1-Q3营收同比增长13.63%至14.06亿元,归母净利润同比增长12.79%至3.00亿元。Q3单季度营收3.52亿元,同比微增2.89%;归母净利润0.75亿元,同比略有下降4.49%。值得注意的是,婴童护理产品收入同比增长18.1%至1.72亿元,均价同比提升21.6%,成为主要增长动力。
婴童护理产品在润本股份的业绩中扮演什么角色?
婴童护理产品是润本股份业绩的重要增长引擎。报告显示,Q3婴童护理产品收入达1.72亿元,同比增长18.1%,且产品均价同比提升21.6%,显示出公司产品结构升级的成功。这表明公司正有效把握婴童护理市场的高需求,通过提升产品价值来驱动增长。整体来看,2026年Q1-Q3婴童护理产品收入占比提升,成为公司营收和利润增长的主要贡献者。公司通过研发创新和品牌建设,强化了婴童护理产品的市场竞争力,为未来业绩持续增长奠定了基础。
润本股份未来的发展前景如何?
润本股份凭借其供应链优势、产品结构升级和渠道拓展,未来业绩有望保持快速增长。报告预测,2026-2028年公司EPS分别为0.93/1.11/1.31元/股,对应PE分别为21/18/15倍,维持“增持”评级。公司已展现出良好的经营韧性,Q1-Q3毛利率60.63%,净利率21.34%,虽净利率略有下降,但毛利率有所提升,显示出成本控制能力。此外,公司积极拓展新品类和新渠道,如精油产品虽收入有所波动,但整体战略布局有助于长期发展。综合来看,公司具备持续增长潜力,但需关注市场竞争和新品拓展的进展。
当前婴童护理市场的市场现状如何?
当前婴童护理市场呈现稳步增长态势,消费者对产品品质和功能的需求不断提升。随着新生代父母对健康护理的重视,高端化、专业化的婴童护理产品需求持续扩大。润本股份等领先企业通过产品创新和品牌建设,积极抢占市场份额。然而,行业竞争也日趋激烈,国内外品牌竞争加剧,对企业的研发能力和渠道效率提出更高要求。同时,政策监管趋严,对产品质量安全提出更高标准。总体而言,婴童护理市场前景广阔,但企业需持续提升产品竞争力以应对市场变化。
投资润本股份需要关注哪些风险?
投资润本股份需关注以下风险:首先,行业竞争加剧可能导致市场份额被侵蚀,影响业绩增长。其次,新品拓展若未达预期,可能影响公司未来的增长动力。具体到产品层面,驱蚊产品受高基数影响收入回落,需关注其恢复情况。此外,渠道拓展若不达预期,可能限制公司市场覆盖和销售增长。最后,原材料成本波动和汇率变动也可能对盈利能力产生影响。投资者需密切关注公司新品市场表现、渠道拓展进展以及成本控制能力,以评估潜在风险。