猜你想问
润本股份Q3业绩增速放缓的原因是什么?
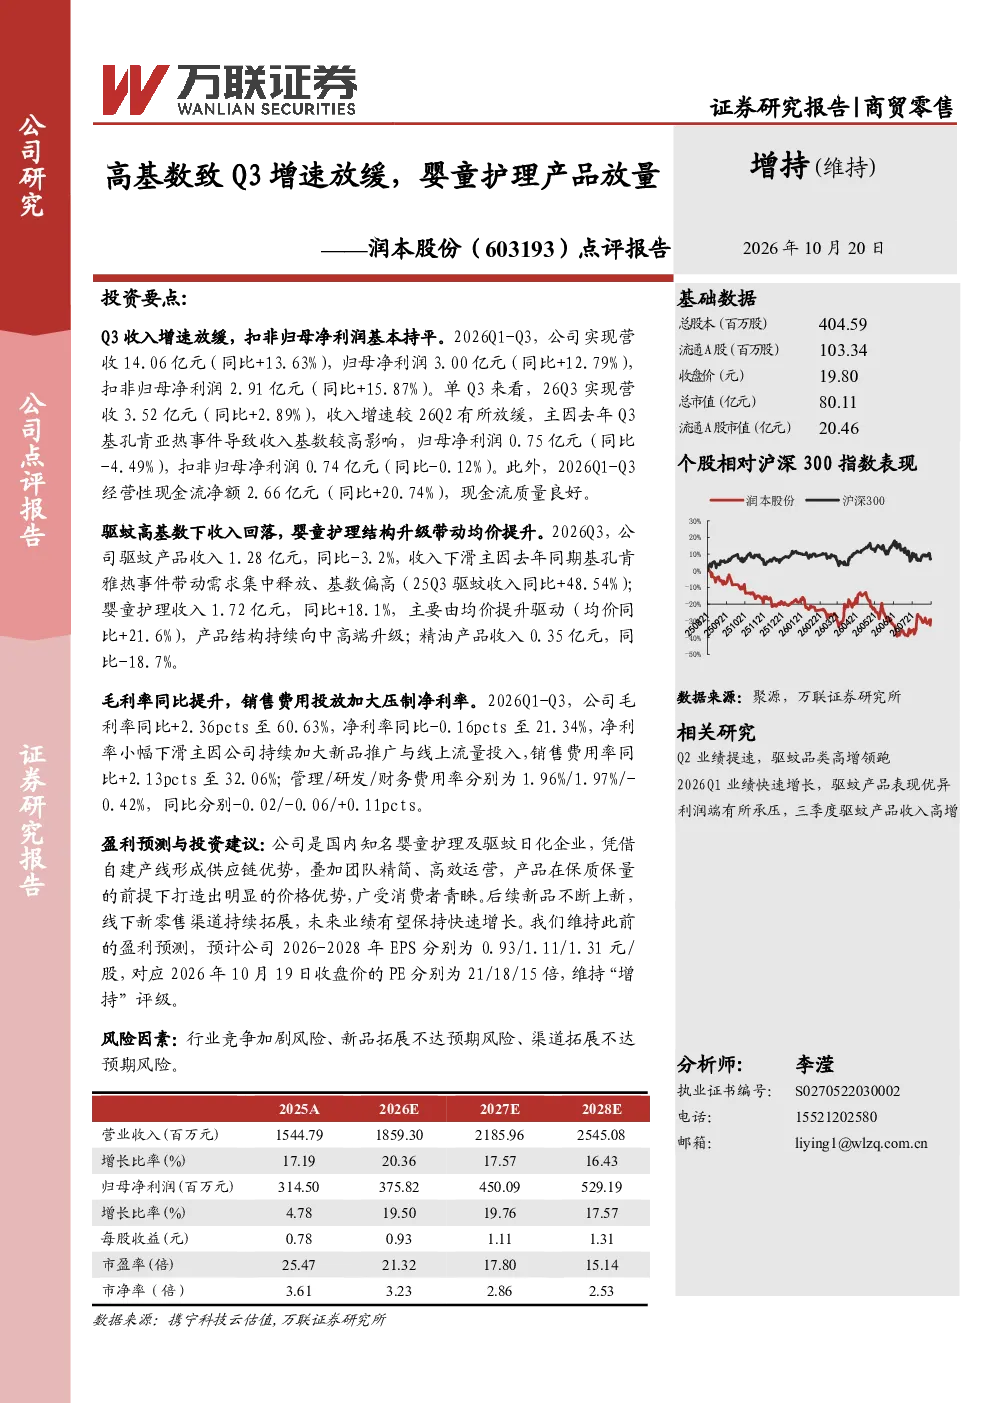
润本股份Q3收入增速放缓主要由于去年Q3基孔肯亚热事件导致基数较高。尽管如此,公司整体业绩仍保持增长态势,其中驱蚊产品受高基数影响收入有所回落,而婴童护理产品因结构升级带动均价提升,实现了收入增长。具体来看,2026年Q1-Q3营收同比增长13.63%至14.06亿元,归母净利润同比增长12.79%至3.00亿元,显示出公司业绩的稳健性。然而,单Q3营收同比仅增长2.89%至3.52亿元,归母净利润同比下滑4.49%至0.75亿元,主要受驱蚊产品高基数影响。值得注意的是,婴童护理产品均价提升21.6%,成为公司收入增长的重要驱动力。
婴童护理产品对润本股份业绩有何影响?
婴童护理产品对润本股份业绩具有显著的正向影响。报告显示,Q3婴童护理产品收入同比增长18.1%至1.72亿元,成为公司收入增长的主要贡献者。这一增长主要得益于产品结构升级,推动产品均价提升21.6%。2026年Q1-Q3期间,婴童护理产品收入占比持续提升,显示出公司在该领域的竞争优势。此外,毛利率方面,2026年Q1-Q3毛利率同比提升2.36个百分点至60.63%,进一步印证了产品升级带来的盈利能力改善。尽管销售费用率同比上升2.13个百分点至32.06%,但整体业绩仍保持增长,表明公司战略调整初见成效。
润本股份所处赛道的发展趋势如何?
润本股份所处赛道即婴童护理产品市场,近年来呈现多元化与高端化发展趋势。随着消费者对婴幼儿产品安全性和功能性的要求提高,市场对高品质、差异化的产品需求持续增长。同时,健康意识提升推动精油等天然护理产品逐渐成为市场新热点。润本股份通过产品结构升级,积极布局高端婴童护理产品,符合行业发展趋势。然而,行业竞争激烈,国内外品牌众多,价格战与渠道争夺加剧,对企业的品牌建设和创新能力提出更高要求。未来,行业整合与市场份额集中度可能进一步提升,企业需持续关注市场动态,优化产品组合与渠道策略。
当前婴童护理市场的市场现状如何?
当前婴童护理市场呈现供需两旺但竞争加剧的态势。一方面,随着三孩政策持续利好,婴幼儿人口基数扩大,市场需求保持稳定增长。另一方面,消费者对产品品质和品牌的要求日益提高,推动市场向高端化、专业化方向发展。润本股份等头部企业通过技术创新和品牌建设,积极抢占高端市场,但中小企业仍面临生存压力。此外,线上渠道成为重要销售阵地,但线下渠道的精细化运营仍不可或缺。值得注意的是,精油等天然护理产品市场增长迅速,成为新的增长点。然而,原材料成本波动、渠道费用上升等因素可能影响企业盈利能力,需密切关注行业政策变化和竞争格局演变。
润本股份研报提示哪些风险?
润本股份研报提示的主要风险包括行业竞争加剧、新品拓展不及预期及渠道拓展压力。首先,婴童护理市场竞争激烈,国内外品牌竞争白热化,可能导致价格战加剧,压缩企业利润空间。其次,新品拓展方面,虽然公司已布局高端婴童护理产品,但市场接受度仍需时间验证,若新品推广效果不及预期,可能影响业绩增长。此外,渠道拓展方面,随着线上渠道的快速发展,线下渠道的维护成本上升,若渠道管理不当,可能影响市场渗透率。最后,原材料价格波动和汇率变动也可能对企业的成本控制和盈利能力产生影响,需持续关注行业动态和政策变化。