猜你想问
点评报告核心内容是什么?
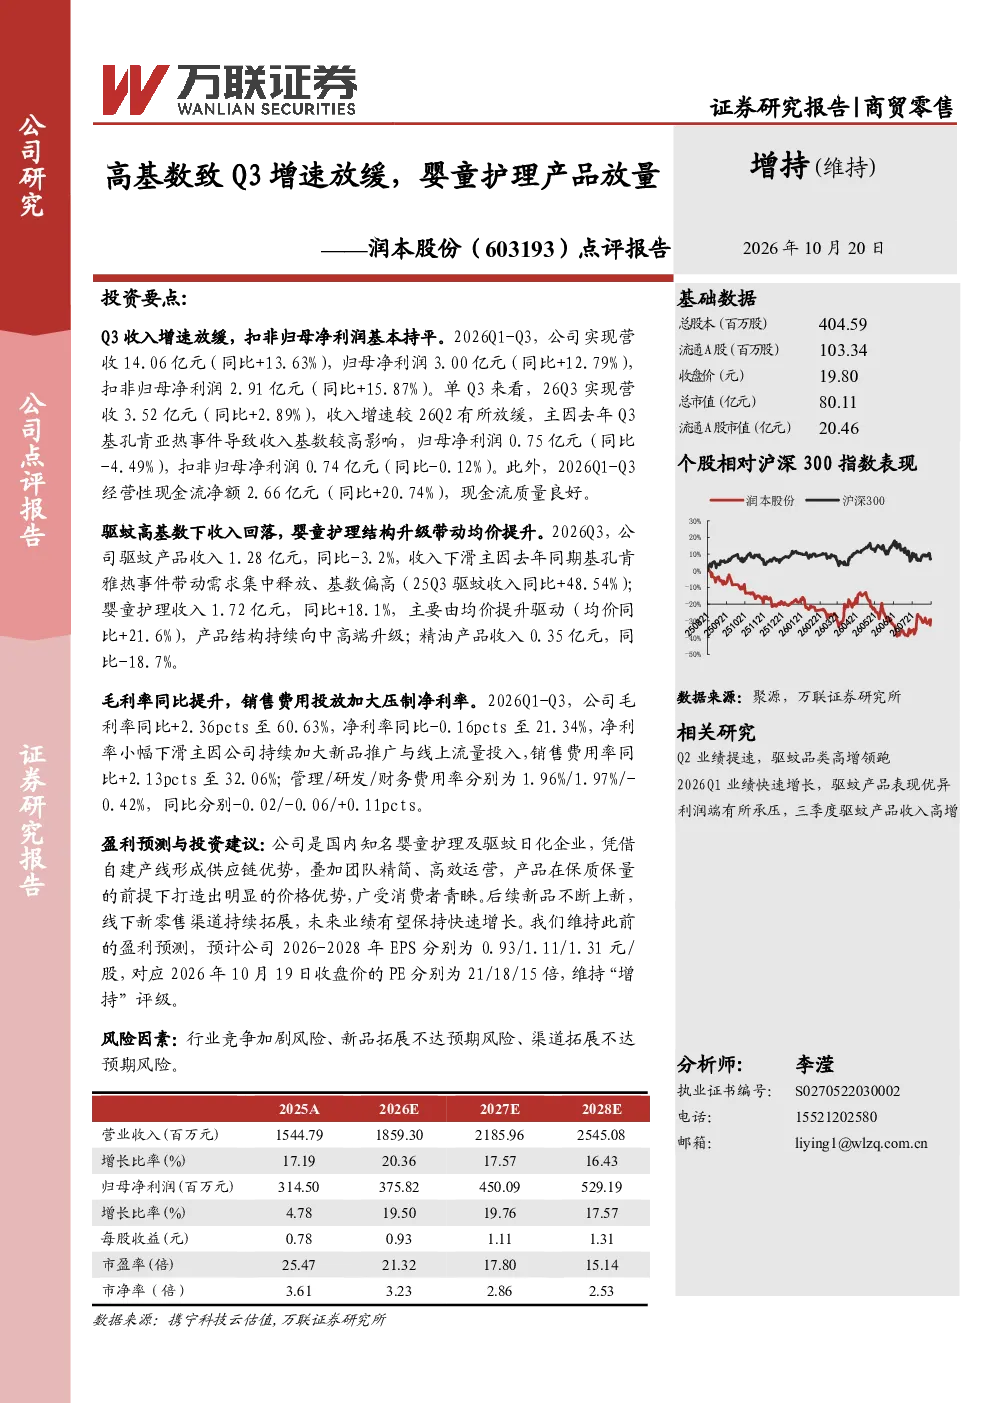
该报告指出2026年Q3公司营收3.52亿元,同比+2.89%,增速放缓主因是去年Q3基孔肯亚热事件导致的收入基数较高。归母净利润0.75亿元,同比-4.49%。婴童护理产品收入1.72亿元,同比+18.1%,主要由均价提升驱动。Q1-Q3毛利率同比+2.36pcts至60.63%,净利率同比-0.16pcts至21.34%,主因销售费用率同比+2.13pcts至32.06%。经营性现金流净额2.66亿元,同比+20.74%
婴童护理赛道发展趋势如何?
婴童护理赛道持续受益于人口增长和消费升级,产品结构向中高端升级明显。企业通过自建产线形成供应链优势,打造价格优势,广受消费者青睐。未来新品不断上新,线下新零售渠道持续拓展,有望保持快速增长。但需关注行业竞争加剧、新品拓展不达预期、渠道拓展不达预期等风险
报告重点分析了哪些方向?
报告重点分析了公司Q3收入增速放缓的原因,即高基数影响,以及婴童护理产品放量的驱动因素,如均价提升和产品结构升级。同时,报告关注了毛利率提升但净利率受压的情况,主因是销售费用率上升。此外,报告肯定了公司供应链优势和新品拓展,并维持“增持”评级
当前市场现状如何判断?
当前市场对婴童护理产品需求稳定增长,消费者更注重产品品质和品牌。企业需在保证产品品质前提下,持续创新和拓展渠道。报告显示公司现金流质量良好,但需警惕行业竞争加剧带来的压力。整体来看,婴童护理市场仍有较大发展空间,但企业需积极应对挑战
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、新品拓展不达预期、渠道拓展不达预期。行业竞争加剧可能导致价格战,新品拓展不达预期会影响业绩增长,渠道拓展不达预期会限制市场覆盖。此外,原材料价格波动、政策变化等也可能对公司经营产生影响
你可能感兴趣
点评报告:高基数致Q3增速放缓,婴童护理产品放量
万联证券2026-10-20
2023年5月外贸数据点评:高基数和外需放缓致出口增速转负
财信国际经济研究院2023-06-07
2月水泥行业数据点评:高基数致增速放缓,微刺激支撑需求
建筑建材华融证券2014-03-14
2021年三季报点评:Q3受高基数影响同比增速放缓
医药生物国泰君安证券2021-10-29
高基数致业绩增速放缓,盈利稳定性强
建筑建材华创证券2019-10-24
高基数致一季度增速放缓,全年高增长态势延续
交运设备华创证券2015-03-03
同期高基数致增速下滑,看好HS放量
交通运输财通证券2018-10-12
纺织服装行业周报:纺服板块Q3业绩前瞻:Q3高基数下增速放缓,NIKE去库存超预期
纺织服装华西证券2023-09-29
高基数下Q3收入增速放缓、无缝业务继续恢复
纺织服装山西证券2022-10-27
高基数下Q3增速放缓,整体实现稳健增长
纺织服装财信证券2021-11-02