猜你想问
润本股份2026年中报核心内容是什么?
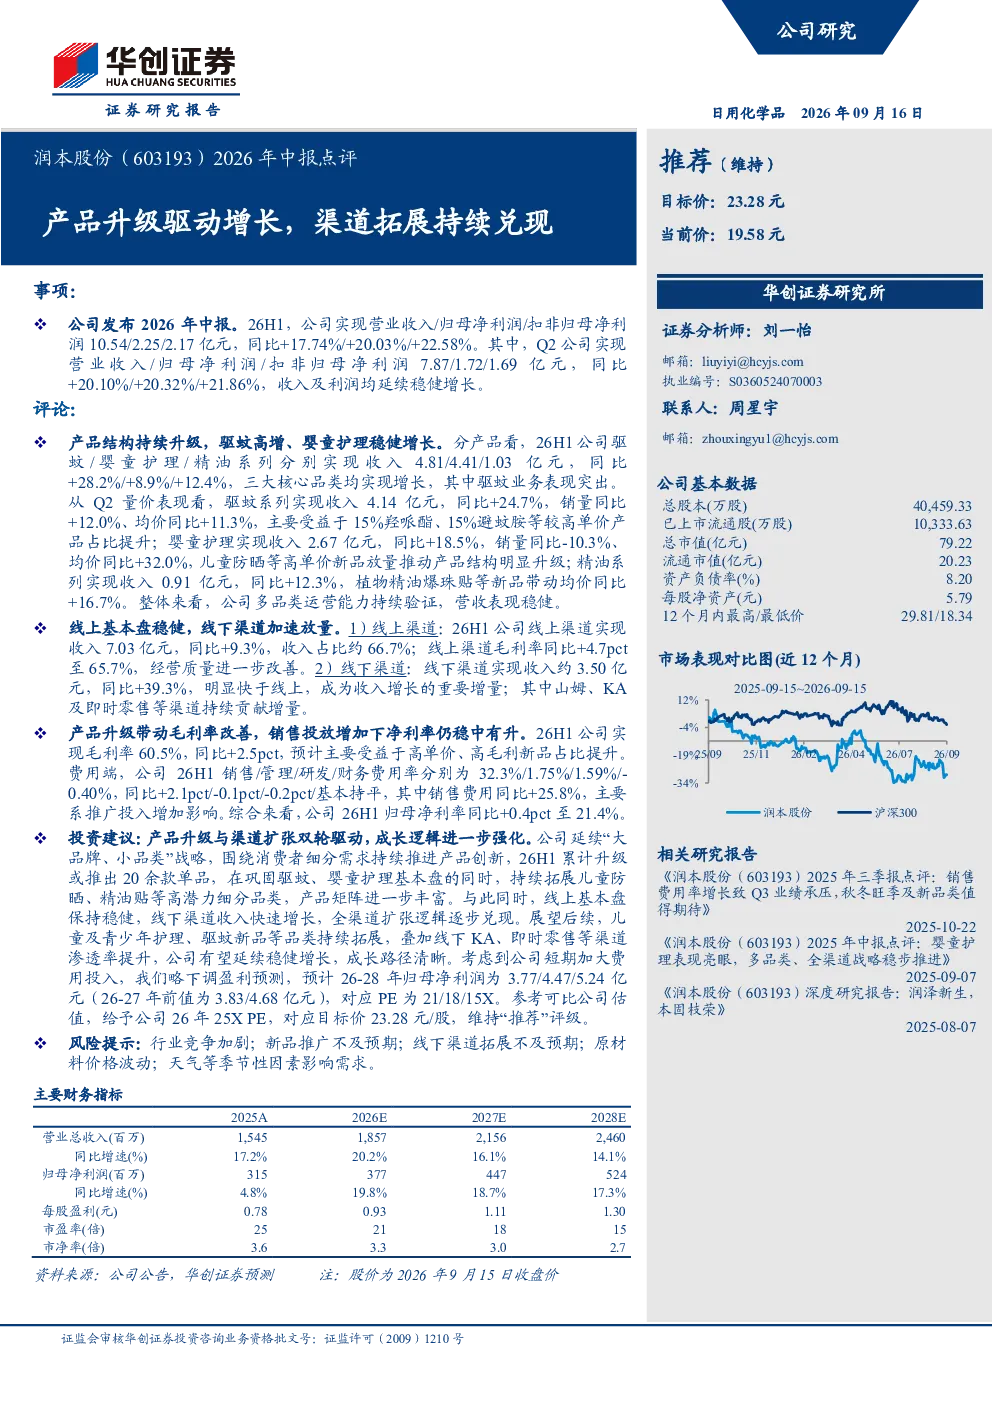
润本股份2026年中报显示,公司通过产品升级和渠道拓展实现双轮驱动,业绩稳健增长。驱蚊业务表现突出,婴童护理稳健增长,精油系列稳步提升。线上渠道基本盘稳健,线下渠道加速放量,成为收入增长的重要增量。产品升级带动毛利率改善,销售费用增加下净利率仍稳中有升。
润本股份所处赛道行业发展趋势如何?
润本股份所处赛道为日化用品行业,特别是驱蚊、婴童护理及精油领域。报告显示,公司围绕消费者细分需求持续推进产品创新,产品矩阵进一步丰富。线上渠道保持稳健,线下渠道收入快速增长,全渠道扩张逻辑逐步兑现。行业竞争加剧是主要挑战,但公司通过差异化产品策略和渠道优化保持竞争优势。
润本股份2026年中报重点分析了哪些方向?
润本股份2026年中报重点分析了产品升级与渠道拓展对业绩的驱动作用。报告显示,驱蚊系列收入同比增长28.2%,婴童护理收入同比增长8.9%,精油系列收入同比增长12.4%,产品升级带动毛利率提升至60.5%。同时,线下渠道收入同比增长39.3%,成为收入增长的重要增量。公司延续“大品牌、小品类”战略,围绕细分需求进行产品创新。
润本股份当前市场现状如何?
润本股份当前市场现状表现为业绩稳健增长,2026H1实现营业收入10.54亿元,同比增长17.74%;归母净利润2.25亿元,同比增长20.03%。线上渠道收入占比约66.7%,线下渠道收入快速增长。公司产品矩阵进一步丰富,驱蚊、婴童护理及精油系列均实现收入增长。但行业竞争加剧、新品推广及线下渠道拓展存在不确定性。
润本股份2026年中报存在哪些风险提示?
润本股份2026年中报提示的主要风险包括:行业竞争加剧可能导致市场份额下降;新品推广不及预期影响未来增长;线下渠道拓展速度可能低于预期;原材料价格波动影响成本控制;天气等季节性因素影响需求稳定性。此外,销售费用增加可能对短期利润产生压力,但长期看净利率仍稳中有升。
你可能感兴趣
中金美护 润本股份2026年中报点评
未知机构2026-08-21
润本股份26H1中报业绩点评 业绩符合预期 看好秋冬婴童护肤产品放量
未知机构2026-08-21
申万宏源美护 润本股份26H1中报业绩点评业
未知机构2026-08-20
润本股份:2026年第一季度报告
财报2026-04-23
——开润股份2026年中报点评26Q2业绩稳健增长,服装制造延续高增
国泰海通证券2026-09-11
润本股份2024三季报点评:业绩符合预期,看好Q4婴童新品带动高增
国泰君安证券2024-10-24
润本股份2023年业绩预告点评:业绩高增略超预期,盈利持续优化
国泰君安证券2024-01-25
润本股份2024半年报预告点评:业绩高增超预期,运营优化成效显著
国泰君安证券2024-07-11
国海商社 润本股份2026H1业绩点评 收入利润双提速 产品矩阵与线下渠道拓展打开成长空间
未知机构2026-08-21
润本股份2024半年报点评:业绩高增符合预期,驱蚊品类领增
国泰君安证券2024-08-16