核心结论
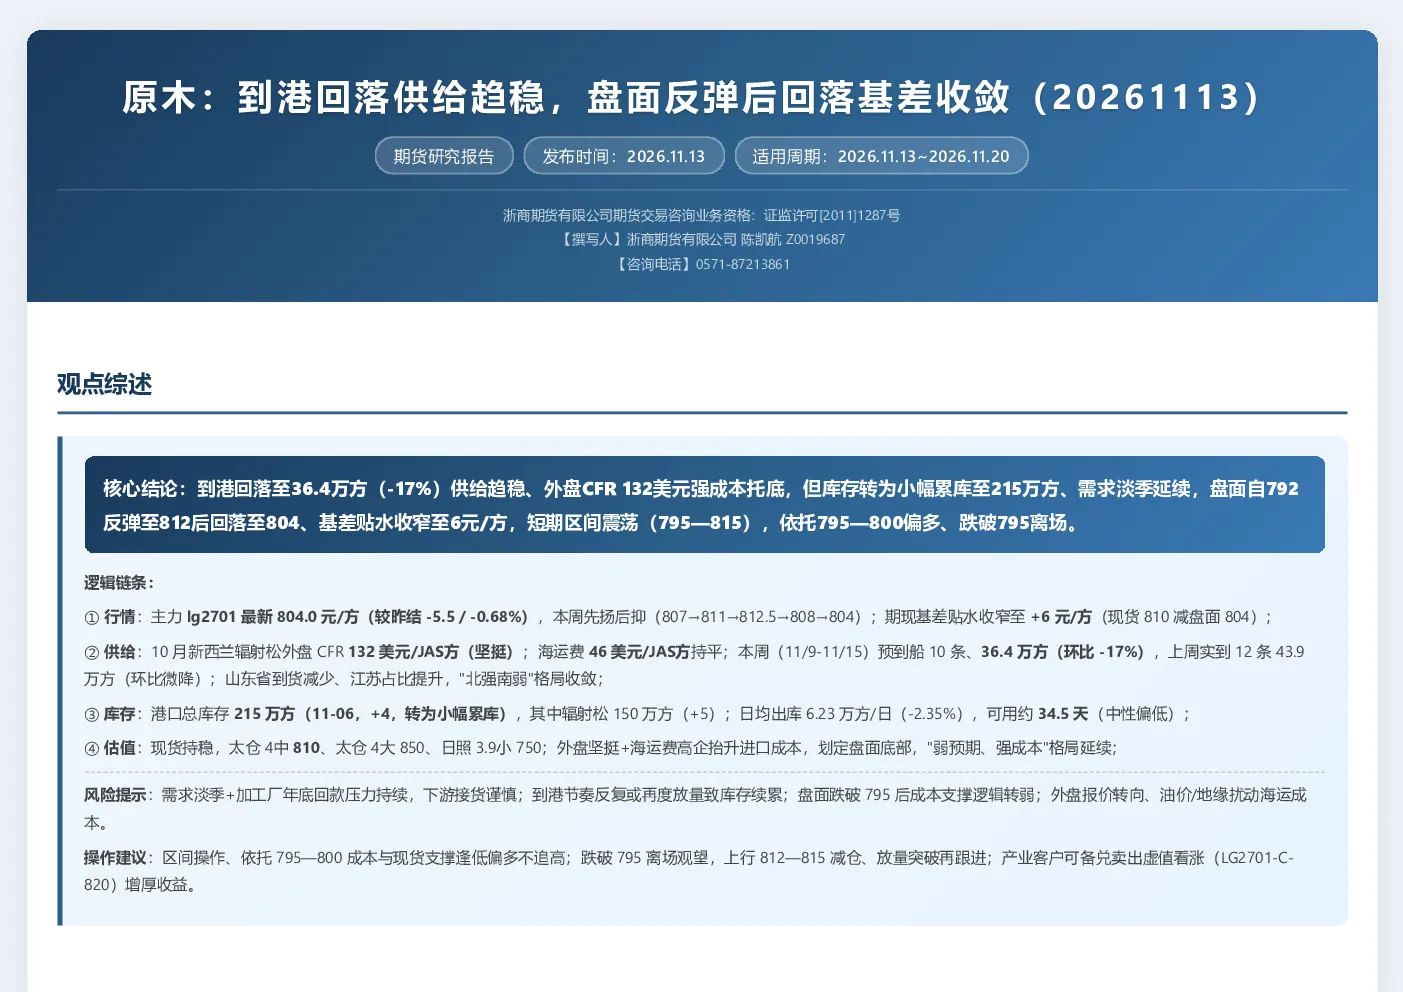
到港回落至36.4万方(-17%),供给趋稳,外盘CFR 132美元强成本托底,但库存转为小幅累库至215万方、需求淡季延续,盘面自792反弹至812后回落至804,基差贴水收窄至6元/方,短期区间震荡(795—815),依托795—800偏多、跌破795离场。
逻辑链条
- 行情:主力lg2701最新804.0元/方(较昨结-5.5 / -0.68%),本周先扬后抑(807→811→812.5→808→804);期现基差贴水收窄至+6元/方(现货810减盘面804)。
- 供给:10月新西兰辐射松外盘CFR132美元/JAS方(坚挺);海运费46美元/JAS方持平;本周(11/9-11/15)预到船10条、36.4万方(环比-17%),上周实到12条43.9万方(环比微降);山东省到货减少、江苏占比提升,"北强南弱"格局收敛。
- 库存:港口总库存215万方(11-06,+4,转为小幅累库),其中辐射松150万方(+5);日均出库6.23万方/日(-2.35%),可用约34.5天(中性偏低)。
风险提示
需求淡季+加工厂年底回款压力持续,下游接货谨慎;到港节奏反复或再度放量致库存续累;盘面跌破795后成本支撑逻辑转弱;外盘报价转向、油价/地缘扰动海运成本。
操作建议
区间操作、依托795—800成本与现货支撑逢低偏多不追高;跌破795离场观望,上行812—815减仓、放量突破再跟进;产业客户可备兑卖出虚值看涨(LG2701-C-820)增厚收益。
一、行情概述
盘面先扬后抑,基差贴水收窄,lg2701本周自792反弹至812.5后回落至804,期现基差贴水收窄至6元/方,现货持稳。
二、基本面深度解析
到港回落供给趋稳、外盘坚挺托底;但库存转为小幅累库、需求淡季延续,制约上行高度。
2.1供给端
- 外盘CFR:10月新西兰辐射松外盘CFR报价132美元/JAS方(坚挺,外商下调意愿低),进口成本持续托底。
- 海运费:11月上旬进口针叶原木散货船海运费(新西兰→中国)46美元/JAS方(环比持平)。
- 到港:本周(11/9—11/15)13港新西兰针叶原木预到船10条、到港36.4万方(环比-17%);上周(11/2—11/8)实到12条、43.9万方(环比微降);山东到货减少、江苏占比提升,"北强南弱"格局收敛,供给压力转移。
- 进口:10月13港针叶原木到船77条、到港174.53万方(环比-6.74%),新西兰材占比88.41%;新西兰直发中国9船35万方,近四周累计35船136万方。
- 盘面反弹后基差贴水由18元/方收窄至6元/方,期现价差修复;市场未现普涨,需求淡季下上行空间受限。
三、市场舆情
到港回落、外盘坚挺偏多;库存转累、需求淡季及年底回款压力制约上行。
四、结论与风险提示
4.1综合研判
核心矛盾:到港回落供给趋稳+外盘CFR坚挺成本托底偏多vs库存转为累库+需求进入淡季(年底回款压力)。强成本划定下方空间,但需求淡季与库存转累制约上行,短期维持区间震荡格局。
4.2方向判断
短期(1-2周):区间震荡,参考795—815元/方。下方关注795-800(成本折算/现货基准)支撑,跌破795则成本支撑逻辑转弱;上方812—815压力仍需放量突破。中期(1-3月):取决于需求淡季兑现与到港节奏。外盘强硬+低库存提供下方支撑,冬储/年后补库或到港进一步回落有望反弹;需求持续平淡+供应宽松则区间下沿反复。
4.3策略建议
区间操作、依托795—800支撑逢低偏多不追高;跌破795离场观望。
- 操作区间:795—800依托成本与现货支撑轻仓偏多;跌破795多头离场;812—815上沿减仓,放量突破再跟进。
- 止损参考:跌破795(成本折算)多头离场观望。
- 期权参考:产业客户可备兑卖出虚值看涨(LG2701-C-820)增厚收益,需控制敞口。
- 关键跟踪:13港实际到港节奏、外盘报价、海运费、库存与出库、需求淡季与冬储启动。
4.4风险提示
- 盘面跌破795后成本支撑逻辑失效,基差走阔引发补跌。
- 到港节奏反复或再度放量,库存续累压制盘面。
- 需求淡季+加工厂年底回款压力,下游放量采购意愿不足。
- 外盘报价转向、油价/地缘扰动海运成本、政策与汇率波动。