猜你想问
这份研报主要分析了石药集团的哪些方面?
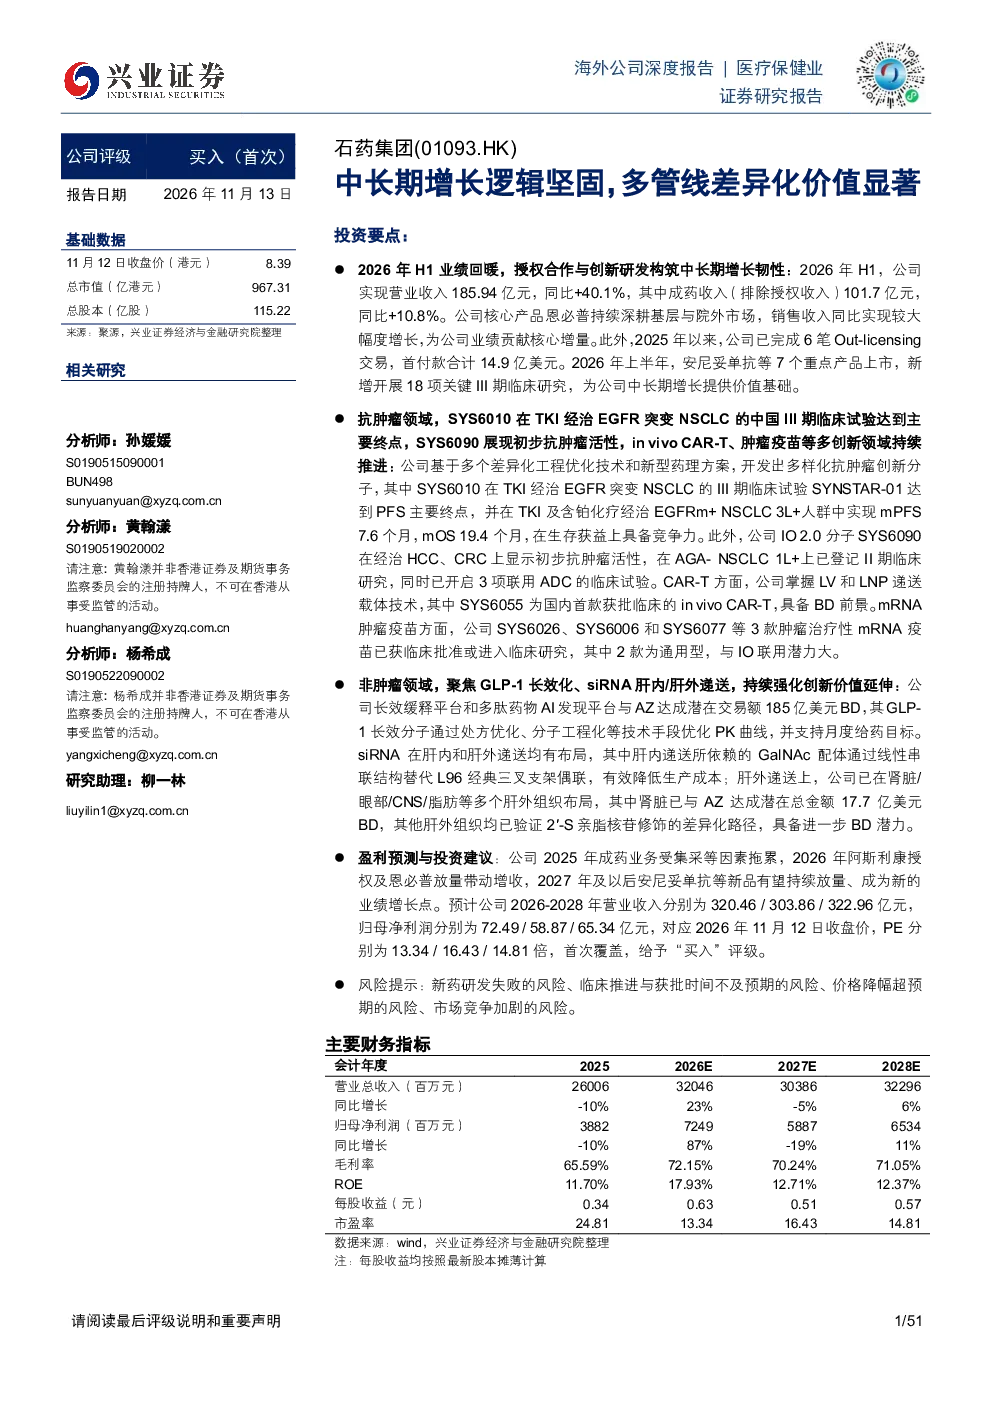
本研报重点分析了石药集团的中长期增长逻辑,包括其八大创新研发平台覆盖的纳米制剂、mRNA疫苗、siRNA、ADC等核心技术方向,以及约200项创新药与创新制剂的研发支持。同时,报告还深入探讨了恩必普的销售增长、Out-licensing交易成果、安尼妥单抗等新产品的上市计划及临床研究进展。
石药集团在抗肿瘤领域的创新管线有哪些亮点?
石药集团在抗肿瘤领域展现出显著的创新实力,其ADC药物如SYS6010在EGFR突变NSCLC的III期临床试验中达到PFS主要终点,mOS达19.4个月;SYS6043在B7-H3 ADC领域展现初步疗效;TF靶向ADC SYS6051有望实现较宽治疗窗。此外,PD-1/IL-15双抗SYS6090已开启ADC联用临床试验,CAR-T药物SYS6055为国内首个获批临床的in vivo CAR-T药物,mRNA疫苗管线也具备较大潜力。
石药集团在非肿瘤领域的研发布局有何特色?
石药集团在非肿瘤领域聚焦GLP-1长效化、siRNA肝外递送等创新技术,覆盖CVM、炎症与自免、感染及CNS等多个治疗领域。其长效缓释平台和多肽药物AI发现平台与AZ达成了潜在交易额185亿美元的BD。GLP-1长效分子SYH2082结合长半衰期修饰和长效制剂平台,支持每月给药一次。siRNA在肝内和肝外递送均有布局,公司在肾脏、眼部、CNS及脂肪等多个肝外组织也进行了深入探索。
根据研报,石药集团的市场现状如何?
研报显示,石药集团正由仿制药向创新药转型并取得显著成果,核心产品恩必普销售收入同比大幅增长。公司已完成6笔Out-licensing交易,首付款合计14.9亿美元。2026年上半年,安尼妥单抗等7个重点产品上市,并新增开展18项关键III期临床研究。预计2026-2028年营业收入分别为320.46/303.86/322.96亿元,归母净利润分别为72.49/58.87/65.34亿元。
研报提示了哪些投资风险?
研报提示的主要风险包括新药研发失败的风险,即部分管线可能无法达到预期临床效果或获批;临床推进与获批时间不及预期的风险,可能导致项目延期或商业化进程受阻;价格降幅超预期的风险,仿制药集采等因素可能影响产品定价;市场竞争加剧的风险,创新药领域竞争日益激烈,可能影响市场份额和盈利能力。