猜你想问
这份研报主要分析了什么内容?
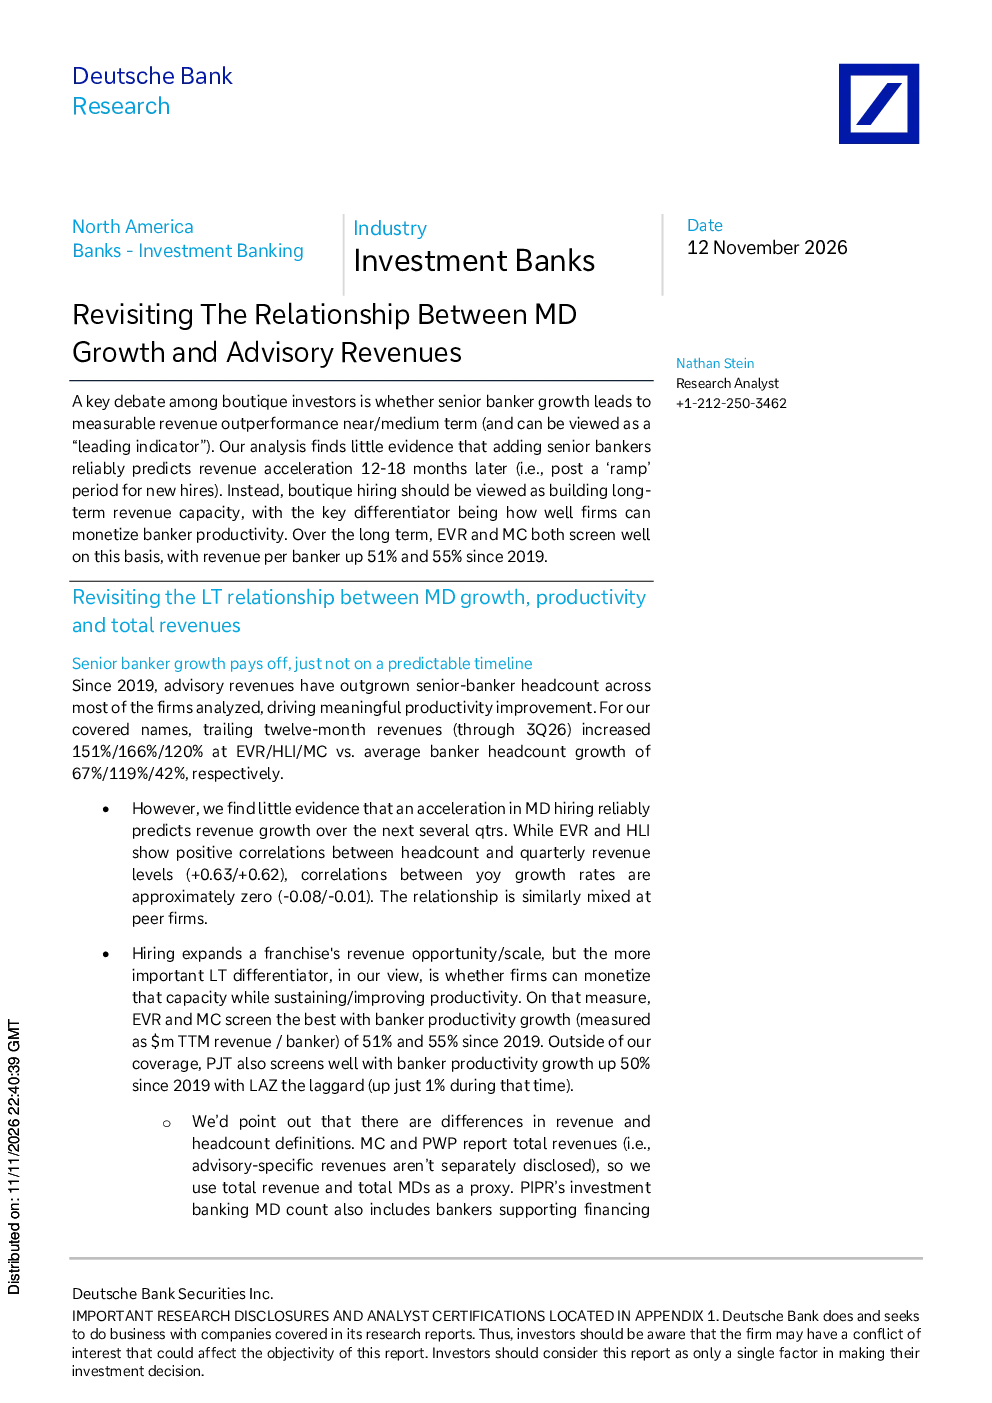
这份研报分析了投行业务收入增长与高级经理头衔增长之间的关系。研究发现,多数投行自2019年以来投行业务收入增速超过高级经理头衔增长,表明生产力显著提升。然而,高级经理招聘加速并不能可靠地预测未来12-18个月的收入增长。相反,招聘应被视为建立长期收入能力,关键区别在于公司如何将高级经理的生产力转化为可衡量的收入。
投行业务收入增长与高级经理头衔增长有何关系?
研报对比了投行业务收入增长与高级经理头衔增长,发现多数投行自2019年以来投行业务收入增速超过高级经理头衔增长,表明生产力提升。但高级经理头衔增长与收入增长的相关性并不强,招聘加速不直接等于短期收入增长,而是长期收入能力的建设。关键在于公司能否将高级经理的生产力有效转化为收入。
哪些公司在高级经理生产力方面表现较好?
在高级经理生产力方面,EVR和MC表现最佳,自2019年以来,其高级经理生产力(以每名经理的TTM收入衡量)分别增长了51%和55%。PJT也表现良好,自2019年以来,其高级经理生产力增长了50%。相比之下,LAZ同期仅增长1%,表现落后。这些数据表明,维持或提高高级经理生产力是公司长期收入增长的关键。
当前投行业务市场有何重要趋势?
当前投行业务市场的重要趋势是,公司越来越重视高级经理的生产力而非单纯的头衔增长。多数投行通过提升生产力实现了收入增长,但招聘加速并不直接带来短期收入提升。长期来看,公司需要建立机制将高级经理的生产力转化为可衡量的收入,才能实现可持续增长。
这份研报存在哪些风险提示?
这份研报的风险提示包括:研究中使用了总收入和高级经理总数作为代理指标,可能存在数据偏差;未区分有机招聘和收购,可能影响分析准确性;未考虑不同公司业务结构差异,如MC和PWP总收入包含投行业务外收入,可能影响对比结果。此外,分析未区分有机增长和收购影响,可能存在误导。
你可能感兴趣
重新审视债务与长期利率之间的关系:工作文件2024
金融Congressional Budget Office&Federal Deposit Insurance Corporation2024-11-01
重新审视债务与长期利率之间的关系:工作文件202405
美国国会预算办公室2024-12-01
联合国贸易发展委员会-重新审视发展中国家的贸易与贫困关系
商贸零售联合国2025-11-11
摩尔多瓦的腐败与经济增长 : 重新审视
国际货币基金组织2024-02-09
债务扩张VS货币宽松——重新审视二者关系
信达证券2023-07-22
重新审视搜索摩擦下降、失业与增长
美联储2025-10-21
2025年安全运营:重新审视当前安全运营的主题、市场趋势与成熟度,并展望未来
Wavestone2025-11-10
可转债周报:重新审视转债估值的底与顶
国泰君安证券2018-06-03
稳定币与代币化存款:重新审视狭义的银行业争论(英)
金融纽约联储2026-02-01
重新审视集聚经济与交通连通性——基于高加索和中亚国家证据的区域视角
基础化工世界银行2023-07-01