猜你想问
这份研报主要分析了哪些内容?
这份研报主要分析了A股市场回顾、工业企业利润数据、公募基金三季报情况,并精选了采矿业、轻工制造、证券Ⅱ、计算机行业的投资分析。采矿业利润高位攀升但下游高端制造业利润放缓;轻工制造利润分化,建议关注情绪消费赛道;证券Ⅱ板块估值低,建议关注财富管理业务转型;计算机行业受益于AI政策推动,建议关注AI应用和推理服务领域。
采矿业和轻工制造行业的发展趋势如何?
采矿业利润主要拉动,但企业库存持续累积,工业品价格延续上行,工业生产季节性回温,企业成本小幅回落,应收账款扩张压力持续。轻工制造行业1-9月利润保持较快增长,但消费品制造业利润分化,建议关注潮玩、黄金珠宝、国货美妆等情绪消费赛道,以及运动服饰行业。
报告重点分析了哪些投资方向?
报告重点分析了采矿业利润驱动、轻工制造利润分化、证券Ⅱ板块低估值机遇、计算机行业AI应用前景。采矿业建议关注利润高位攀升但下游利润放缓的动态;轻工制造建议关注情绪消费赛道和运动服饰行业;证券Ⅱ建议关注财富管理业务转型;计算机行业建议关注具备行业场景和智能体落地能力的AI应用,以及推理服务和模型部署优化。
当前市场状况如何判断?
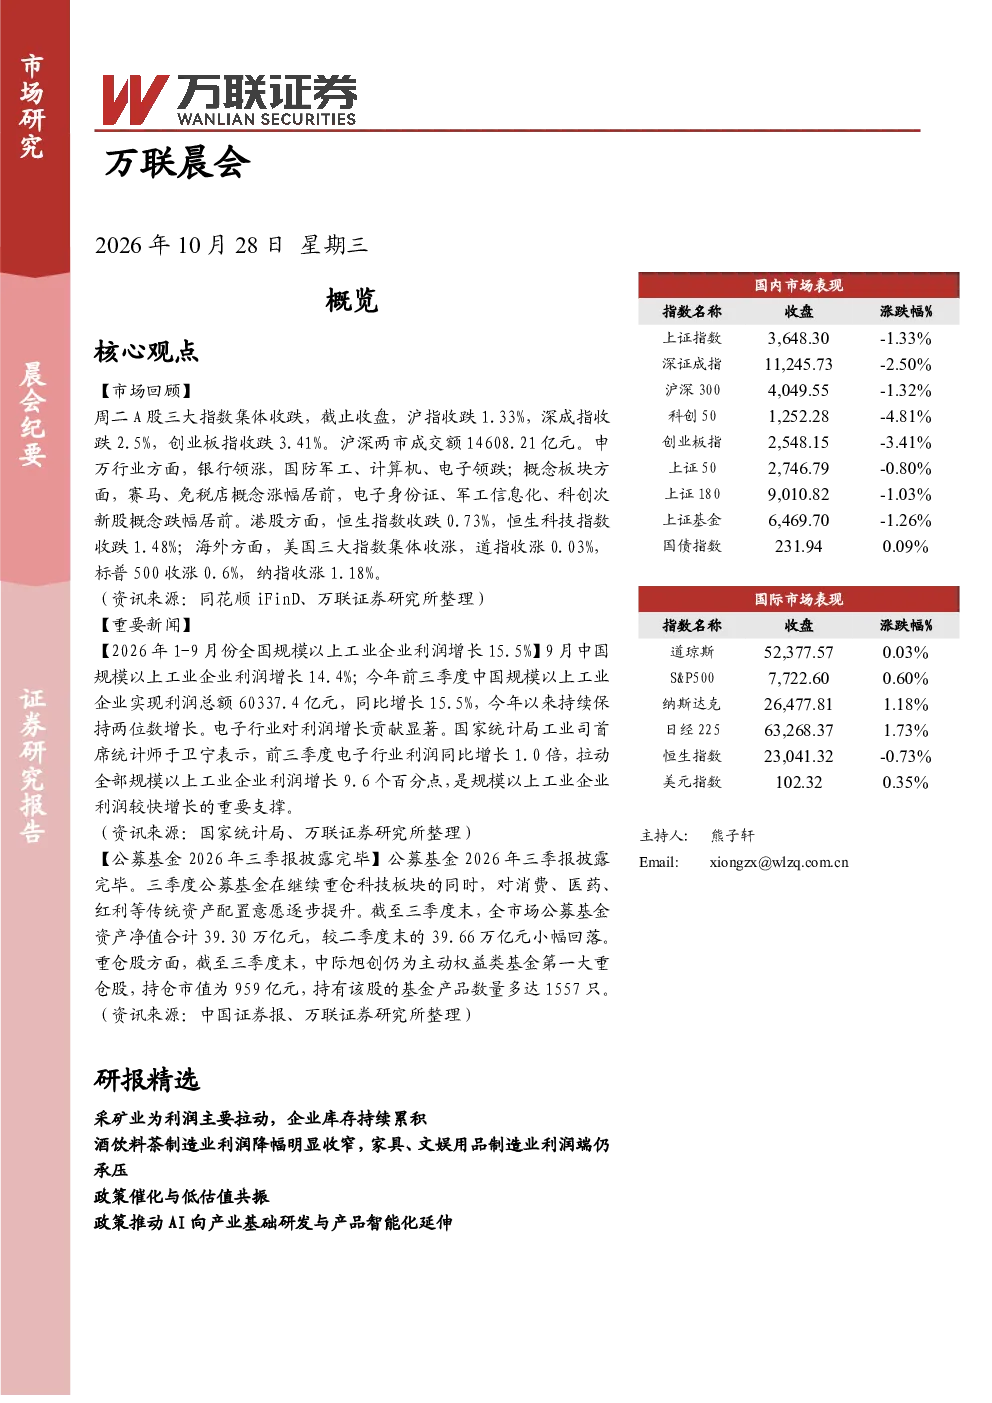
当前A股市场三大指数集体收跌,成交额14608.21亿元。申万行业方面,银行领涨,国防军工、计算机、电子领跌。概念板块方面,赛马、免税店概念涨幅居前,电子身份证、军工信息化、科创次新股概念跌幅居前。港股恒生指数和恒生科技指数也出现下跌。美国三大指数集体收涨。整体看市场波动较大,行业间表现分化。
研报提示了哪些风险因素?
研报提示了地缘政治风险、政策推进和落地不及预期、地产下滑幅度超预期等风险。宏观经济恢复不及预期、贸易摩擦、政策力度不及预期等也是需关注的风险。此外,中美科技摩擦、地缘政治风险、产业生态建设不及预期、应用落地不及预期等风险因素也可能对市场产生影响。