猜你想问
西部超导的核心竞争优势是什么?
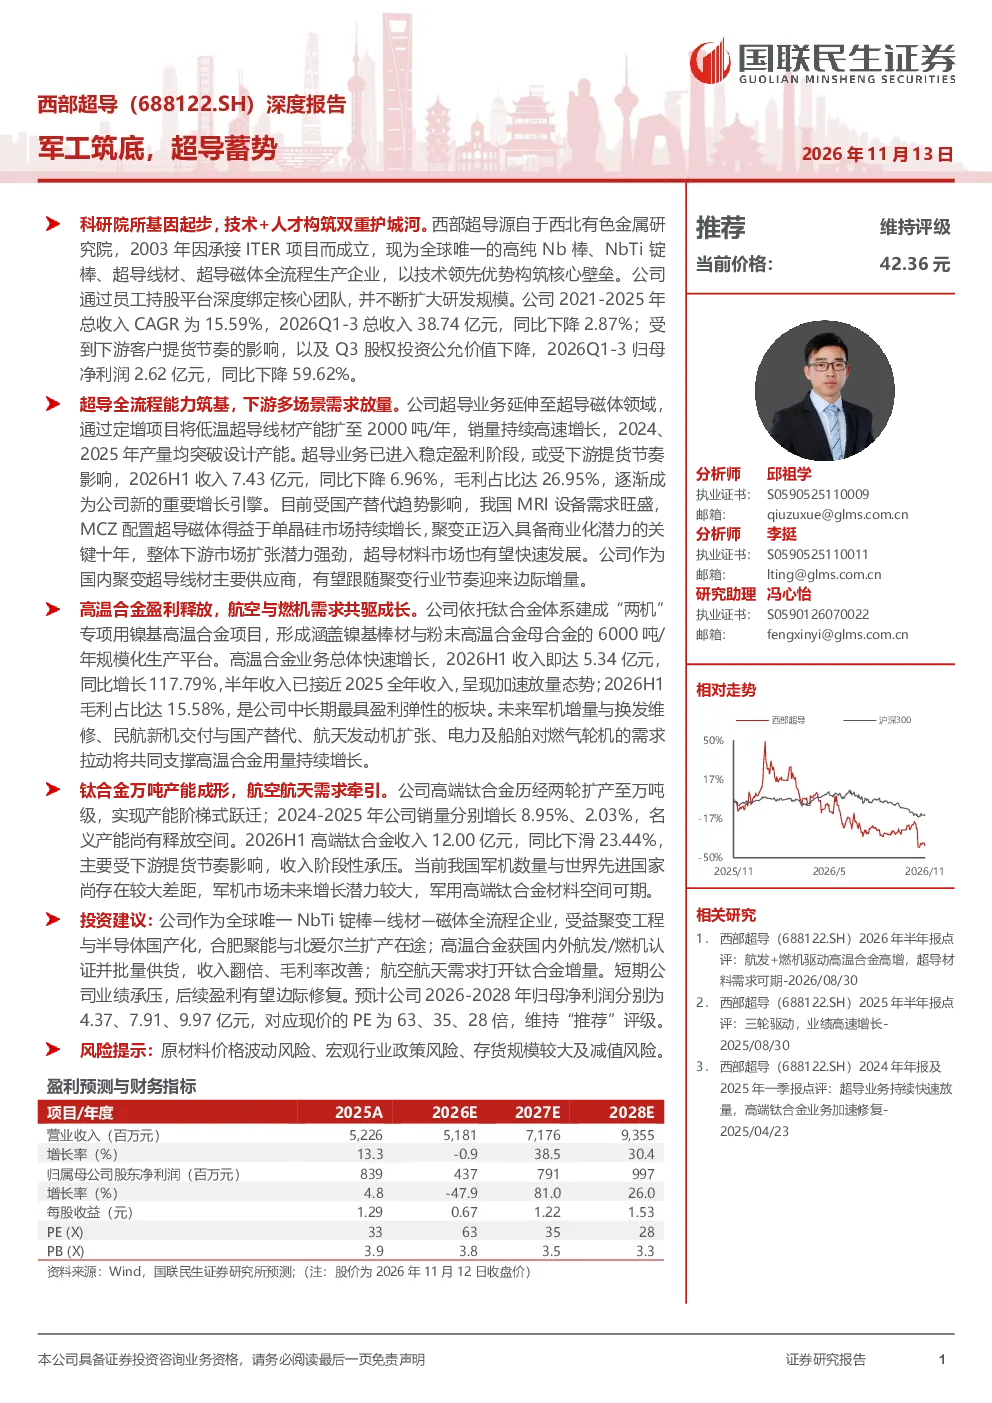
西部超导源于西北有色金属研究院,是全球唯一的高纯Nb棒、NbTi锭棒、超导线材、超导磁体全流程生产企业。公司拥有从铸锭熔炼到成品的内部一体化制造体系,并深度绑定核心团队,形成“院所技术基因+稳定核心团队”的双重护城河。
超导业务的发展前景如何?
公司超导业务延伸至超导磁体领域,通过定增项目将低温超导线材产能扩至2000吨/年,销量持续高速增长。超导业务已进入稳定盈利阶段,成为公司新的重要增长引擎。公司作为国内聚变超导线材主要供应商,有望跟随聚变行业节奏迎来边际增量。
高温合金业务有哪些看点?
公司高温合金业务总体快速增长,已通过国内航空发动机、航天型号、燃气轮机等多用户产品认证,并获得国外某头部燃气轮机生产商的认证并开始供货。高温合金业务已成为公司中长期最具盈利弹性的业务板块。
钛合金业务的市场空间怎样?
公司高端钛合金历经两轮扩产至万吨级,实现产能阶梯式跃迁。钛合金业务为公司的支柱收入来源,是盈利弹性的核心变量。未来军机增量及存量发动机换发维修高峰将共同支撑钛合金在军用航空领域的需求增长。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动风险、宏观行业政策风险、存货规模较大及减值风险。这些因素可能对公司经营业绩产生不利影响。
你可能感兴趣
西部超导(688122.SH)2025年半年报点评:三轮驱动,业绩高速增长
民生证券2025-08-30
西部超导(688122.SH)2026年半年报点评:航发+燃机驱动高温合金高增,超导材料需求可期
国联民生证券2026-08-29
食品饮料行业策略报告:筑底蓄势,励行求进
食品饮料华龙证券2026-08-28
西部超导(688122):高端钛合金龙头,军工航空材料主力供应商
财通证券2019-07-22
西部超导(688122)深度研究报告
发现报告2026-10-01
西部超导(688122)联讯科创板公司深度:国内高端航空钛材的龙头供应商
联讯证券2019-07-15
西部机械军工周周谈:燃气轮机独立赛道+松发股份深度报告
未知机构2026-09-20
丁二烯橡胶:乍暖还寒春意迟,筑底蓄势待新机
国贸期货2025-03-31
房地产行业周报:5月行业继续筑底蓄势
房地产国投证券2026-06-21
燃料油周评:原油振荡筑底,为新一轮涨势蓄势
招商期货2010-11-23