猜你想问
这份研报的核心内容是什么?
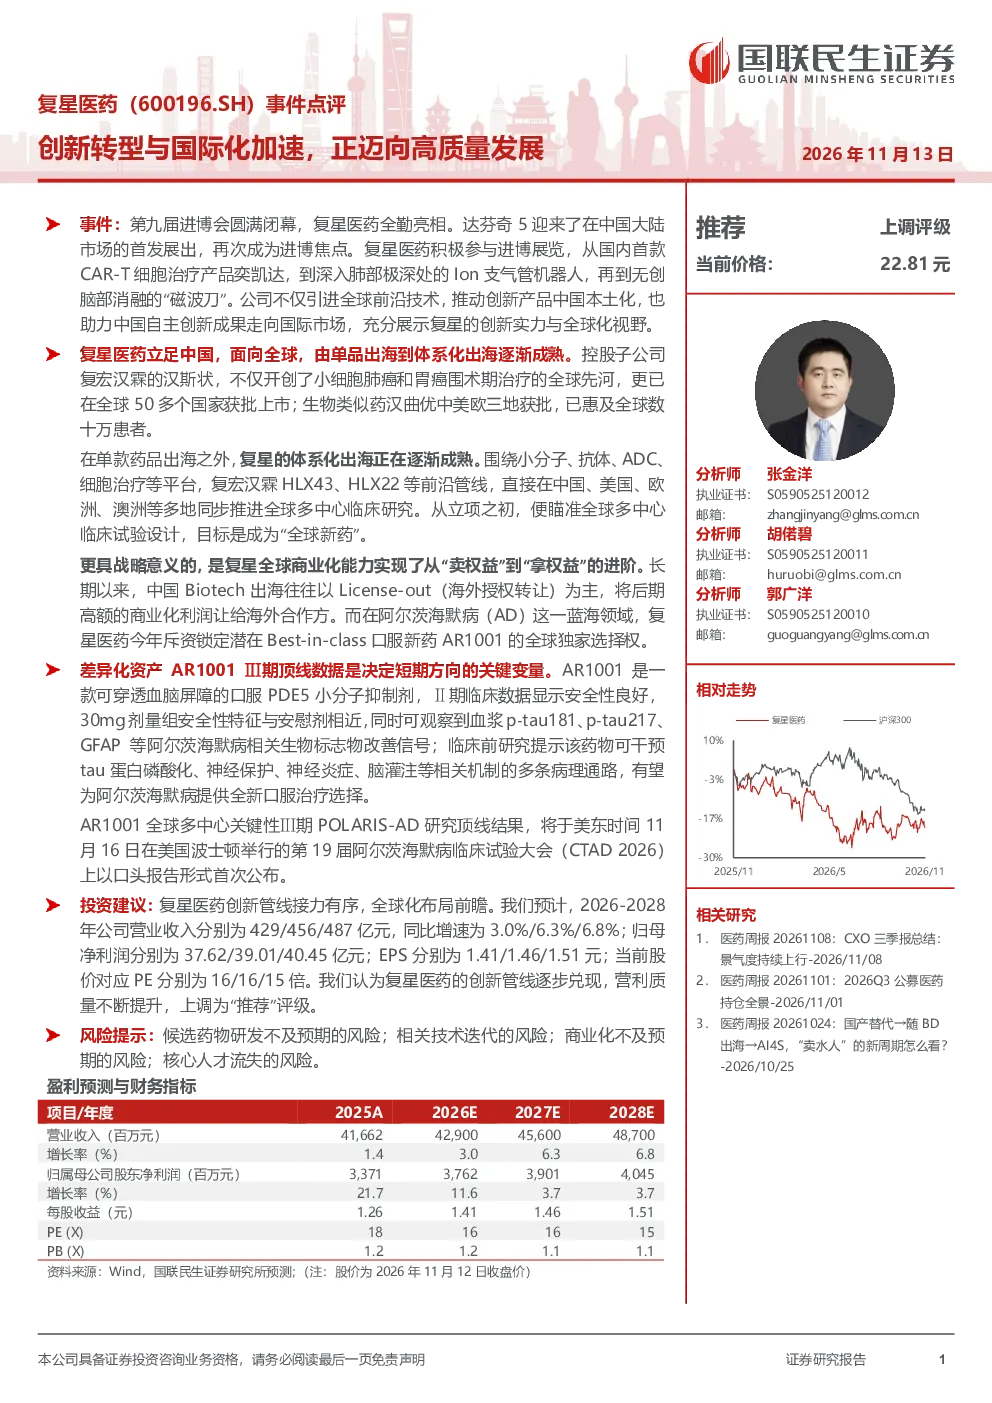
复星医药通过创新转型与国际化加速迈向高质量发展。公司积极参与第九届进博会,展示创新产品如CAR-T细胞治疗产品奕凯达、Ion支气管机器人等,并引进全球前沿技术。复星医药立足中国,面向全球,通过控股子公司复宏汉霖实现体系化出海,如汉斯状开创小细胞肺癌和胃癌围术期治疗全球先河,汉曲优在中美欧三地获批上市。公司全球商业化能力实现从“卖权益”到“拿权益”的进阶,斥资锁定阿尔茨海默病潜在Best-in-class口服新药AR1001的全球独家选择权。AR1001是一款可穿透血脑屏障的口服PDE5小分子抑制剂,其全球多中心关键性Ⅲ期POLARIS-AD研究顶线结果将于11月16日公布。
报告关注的赛道/行业发展趋势如何?
复星医药所处的生物医药行业正经历创新转型与国际化加速阶段。行业发展趋势表现为创新药物研发加速,如CAR-T细胞治疗等前沿技术不断突破。同时,国际化成为重要方向,企业通过控股子公司等方式实现体系化出海,抢占全球市场。全球商业化能力提升,从“卖权益”到“拿权益”的转变,标志着企业在全球市场中的话语权增强。此外,阿尔茨海默病等重大疾病领域成为研发热点,Best-in-class药物成为竞争焦点。
报告重点分析了哪些方向?
报告重点分析了复星医药的创新转型与国际化战略。具体包括公司参与进博会展示的创新产品,如奕凯达CAR-T细胞治疗产品和Ion支气管机器人等。同时,报告关注了公司通过复宏汉霖实现体系化出海的成果,如汉斯状和小细胞肺癌、胃癌围术期治疗药物的全球布局,以及汉曲优在中美欧三地获批上市的情况。此外,报告还重点分析了公司全球商业化能力的提升,特别是斥资锁定阿尔茨海默病潜在Best-in-class口服新药AR1001的全球独家选择权。
当前市场对复星医药的判断是什么?
当前市场对复星医药的评价较为积极。公司通过创新转型和国际化加速,展现出较强的竞争力。其创新产品如CAR-T细胞治疗产品奕凯达等获得市场关注,国际化布局也取得显著成效。公司全球商业化能力的提升,特别是锁定AR1001的全球独家选择权,进一步增强了市场信心。分析师预计公司未来几年营业收入和净利润将保持稳定增长,当前股价对应PE处于合理区间。
研报提示了哪些风险?
研报提示了复星医药面临的风险,包括候选药物研发不及预期、技术迭代风险、商业化不及预期以及核心人才流失等。候选药物研发不及预期可能导致项目进展受阻,影响公司业绩。技术迭代风险则要求公司持续投入研发,保持技术领先。商业化不及预期可能影响公司收入增长,而核心人才流失则可能影响公司整体运营效率。这些风险需要公司密切关注并采取相应措施应对。