猜你想问
东方证券2026年三季报核心内容有哪些?
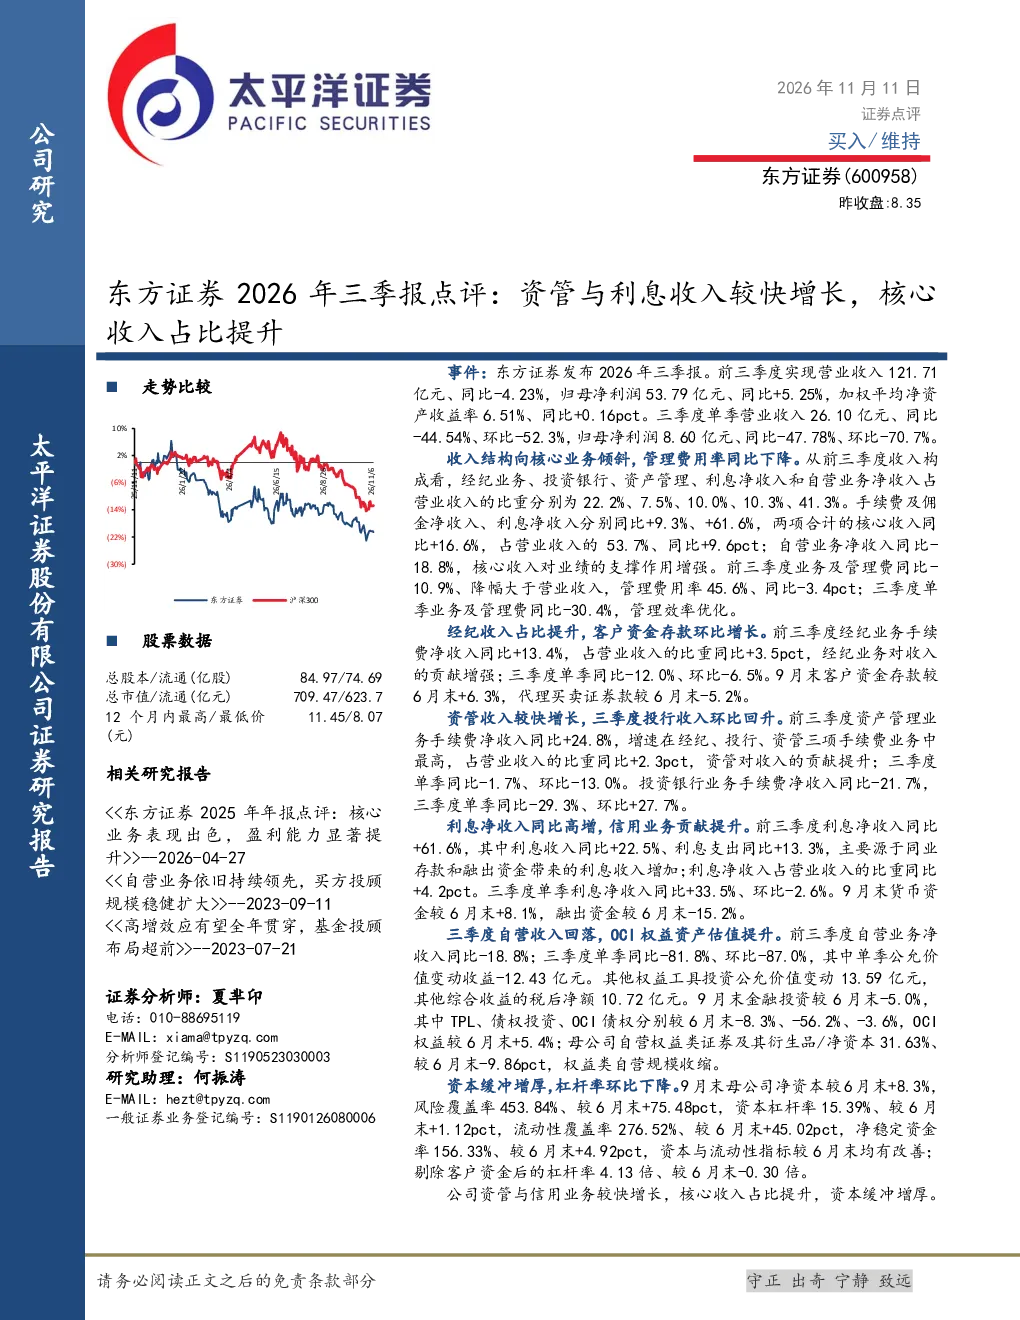
东方证券2026年前三季度业绩表现稳健,核心业务收入占比提升,资本缓冲增厚。具体来看,营业收入121.71亿元,同比-4.23%;归母净利润53.79亿元,同比+5.25%;加权平均净资产收益率6.51%,同比+0.16pct。核心收入(手续费及佣金净收入+利息净收入)同比+16.6%,占营业收入53.7%,同比+9.6pct,对业绩支撑增强。经纪业务、资产管理业务和利息净收入分别同比+13.4%、+24.8%、+61.6%。业务及管理费同比-10.9%,管理费用率45.6%,同比-3.4pct,管理效率优化。
金融行业发展趋势如何?
东方证券作为金融行业代表,其报告显示行业核心业务收入占比提升趋势明显。资产管理业务手续费净收入同比+24.8%,增速最高,反映行业财富管理转型加速。利息净收入同比+61.6%,主要来自同业存款和融出资金增加,体现行业流动性管理能力提升。但自营业务净收入同比-18.8%,三季度单季大幅回落-81.8%,提示行业投资端风险犹存。整体看,金融行业需在服务实体经济与控制风险间平衡发展,科技赋能与业务创新是长期方向。
东方证券报告重点分析了哪些方向?
东方证券报告重点分析了收入结构优化、成本效率提升和资本缓冲增厚三个方向。收入端,核心收入占比提升至53.7%,资产管理业务和利息净收入增长显著,显示业务转型成效。成本端,业务及管理费同比-10.9%,管理费用率下降,体现管理效率优化。资本端,风险覆盖率、流动性覆盖率等关键指标均较6月末改善,资本杠杆率环比下降,为业务发展提供缓冲。此外,公司拟收购上海证券,布局财富管理全牌照,反映行业整合加速。
当前市场现状如何判断?
东方证券报告显示当前市场呈现结构性分化特征。一方面,核心业务收入稳健增长,特别是资产管理和利息净收入表现亮眼,反映市场对优质金融服务需求持续。另一方面,自营业务受市场波动影响较大,三季度单季净收入大幅下滑,提示市场风险敏感性增强。从资本层面看,公司资本缓冲能力增强,但仍需关注市场大幅波动对风险覆盖率的影响。整体看,市场成交活跃度与资本市场波动性是影响行业经营的关键变量。
东方证券报告提示哪些风险?
东方证券报告提示三大风险:一是资本市场大幅波动风险,市场剧烈波动可能影响自营业务表现及客户交易活跃度;二是市场成交活跃度回落风险,交易量下降将直接影响手续费及佣金收入;三是收购整合不及预期风险,上海证券整合效果存在不确定性,可能影响协同效应发挥。此外,报告未提示投资建议,但风险提示反映行业经营需关注资本约束、市场竞争和宏观环境变化。