猜你想问
锡价近期走势如何?
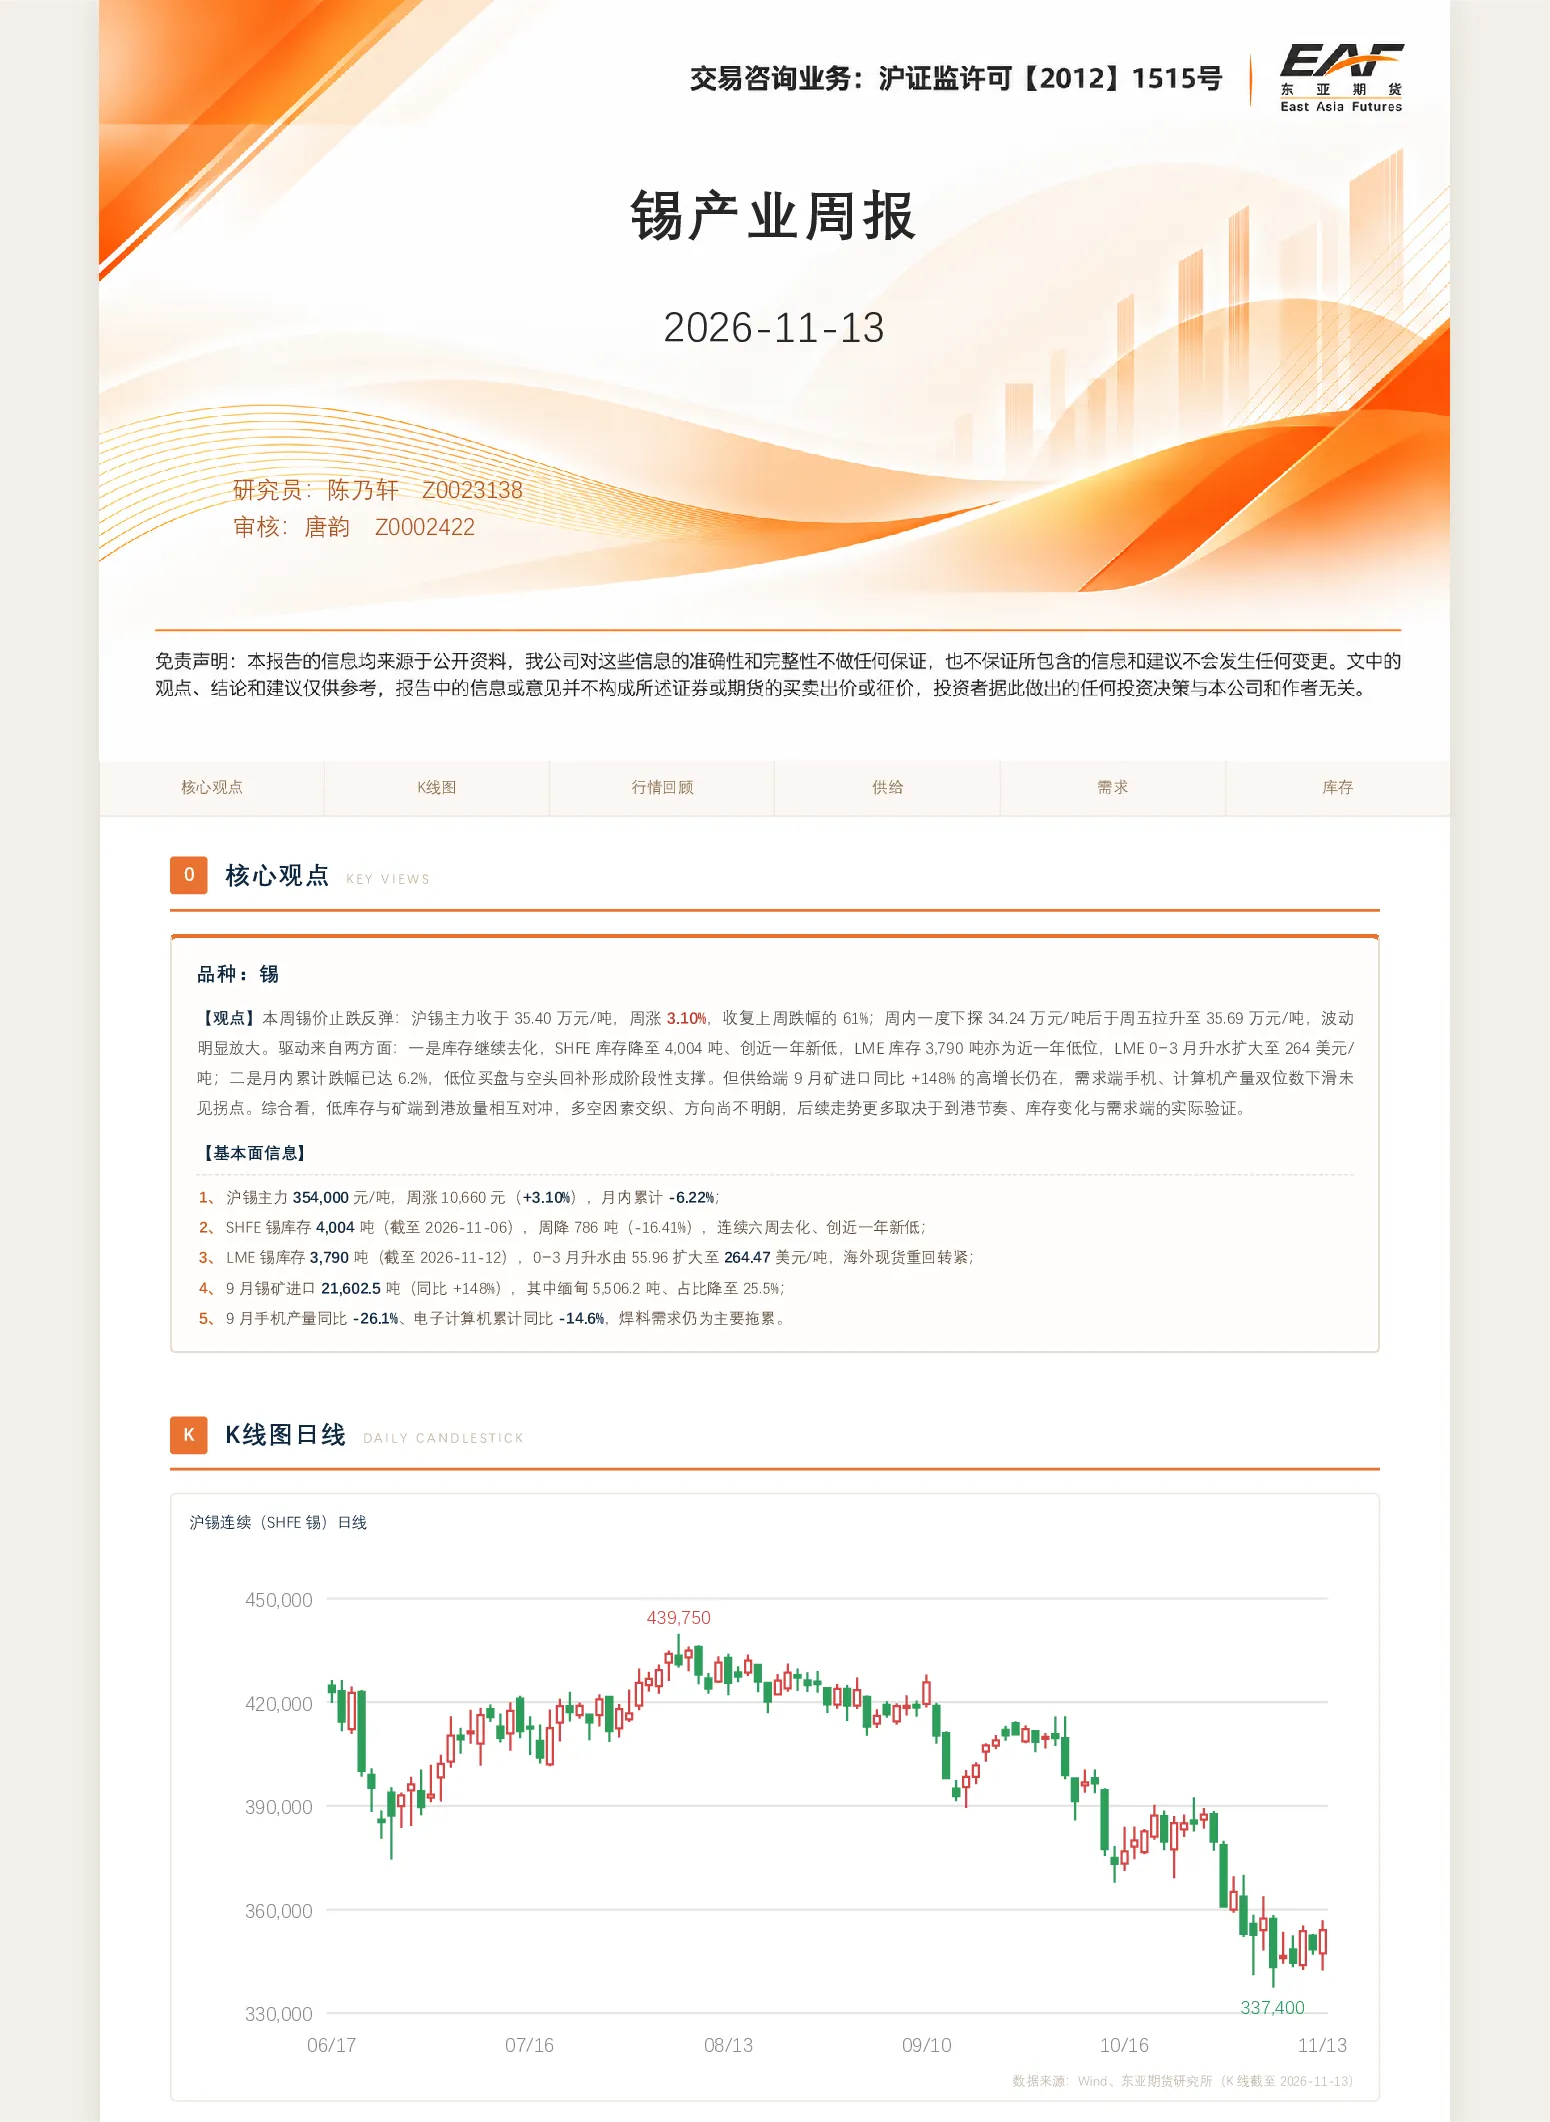
沪锡主力收于35.40万元/吨,周涨3.10%,收复上周跌幅的61%,周内振幅明显放大。主要驱动因素包括库存继续去化(SHFE库存降至4,004吨,LME库存3,790吨,均创近一年新低;LME 0-3月升水扩大至264美元/吨)以及低位买盘与空头回补。不过,9月锡矿进口同比增加148%,供给端弹性增强,多空因素交织使得方向尚不明朗。
锡行业未来发展趋势是什么?
锡行业呈现“电子塌陷、家电韧性”的格局。手机、计算机产量持续下滑,对焊料需求形成主要拖累;而家电链条中,空调负增长,冰箱、洗衣机保持正增长。供给端方面,缅甸进口占比下降,非洲、南美等替代来源增量明显,供给弹性增强。未来锡价走势更多取决于到港节奏、库存变化与需求端的实际验证。
本报告重点分析了哪些方面?
本报告重点分析了锡价止跌反弹的驱动因素,包括库存去化、升水扩大、低位买盘与空头回补;同时考察了供给端锡矿进口变化,需求端电子、家电行业产量数据,以及关键数据如价格跌幅、库存水平、进口量、出口量等。研究结论指出多空交织,低库存提供支撑,但后续走势需关注到港节奏、库存变化与需求验证。
当前锡市场现状如何判断?
当前锡市场呈现多空交织的复杂状态。一方面,SHFE和LME库存连续下降并创近一年新低,为价格提供“下跌有底”的支撑;另一方面,9月锡矿进口量大幅增加,供给端压力显现。价格方面,沪锡主力月内累计跌幅-6.22%,LME锡跌幅-9.80%。整体来看,市场处于低库存与矿端到港放量相互对冲的阶段,方向尚不明朗。
本报告有哪些风险提示?
本报告提示的风险点在于多空因素交织导致方向不确定性。低库存虽提供支撑,但矿端到港放量可能随时改变供需平衡;需求端电子链持续下滑,家电行业分化也可能影响锡的刚性需求。此外,进口来源地变化可能带来价格波动风险,需密切关注到港节奏、库存动态及下游消费验证情况。
你可能感兴趣
南华期货锡产业周报:弱现实下盘面有走弱空间
南华期货2026-04-12
南华期货锡产业周报:补库意愿与估值修复
南华期货2026-06-29
锡产业周报:集中利多推动偏强震荡
南华期货2026-01-26
南华期货锡产业周报:高价负反馈兑现
南华期货2026-01-04
南华期货锡产业周报:短期或面临利好出尽
南华期货2025-12-28
锡周报:产业与宏观博弈 期价震荡偏强
华联期货2025-02-16
南华期货锡产业周报:关注利率会议,低库存支撑仍存20260727
南华期货2026-07-27
南华期货锡产业周报——高位震荡,上下有限
南华期货2026-08-23
南华期货锡产业周报:宏观利空落地,反弹上沿可能仍然受限20260913
南华期货2026-09-13
南华期货锡产业周报:底部尚有支撑,溢价消退20260906
南华期货2026-09-06