猜你想问
这份钢材产业周报的核心内容是什么?
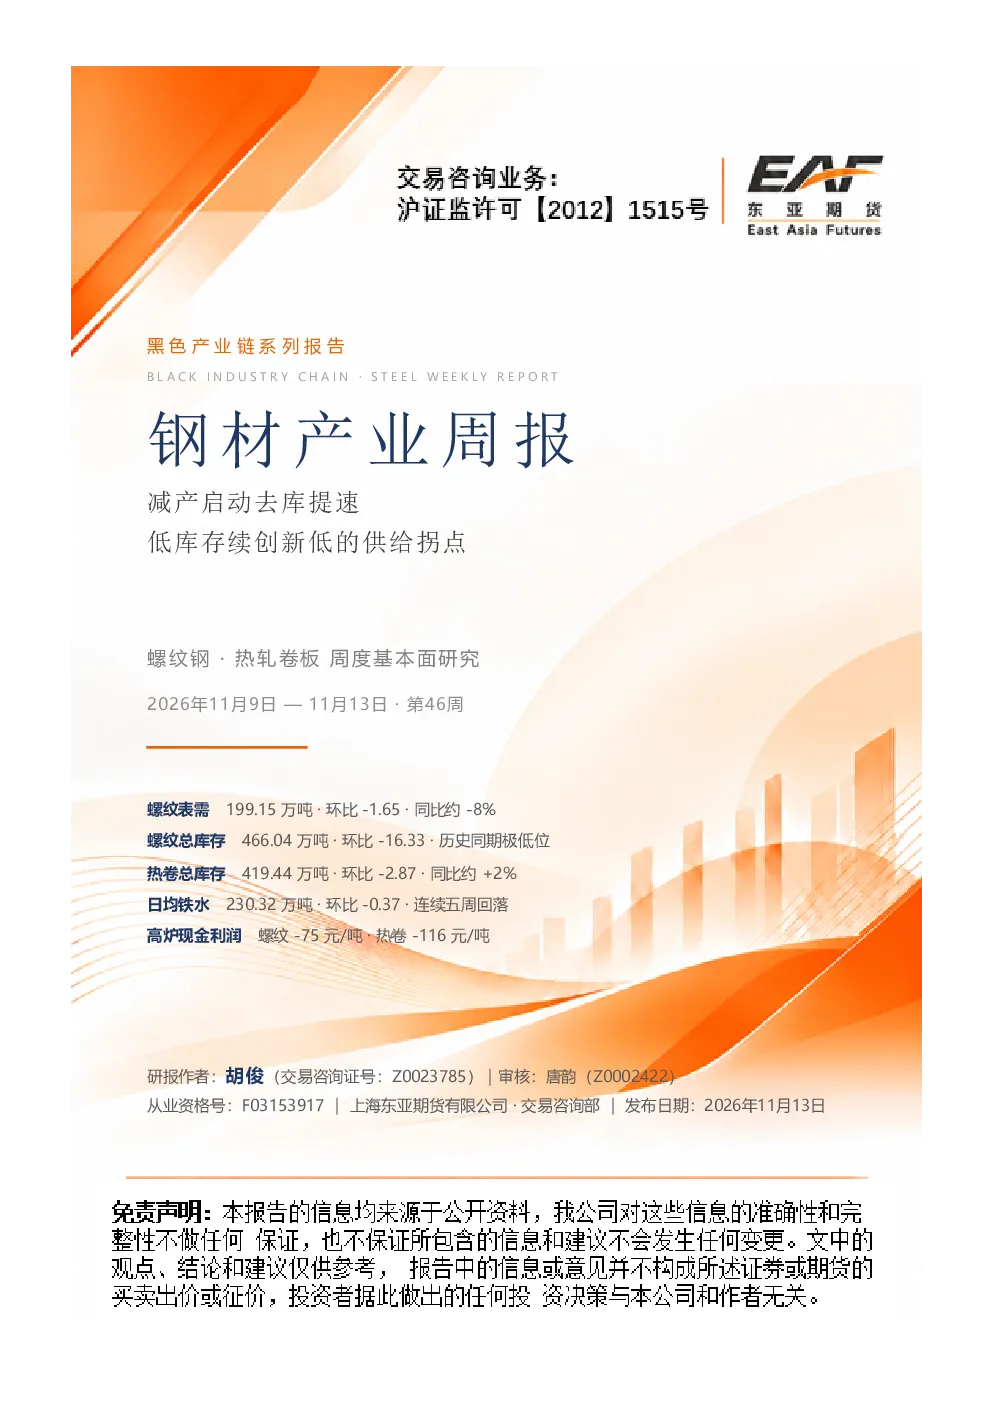
本报告核心内容围绕钢材产业的供给收缩展开。报告指出螺纹钢产量由增转降3.08万吨,去库提速至-16.33万吨,总库存降至466.04万吨,创下历史同期极低位,显示出明显的供给收缩趋势。相比之下,热轧卷板厂库连续累积,供需平衡表弱于螺纹钢。报告还分析了螺纹钢表需199.15万吨续降但降幅收窄,五大材表需转降,铁水产量连续第五周回落,钢厂约九成亏损的情况。同时,焦炭和焦煤价格下跌带动高炉现金利润修复,为市场提供边际支撑。盘面上,铁矿领跌约2.6%,双焦反弹约1.7%,成材微跌,盘面分化与基本面减产、去库提速的边际改善并存。
钢材行业未来的发展趋势如何?
钢材行业未来发展趋势呈现结构性分化。螺纹钢方面,减产启动、去库提速、低库存续创新低,供给收缩是本期主导因素,预计将支撑螺纹钢价格表现。热轧卷板方面,产量微增、厂库连续累积、利润最差,供需平衡表弱于螺纹钢,未来压力未消。此外,焦炭和焦煤价格下跌带动高炉现金利润修复,成本中枢下移打开利润修复空间,但行业整体仍面临成本压力。宏观政策、地产端变化、焦煤矿山安监、蒙煤通关节奏、北方采暖季环保限产以及海外流动性预期和贸易壁垒等因素,都可能对行业供需关系和价格走势产生影响。
报告中重点分析了哪些方向?
本报告重点分析了螺纹钢和热轧卷板的供需平衡表。螺纹钢方面,报告强调减产启动、去库提速、低库存续创新低,供给收缩是本期主导,表需淡季续降与成本下移牵制上沿,需跟踪限产落地与表需回落斜率。热轧卷板方面,产量微增、厂库连续累积、利润最差,供需平衡表弱于螺纹钢,板材压力未消,弹性小于建材。报告还分析了铁水产量连续第五周回落,五大材库存总库存1356.29万吨环比下降,其中厂库376.19万吨下降,社库980.10万吨大幅下降的情况。
当前钢材市场的现状如何判断?
当前钢材市场现状呈现结构分化态势。螺纹钢市场供给收缩明显,产量下降、库存创历史同期新低,表需虽降但降幅收窄,显示出韧性。热轧卷板市场则面临产量微增、厂库累积、利润最差的局面,供需平衡表弱于螺纹钢。成本端,焦炭和焦煤价格下跌带动高炉现金利润修复,但整体成本压力仍存。市场情绪方面,盘面分化与基本面减产、去库提速的边际改善并存,铁矿领跌、双焦反弹、成材微跌。总体来看,螺纹钢市场表现强于热轧卷板,但行业整体仍面临多重不确定性。
这份研报提到了哪些风险提示?
本报告提示了多项潜在风险。首先,宏观政策与地产端超预期变化可能影响钢材需求;其次,焦煤矿山安监与蒙煤通关节奏的不确定性可能影响原料供应;再次,北方采暖季环保限产可能对供给和物流造成双向扰动;最后,海外流动性预期反复与贸易壁垒升级可能影响出口和风险偏好。这些因素都可能对钢材市场供需关系和价格走势产生不利影响,需密切关注。