猜你想问
这份锌产业周报的核心内容是什么?
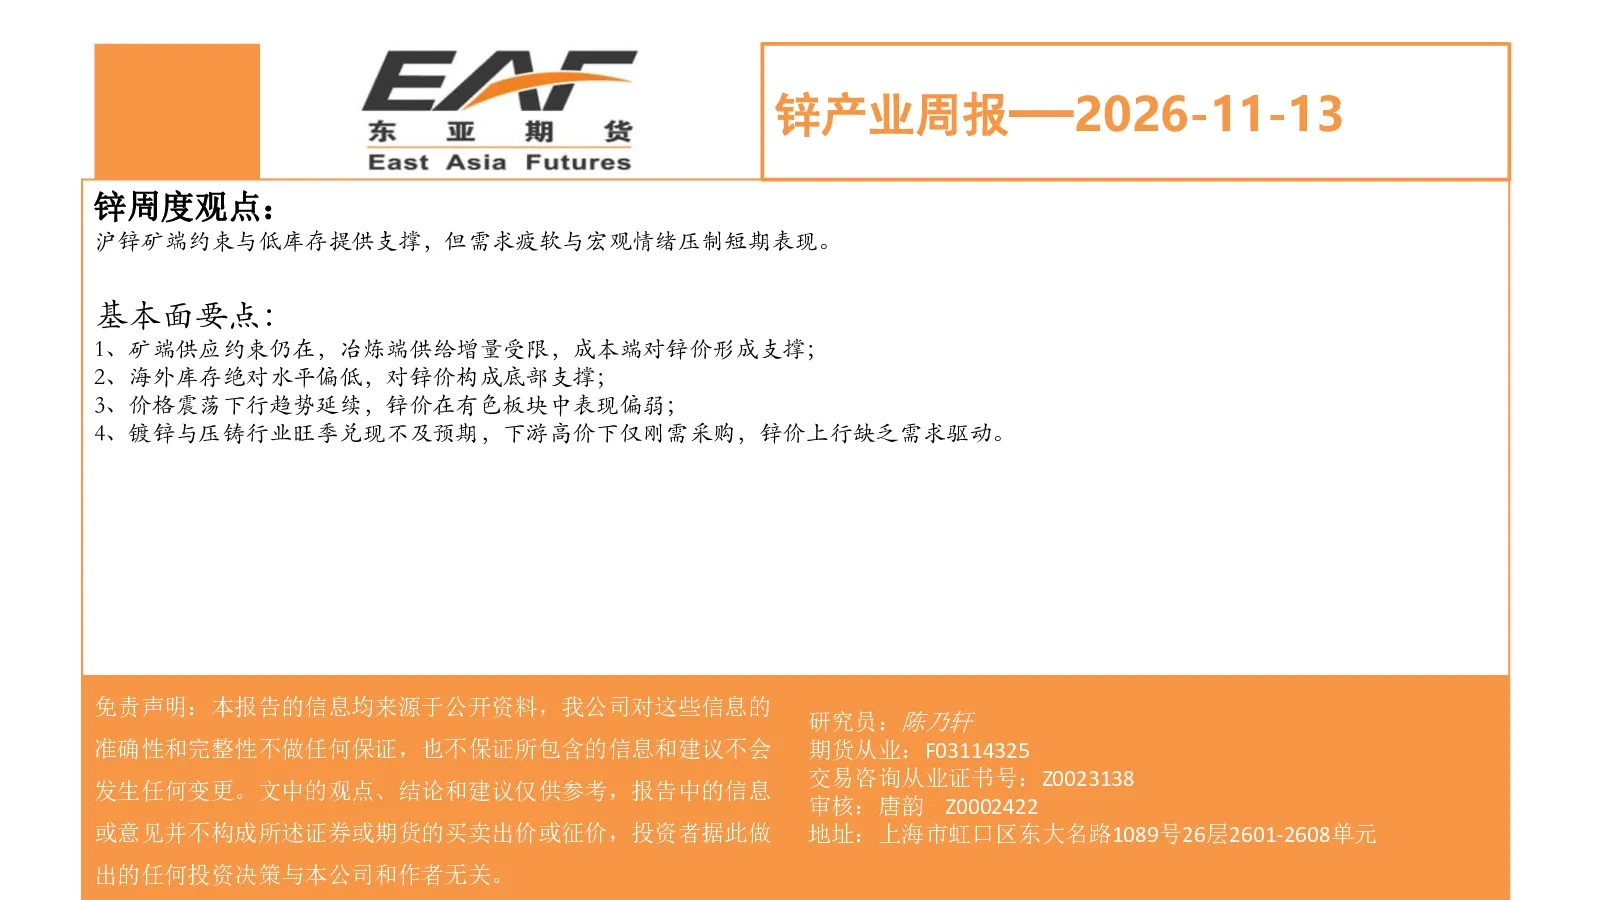
本报告指出沪锌矿端约束与低库存为锌价提供支撑,但需求疲软与宏观情绪压制短期表现。报告强调矿端供应约束、海外库存偏低对价格形成底部支撑,同时指出镀锌与压铸行业旺季兑现不及预期,下游高价下仅刚需采购,导致锌价上行缺乏需求驱动。此外,报告分析了供给端的产量、进口、利润比值、库存及产能利用率,以及需求端的镀锌板产销、地产、汽车、空调、冰箱和固定投资数据,并回顾了期货盘面和现货市场情况。
锌产业未来的发展趋势如何?
报告显示锌产业当前面临矿端供应约束和低库存的双重支撑,但需求端表现疲软,下游行业旺季不旺,高价抑制采购意愿。从全球供需角度看,海外库存绝对水平偏低为锌价提供底部支撑。然而,宏观情绪对市场短期表现形成压制。未来发展趋势需关注矿端供应变化、海外库存动态以及下游行业需求的实质性改善情况。
报告中重点分析了哪些方向?
报告重点分析了锌产业的供给与需求两端。供给端包括矿端供应约束、冶炼端供给增量受限、成本端支撑作用、库存水平以及产能利用率。需求端则聚焦于中国镀锌板产销与库存、地产数据、汽车、空调、冰箱和固定投资相关数据。此外,报告还回顾了期货盘面和现货市场情况,为投资者提供全面的市场视角。
当前锌市场的现状如何判断?
当前锌市场呈现震荡下行趋势,在有色板块中表现偏弱。矿端供应约束和低库存为价格提供支撑,但需求疲软和宏观情绪压制短期表现。镀锌与压铸行业旺季兑现不及预期,下游高价下仅刚需采购,显示需求端缺乏动力。海外库存绝对水平偏低构成底部支撑,但市场整体仍受制于宏观经济环境的影响。
投资锌产业需要关注哪些风险?
投资锌产业需关注矿端供应变化带来的价格波动风险,以及海外库存动态可能引发的供需失衡风险。需求端风险在于下游行业旺季兑现不及预期,高价抑制采购意愿,可能导致需求持续疲软。此外,宏观情绪的波动可能对市场短期表现产生显著影响。投资者应密切关注行业政策变化、宏观经济环境以及市场情绪的演变,以规避潜在风险。