猜你想问
这份研报主要分析了哪些内容?
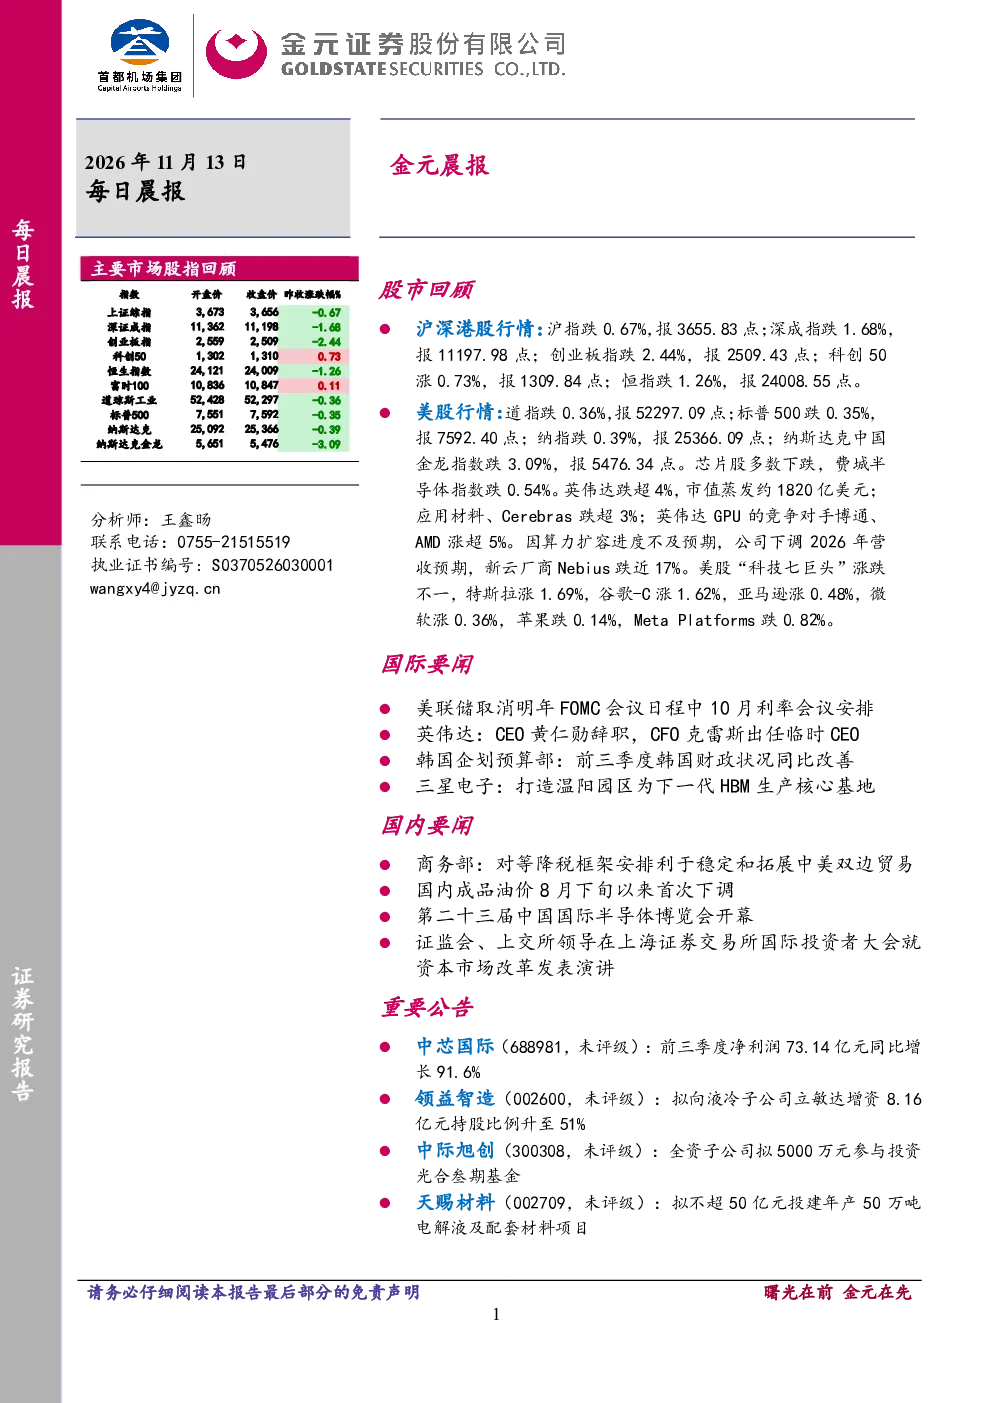
本研报围绕股市回顾、国际要闻、国内要闻、重要公告及评级标准展开分析。涵盖了沪深港及美股市场表现,重点提及了英伟达股价变动、美联储政策调整、韩国财政状况改善、三星电子生产基地建设等国际事件。国内方面,关注了商务部对中美贸易的表态、成品油价格调整、半导体行业动态、证监会关于资本市场改革的讲话等。同时,分析了中芯国际、领益智造、中际旭创、天赐材料等公司的经营业绩与投资计划。
半导体行业未来发展趋势如何?
报告指出半导体行业进入“分层时代”,表现为高端芯片需求持续增长,但中低端产能过剩问题依然存在。英伟达等龙头企业市值波动反映市场对技术迭代周期的敏感度,新云厂商面临较大经营压力。长鑫科技等国内企业受益于国产替代进程,但整体行业仍需应对技术封锁与供应链安全挑战。三星电子的HBM生产基地建设显示存储芯片领域竞争加剧,未来行业整合与差异化发展将是主要趋势。
报告中重点分析了哪些投资方向?
研报重点分析了科技创新领域的投资机会,包括芯片设计、制造及设备企业。中芯国际净利润大幅增长表明国内半导体产业链韧性,领益智造对液冷子公司的增资显示新能源相关产业链布局持续深化。中际旭创参与人工智能、硬科技基金,天赐材料投建电解液项目,均指向高成长性赛道。此外,报告提及的证监会政策导向强调对科技创新的金融支持,为相关领域上市公司提供了发展保障。
当前市场整体表现如何?
从市场表现看,A股主要指数呈现普跌格局,创业板指跌幅居前,科创50指数逆势微涨。港股与美股市场同样承受压力,恒指与纳斯达克中国金龙指数跌幅显著。行业层面,芯片股整体承压,但部分设备厂商表现相对稳健。特斯拉等新能源汽车龙头维持相对强势,显示市场对特定赛道存在结构性偏好。整体而言,市场波动加剧,投资者需关注政策变化与行业周期性风险。
投资本报告提及公司需注意哪些风险?
投资本报告提及公司需关注多重风险。首先,半导体行业受技术迭代与地缘政治影响较大,英伟达股价大幅波动即反映了此类风险。其次,部分企业海外业务占比高,需警惕汇率波动与贸易摩擦风险。中芯国际虽业绩向好,但产能扩张仍面临设备与材料瓶颈。领益智造等子公司经营存在不确定性,中际旭创投资基金亦面临市场波动风险。此外,天赐材料投建项目需考虑产能过剩与环保合规风险,投资者应全面评估经营与政策风险。