猜你想问
这份研报主要讲了什么内容?
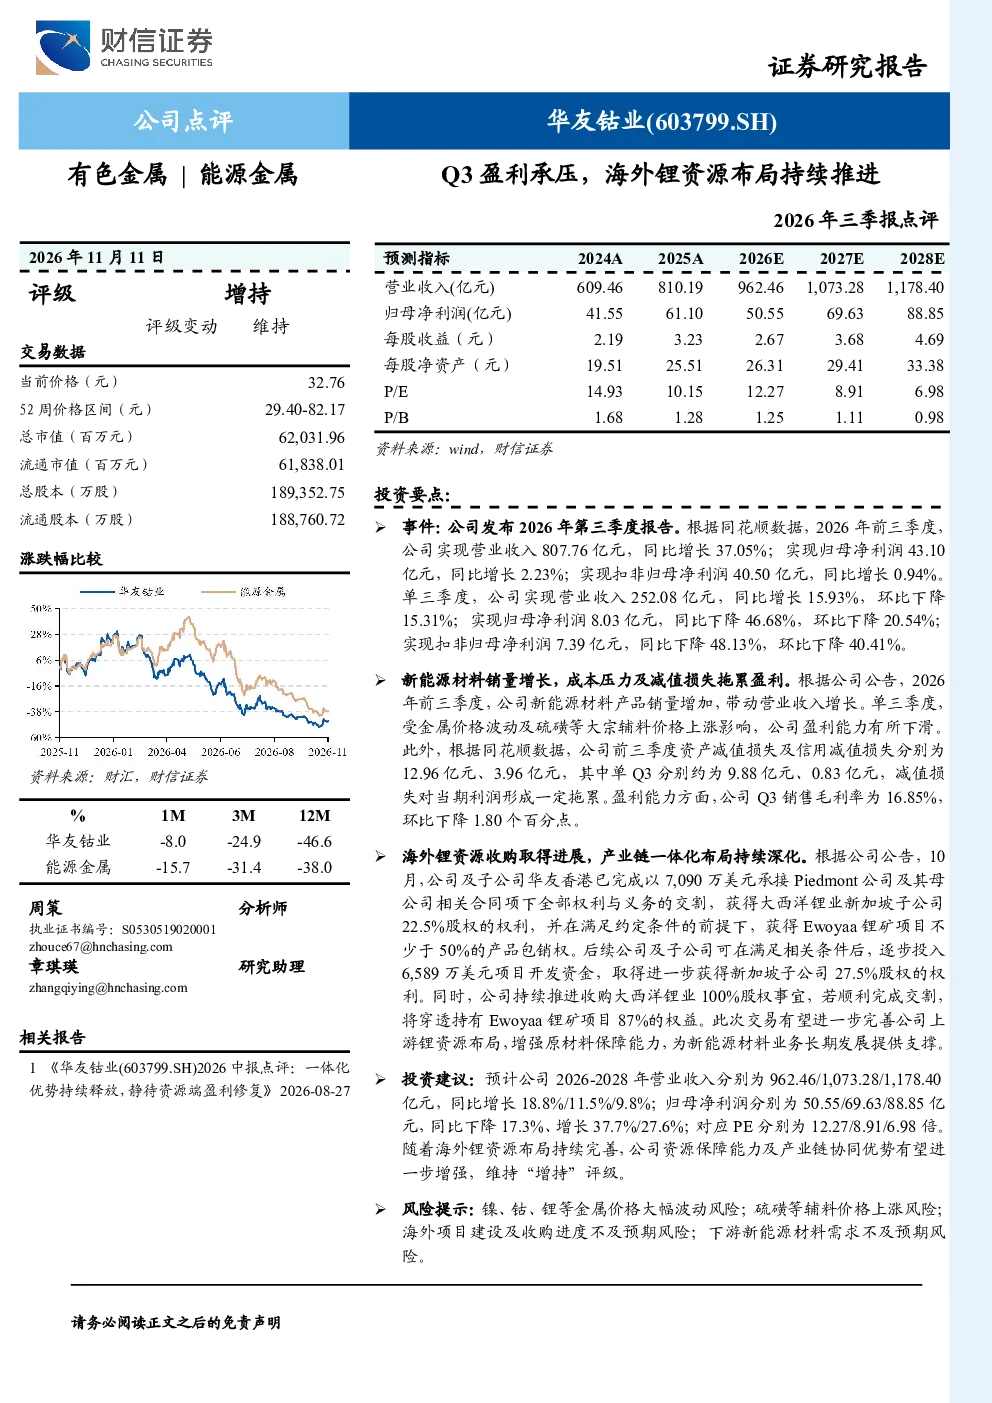
这份研报主要分析了华友钴业2026年前三季度的经营情况,指出Q3盈利承压,单季度归母净利润同比下降46.68%。报告重点介绍了公司在海外锂资源布局的持续推进,包括收购Piedmont公司及其母公司相关合同项下全部权利与义务,获得大西洋锂业新加坡子公司22.5%股权,并可能获得Ewoyaa锂矿项目不少于50%的产品包销权。同时,公司持续推进收购大西洋锂业100%股权,若顺利完成,将穿透持有Ewoyaa锂矿项目87%的权益。报告还预测了公司2026-2028年的营业收入和归母净利润,并维持“增持”评级。
有色金属行业目前的发展趋势如何?
有色金属行业目前的发展趋势主要体现在新能源材料需求的增长和金属价格波动带来的挑战。随着新能源汽车、储能等领域的快速发展,对锂、钴等金属的需求持续提升,推动行业增长。但同时,金属价格波动、大宗辅料价格上涨以及资产减值和信用减值损失等因素,给企业盈利能力带来压力。此外,海外资源布局成为行业重要发展方向,企业通过收购海外锂矿项目等方式,增强原材料保障能力,以应对市场变化。
研报对华友钴业的分析重点是什么?
研报对华友钴业的分析重点在于其盈利能力变化和海外锂资源布局战略。报告指出,尽管公司Q3营业收入有所增长,但归母净利润大幅下降,主要受金属价格波动、成本上涨及资产减值等因素影响。报告详细分析了公司通过收购Piedmont公司和推进大西洋锂业收购,进一步巩固上游锂资源布局的举措,认为这将增强公司原材料保障能力,提升产业链协同优势。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现供需结构性变化和价格波动并存的现状。一方面,新能源汽车、储能等新兴领域的快速发展,带动锂、钴等关键金属需求持续增长,市场前景广阔。另一方面,金属价格受供需关系、宏观经济及地缘政治等多重因素影响,波动较大,企业面临成本压力。同时,海外资源布局成为行业趋势,企业通过跨国并购等方式,寻求资源保障和产业链协同,以应对市场不确定性。
研报提示了哪些主要风险?
研报提示了镍、钴、锂等金属价格大幅波动风险,硫磺等大宗辅料价格上涨风险,海外项目建设及收购进度不及预期风险,以及下游新能源材料需求不及预期风险。这些风险可能对公司盈利能力和战略实施产生影响。例如,金属价格波动直接冲击企业成本和利润,辅料价格上涨进一步加剧成本压力,海外项目进展不确定性可能导致资源布局计划受阻,而下游需求不及预期则可能影响产品销售和市场份额。