猜你想问
这份研报主要分析了通用股份的哪些情况?
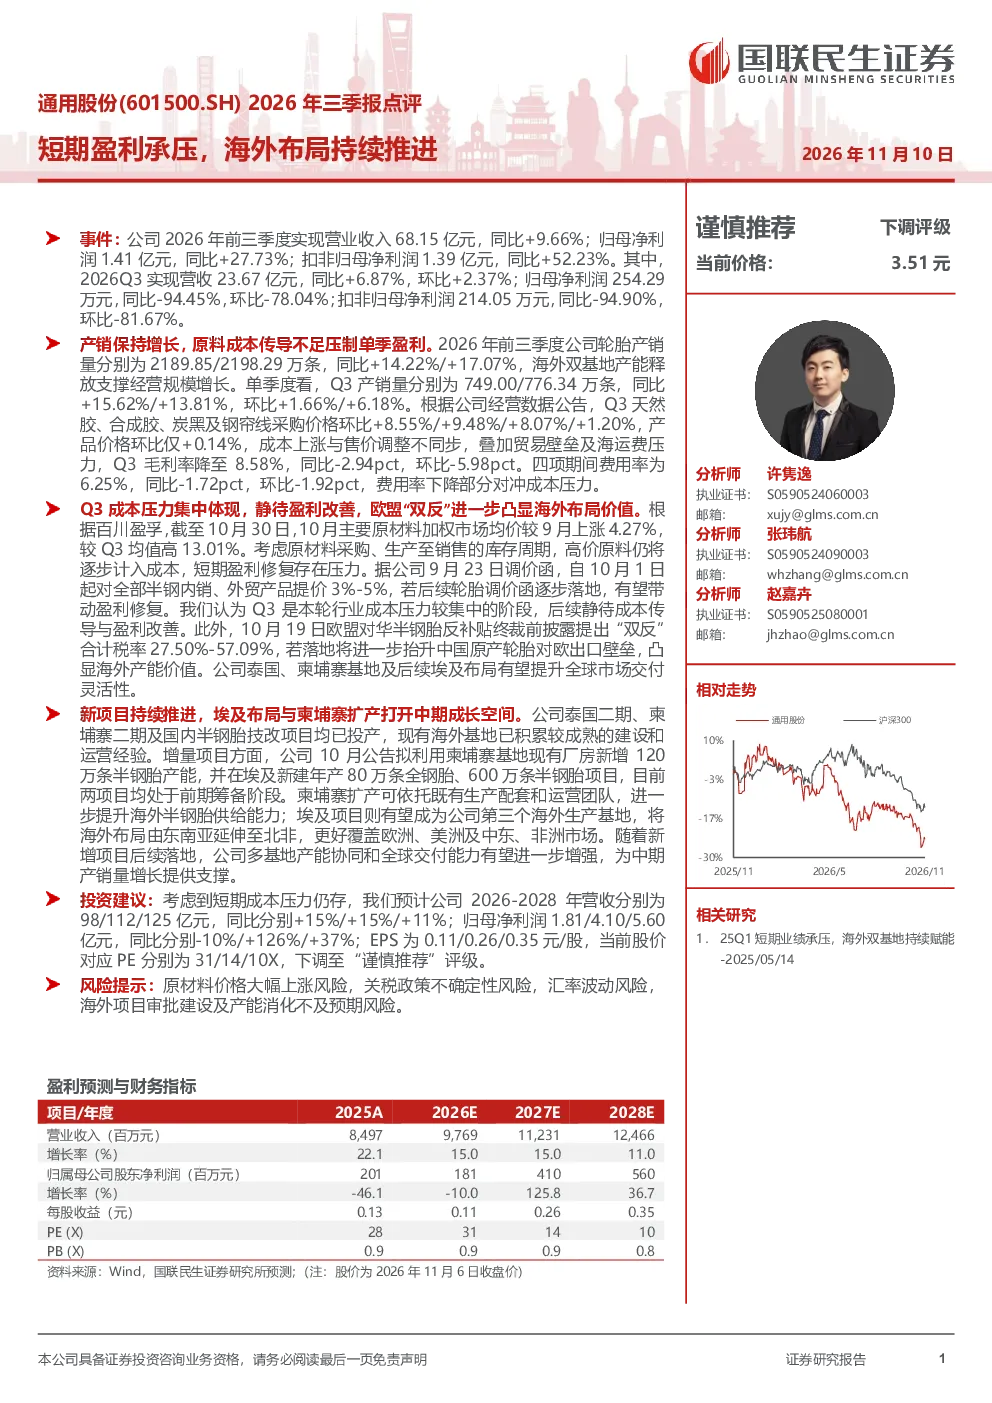
这份研报主要分析了通用股份2026年前三季度的经营表现,指出公司短期盈利承压,主要原因是原料成本上涨而产品价格调整滞后,导致单季毛利率下降。同时,报告也强调了公司持续推进海外布局,泰国和柬埔寨基地产能释放支撑经营规模增长,并计划在埃及新建生产基地,以提升全球市场交付灵活性。报告还分析了Q3的成本压力集中体现,以及后续成本传导与盈利改善的预期。
轮胎行业目前的发展趋势如何?
轮胎行业目前面临原料成本上涨和贸易壁垒的挑战,但同时也存在海外市场布局的机遇。随着全球化的推进,轮胎企业通过海外生产基地可以更好地应对贸易壁垒和汇率波动风险,提升全球市场交付能力。此外,技术创新和产品升级也是轮胎行业的重要发展趋势,企业通过提升产品性能和降低成本,可以增强市场竞争力。未来,轮胎行业将更加注重产业链整合和全球化布局,以应对复杂多变的市场环境。
研报中对通用股份的海外布局有哪些重点分析?
研报重点分析了通用股份的海外布局战略,指出公司已在泰国和柬埔寨建立生产基地,并计划在埃及新建生产基地。这些海外基地的布局旨在提升公司全球市场交付灵活性,更好地覆盖欧洲、美洲及中东、非洲市场。报告认为,随着海外产能的逐步释放,公司有望降低对单一市场的依赖,增强抗风险能力。同时,海外基地的建设和运营经验也为公司未来的扩张提供了有力支撑。
根据研报,通用股份的市场现状如何?
根据研报,通用股份的市场现状是产销保持增长,但短期盈利承压。2026年前三季度,公司轮胎产销量同比分别增长14.22%和17.07%,海外双基地产能释放支撑了经营规模增长。然而,Q3由于原料成本上涨而产品价格调整滞后,毛利率降至8.58%,同比和环比均有所下降。此外,贸易壁垒和海运费压力也对公司盈利造成影响。总体来看,通用股份在面临成本压力的同时,也在积极通过海外布局应对市场挑战。
研报提到了哪些风险提示?
研报提到了几项主要风险提示,包括原材料价格大幅上涨风险、关税政策不确定性风险、汇率波动风险,以及海外项目审批建设及产能消化不及预期风险。原材料价格的大幅上涨可能导致公司成本压力加剧,而关税政策的不确定性可能影响公司海外市场的拓展。汇率波动风险则可能影响公司的财务表现。此外,海外项目的审批和建设进度,以及产能消化情况,也是公司需要关注的重要风险因素。这些风险因素可能对公司未来的经营业绩产生不利影响。