猜你想问
潮宏基2026年三季报的主要业绩表现是什么?
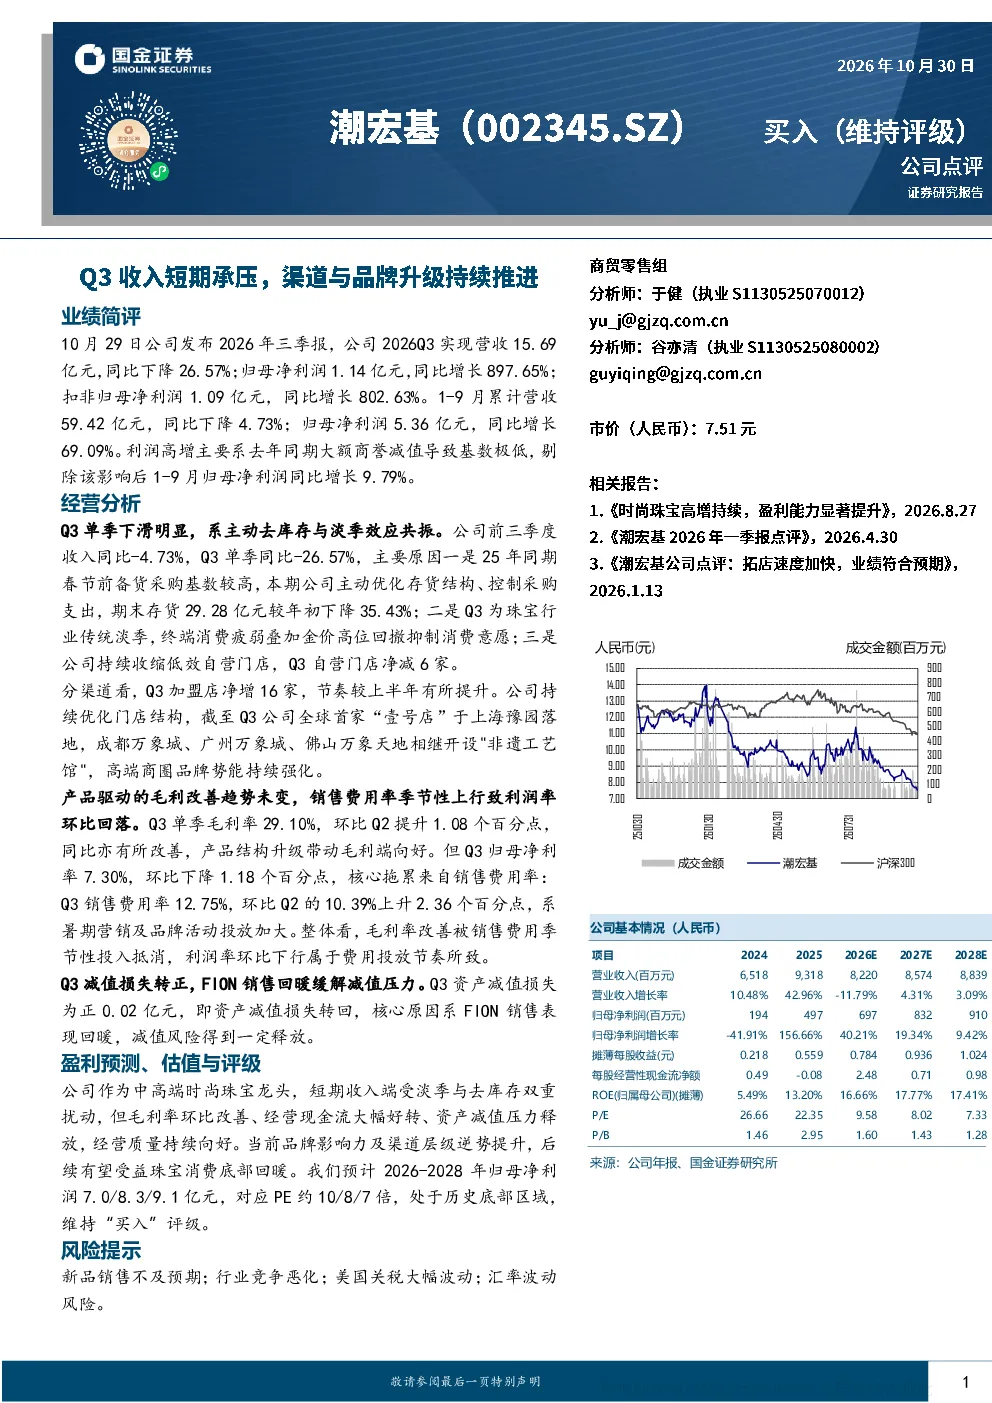
公司2026年Q3实现营收15.69亿元,同比下降26.57%;归母净利润1.14亿元,同比增长897.65%。利润高增主要系去年同期大额商誉减值导致基数极低,剔除该影响后1-9月归母净利润同比增长9.79%。1-9月累计营收59.42亿元,同比下降4.73%;归母净利润5.36亿元,同比增长69.09%。
珠宝行业目前的发展趋势如何?
珠宝行业目前面临传统淡季效应,终端消费疲弱叠加金价高位回撤抑制消费意愿。但公司持续优化门店结构,高端商圈品牌势能持续强化,产品结构升级带动毛利端向好。行业作为中高端时尚珠宝赛道,品牌影响力及渠道层级逆势提升,后续有望受益珠宝消费底部回暖。
潮宏基报告中的关键分析点有哪些?
报告分析显示Q3单季下滑明显,主要原因是主动去库存与淡季效应共振,包括主动优化存货结构、控制采购支出,期末存货较年初下降35.43%。同时,加盟店净增16家,节奏较上半年有所提升。产品结构升级带动毛利率环比改善,但净利率受销售费用率上升拖累。
当前市场对潮宏基的整体判断是什么?
公司作为中高端时尚珠宝龙头,短期收入端受淡季与去库存双重扰动,但毛利率环比改善、经营现金流大幅好转、资产减值压力释放,经营质量持续向好。预计2026-2028年归母净利润7.0/8.3/9.1亿元,对应PE约10/8/7倍,处于历史底部区域。
研报中提示的主要风险有哪些?
研报提示的主要风险包括新品销售不及预期;行业竞争恶化;美国关税大幅波动;汇率波动风险。此外,Q3减值损失转正,FION销售回暖缓解减值压力,但需关注未来资产减值损失变化。
你可能感兴趣
Q3收入短期承压,渠道与品牌升级持续推进
商贸零售国金证券2026-10-30
国金商社潮宏基三季报点评Q3收入短期承压渠道优化...
未知机构2026-10-31
2026年三季报点评:短期盈利承压,品牌梯度布局稳步推进
食品饮料东吴证券2026-10-28
2026年三季报点评:盈利能力阶段性承压,看好自有品牌持续升级
食品饮料东吴证券2026-10-27
Q3收入短期承压,产品结构持续优化——潮宏基(002345)点评报告
万联证券2026-10-30
2023年三季报点评:收入短期承压,持续推进省外扩张
医药生物西南证券2023-11-03
2022年三季报点评:新业务价值持续承压,坚定推进渠道转型
华创证券2022-10-28
2024年三季报点评:季度收入承压,渠道调整优化效果持续显现
东吴证券2024-10-31
2024年三季报点评:稳步推进渠道开拓与产品研发,持续强化品牌印记
商贸零售民生证券2024-10-31
2026年三季报点评:2026Q1-3收入端延续温和增长,盈利端增速短期承压
东吴证券2026-10-30