猜你想问
潮宏基Q3收入短期承压的原因是什么?
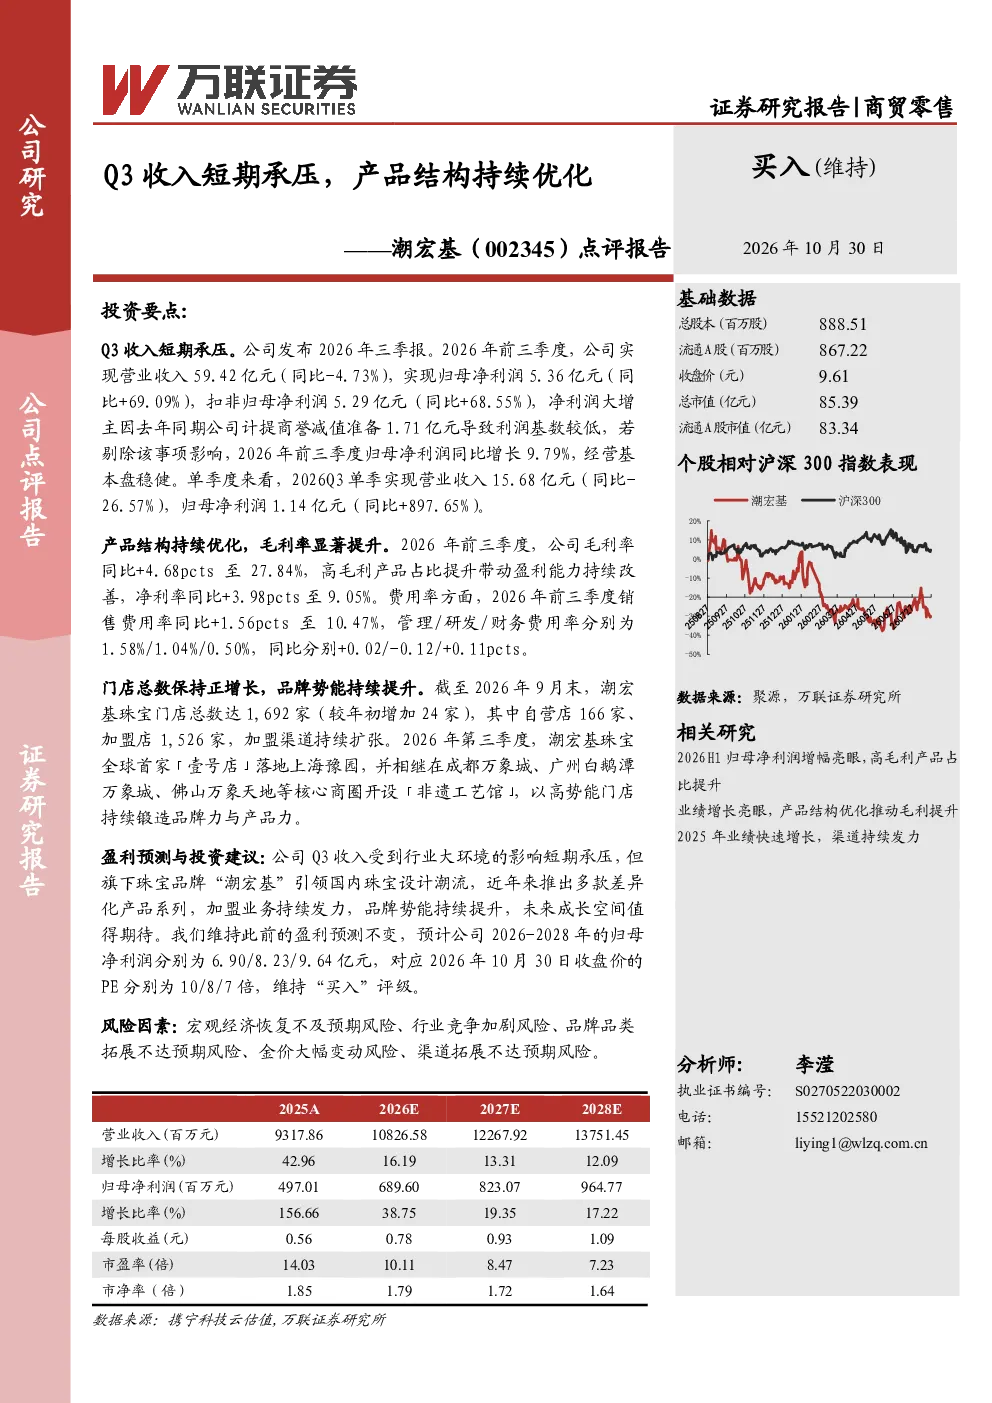
潮宏基Q3收入短期承压主要受行业大环境影响,同时去年同期商誉减值影响基数。剔除此影响后,公司2026年前三季度归母净利润同比增长9.79%,达到5.36亿元。单季度来看,2026Q3实现营业收入15.68亿元,归母净利润1.14亿元,同比增长897.65%。这表明公司基本面仍具韧性,高毛利产品占比提升带动盈利能力改善,毛利率同比提升4.68pcts至27.84%,净利率同比提升3.98pcts至9.05%
潮宏基产品结构持续优化的表现如何?
潮宏基产品结构持续优化,高毛利产品占比提升显著,推动毛利率和净利率改善。2026年前三季度,公司实现营业收入59.42亿元,归母净利润5.36亿元,同比增长9.79%。单季度来看,2026Q3实现营业收入15.68亿元,归母净利润1.14亿元,同比增长897.65%。此外,公司门店总数达1,692家,其中自营店166家、加盟店1,526家,加盟渠道持续扩张。公司在上海豫园开设全球首家「壹号店」,并在成都、广州、佛山等地开设「非遗工艺馆」,以高势能门店提升品牌力
潮宏基所属行业的发展趋势如何?
潮宏基所属珠宝设计行业正经历产品结构优化和品牌升级趋势。公司通过推出多款差异化产品,引领国内珠宝设计潮流,同时持续扩张加盟渠道,提升品牌势能。2026年前三季度,公司实现营业收入59.42亿元,归母净利润5.36亿元,同比增长9.79%。单季度来看,2026Q3实现营业收入15.68亿元,归母净利润1.14亿元,同比增长897.65%。行业竞争加剧,但品牌差异化策略和渠道扩张为未来成长提供空间
潮宏基当前的市场现状如何?
潮宏基当前市场现状表现为短期收入承压但盈利能力改善。2026年前三季度,公司实现营业收入59.42亿元,归母净利润5.36亿元,同比增长9.79%。单季度来看,2026Q3实现营业收入15.68亿元,归母净利润1.14亿元,同比增长897.65%。毛利率同比提升4.68pcts至27.84%,净利率同比提升3.98pcts至9.05%。公司门店总数达1,692家,加盟渠道持续扩张,品牌势能提升
潮宏基研报提示的主要风险有哪些?
潮宏基研报提示的主要风险包括宏观经济恢复不及预期、行业竞争加剧、品牌品类拓展不达预期、金价大幅变动、渠道拓展不达预期。宏观经济波动可能影响消费需求,行业竞争加剧将压缩利润空间,品牌品类拓展不达预期可能影响收入增长,金价大幅变动影响原材料成本,渠道拓展不达预期则限制市场扩张