猜你想问
昂利康2026年前三季度业绩表现如何?
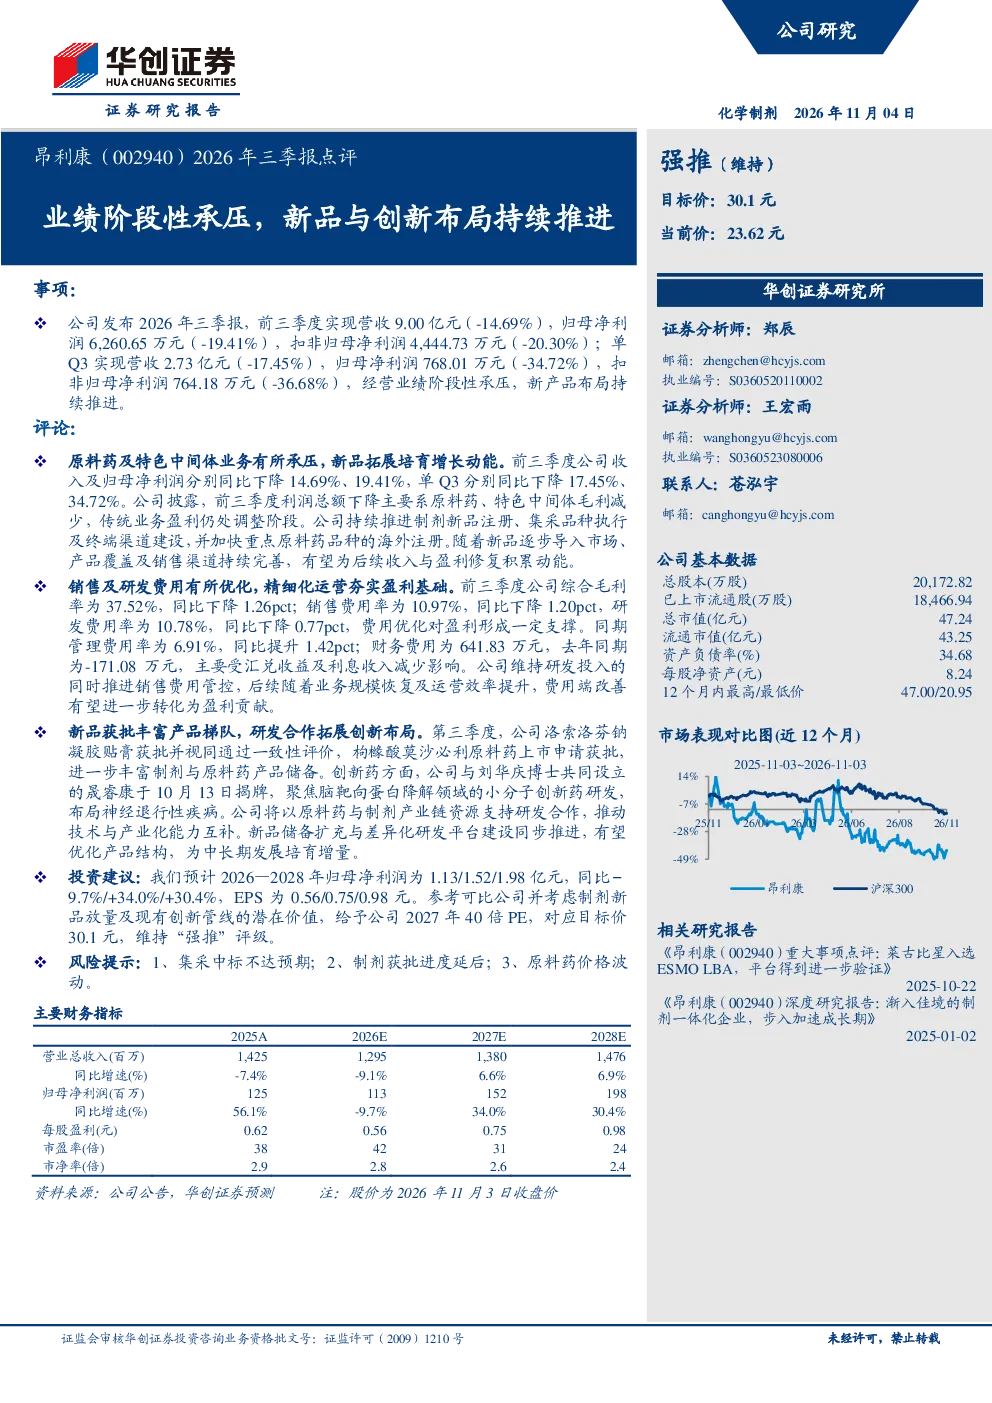
昂利康2026年前三季度营收9.00亿元,同比下降14.69%,归母净利润6,260.65万元,同比下降19.41%。单Q3营收2.73亿元,同比下降17.45%,归母净利润768.01万元,同比下降34.72%。经营业绩阶段性承压,利润下降主要由于原料药、特色中间体毛利减少。公司持续推进制剂新品注册、集采品种执行及终端渠道建设,并加快重点原料药品种的海外注册,新品逐步导入市场有望为后续增长积累动能。
昂利康在原料药及特色中间体业务方面面临哪些挑战?
原料药及特色中间体业务承压,主要原因是毛利减少。公司利润下降主要系原料药、特色中间体毛利减少,这与行业竞争加剧、成本上升等因素有关。尽管如此,公司仍在积极应对,持续推进制剂新品注册、集采品种执行及终端渠道建设,并加快重点原料药品种的海外注册,以丰富产品储备,为后续增长积累动能。
昂利康在费用管控方面有哪些措施?
公司综合毛利率37.52%(-1.26pct),销售费用率10.97%(-1.20pct),研发费用率10.78%(-0.77pct)优化,费用管控对盈利形成支撑。通过降低各项费用率,公司有效提升了盈利能力。但管理费用率6.91%(+1.42pct),财务费用受汇兑及利息变动影响。总体而言,公司在费用管控方面取得了一定成效,但仍需关注管理费用率上升和财务费用波动带来的压力。
昂利康的新品研发进展如何?
洛索洛芬钠凝胶贴膏获批视同过评,丰富了公司的产品储备。枸橼酸莫沙必利原料药上市申请获批,进一步增强了公司的市场竞争力。创新药方面,公司与刘华庆博士设立晟睿康,聚焦脑靶向蛋白降解领域研发,以产业链资源支持研发合作。这些举措表明公司在新品研发方面持续投入,有望为后续增长提供动力。
投资昂利康面临哪些风险?
投资昂利康需关注以下风险:集采中标不达预期可能导致公司业绩受影响;制剂获批进度延后可能影响新品市场表现;原料药价格波动可能影响公司盈利能力。这些风险需谨慎评估,以降低投资不确定性。