猜你想问
巨子生物2026年中报主要财务数据表现如何?
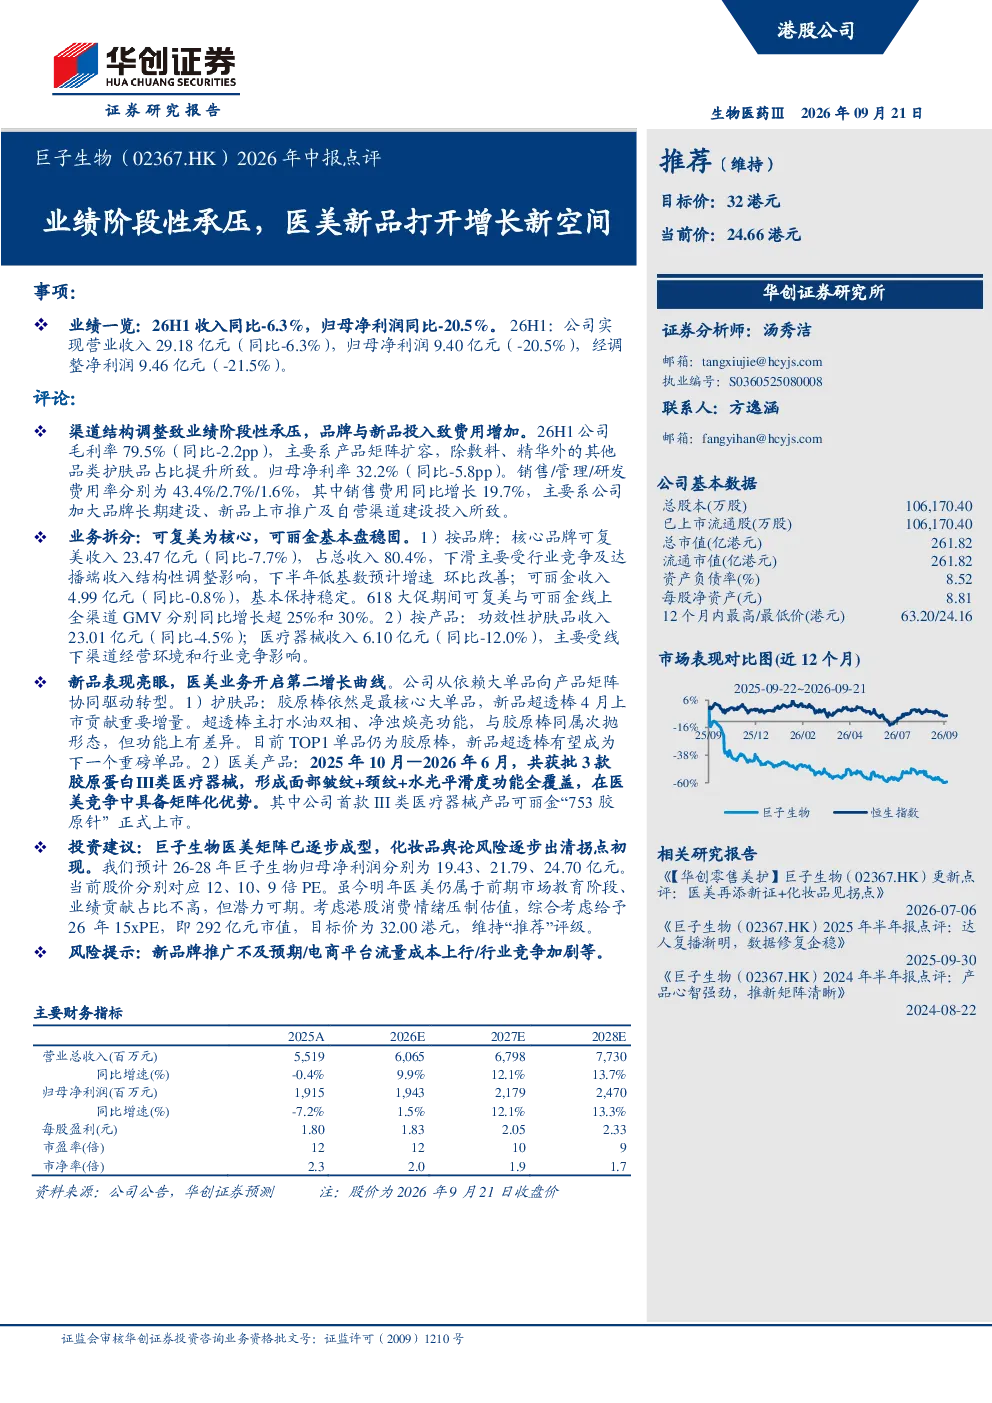
2026年上半年,巨子生物实现营业收入29.18亿元,同比-6.3%;归母净利润9.40亿元,同比-20.5%;经调整净利润9.46亿元,同比-21.5%。毛利率为79.5%,同比-2.2pp;归母净利率为32.2%,同比-5.8pp。销售费用率43.4%,同比增长19.7%,主要系品牌建设、新品推广及自营渠道投入增加。
医美赛道未来发展趋势如何?
医美赛道持续受益于消费升级和年轻化趋势,技术创新推动产品迭代,胶原蛋白III类医疗器械获批加速,覆盖面部皱纹、颈纹及水光平滑度等需求。同时,品牌化运营和新品研发成为企业差异化竞争关键,但需关注电商平台流量成本上行和行业竞争加剧等挑战。
巨子生物报告重点分析了哪些业务方向?
报告重点分析了品牌和产品两大业务方向。品牌方面,可复美收入23.47亿元,同比-7.7%,可丽金收入4.99亿元,同比-0.8%;产品方面,功效性护肤品收入23.01亿元,同比-4.5%,医疗器械收入6.10亿元,同比-12.0%。新品表现方面,胶原棒仍是核心大单品,超透棒和3款胶原蛋白III类医疗器械获批上市。
当前医美市场整体状况如何?
当前医美市场呈现品牌集中与产品创新并行的特点,头部企业通过新品研发巩固市场地位,胶原蛋白III类医疗器械获批数量增加,推动产品结构升级。但行业竞争激烈,销售费用率持续攀升,企业需平衡短期增长与长期盈利能力。
研报提示了哪些主要风险?
研报提示的主要风险包括新品牌推广不及预期、电商平台流量成本上行、行业竞争加剧等。新品牌推广效果存在不确定性,流量成本上升可能压缩利润空间,行业竞争加剧将影响市场份额和定价能力。
你可能感兴趣
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24
2025年报及2026年一季报点评:多因素致业绩短期承压,新品放量+全球化打开成长空间
东吴证券2026-05-06
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2026年中报点评26H1业绩承压,抽蓄并表叠加海风成长打开远期空间
华创证券2026-09-08
2026年中报点评:业绩阶段性承压,半导体设备构建第二增长曲线
机械设备东吴证券2026-09-01
业绩阶段性承压,STS8600有望打开新成长空间
机械设备国投证券2024-05-09
业绩短期阶段性承压,海外并购打开长期成长新空间
中邮证券2026-04-28
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
公司信息更新报告:2024Q1业绩阶段性承压,新业务推进打开成长空间
医药生物开源证券2024-04-29