猜你想问
普洛药业2026年三季报核心内容有哪些?
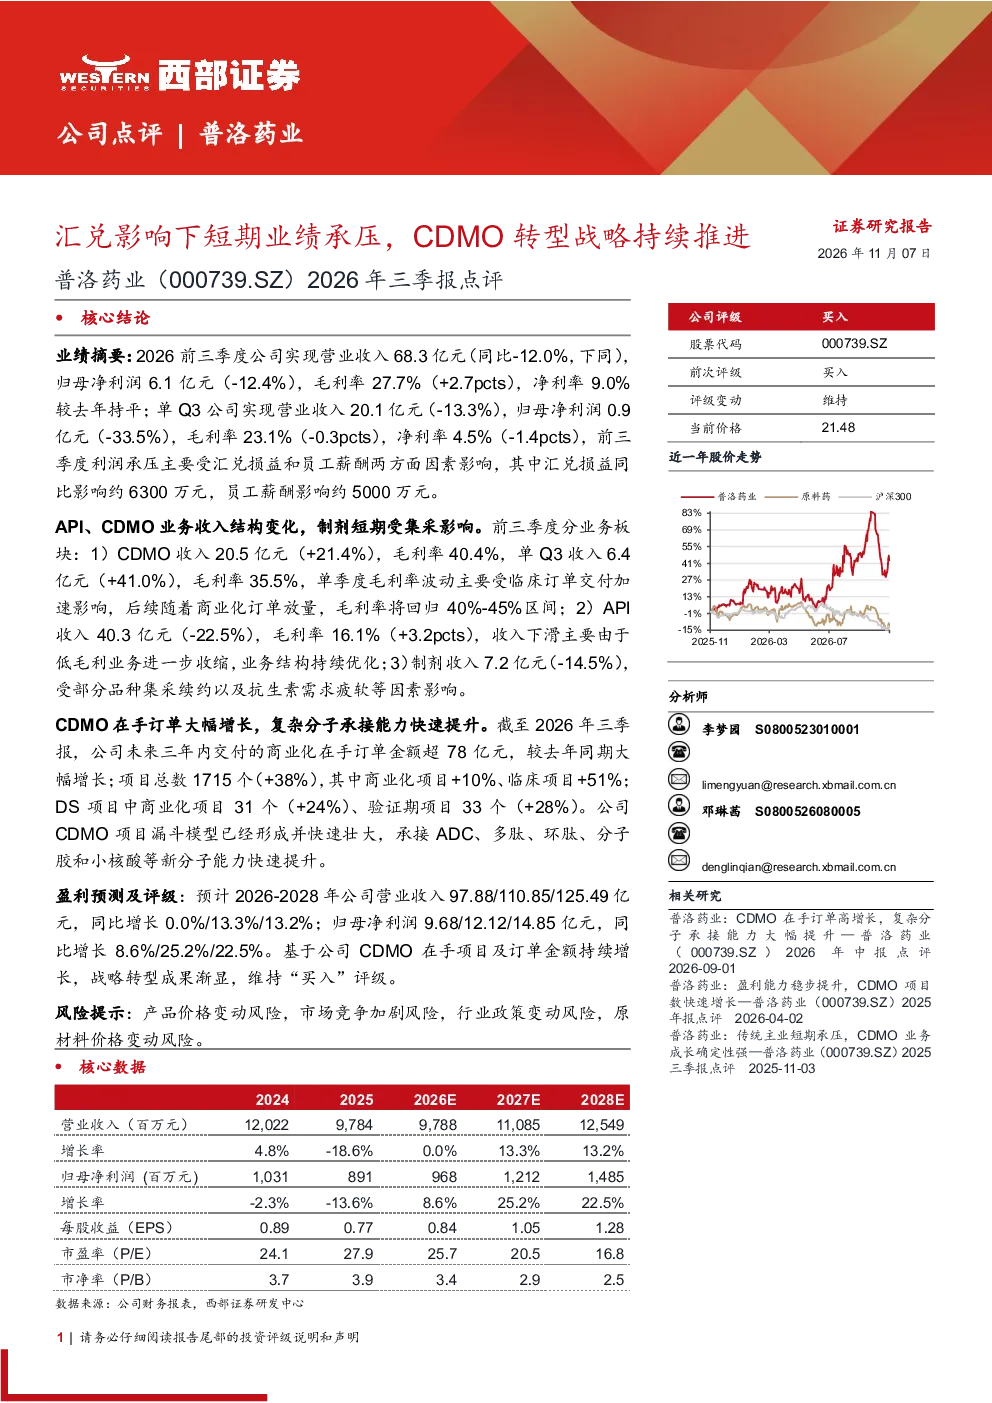
2026年前三季度,普洛药业实现营业收入68.3亿元,同比-12.0%,归母净利润6.1亿元,同比-12.4%。毛利率27.7%,净利率9.0%。单Q3营业收入20.1亿元,同比-13.3%,归母净利润0.9亿元,同比-33.5%。毛利率23.1%,净利率4.5%。利润承压主要受汇兑损益和员工薪酬影响。
普洛药业CDMO赛道发展趋势如何?
普洛药业CDMO板块收入20.5亿元,同比+21.4%,毛利率40.4%。单Q3收入6.4亿元,同比+41.0%,毛利率35.5%。未来三年内交付的商业化在手订单金额超78亿元,项目总数1715个,同比增长38%。公司承接ADC、多肽等新分子能力快速提升。
普洛药业报告重点分析了哪些方向?
报告重点分析了公司CDMO业务板块收入增长及毛利率变化,API业务结构优化,制剂业务受集采及需求疲软影响。同时关注公司未来三年商业化在手订单增长,新分子种承接能力提升,以及战略转型成果。
普洛药业当前市场现状如何?
公司CDMO业务收入增长强劲,但短期利润受汇兑及薪酬影响承压。API业务收缩低毛利业务,制剂业务面临集采压力。公司新分子种承接能力提升,在手订单持续增长,但市场竞争及行业政策仍需关注。
普洛药业研报有哪些风险提示?
报告提示公司面临产品价格变动风险,市场竞争加剧风险,行业政策变动风险,原材料价格变动风险。需关注汇兑损益及员工薪酬对短期利润的影响,以及行业竞争格局变化。
你可能感兴趣
2026年三季报点评原材料成本上升致业绩短期承压,低空战略聚焦蓄力,持续看好低空主机厂稀缺价值
华创证券2026-10-26
2026年三季报点评:业绩短期承压,CDMO业务增长延续
东吴证券2026-10-27
2024年三季报点评:毛利率下行叠加汇兑持续影响,业绩承压
华创证券2024-10-28
2022年三季报点评:疫情影响下短期承压,业务拓展有序推进
民生证券2022-11-01
通威股份2026年三季报点评:盈利阶段性承压,反内卷推进下Q3业绩环比修复
国联民生证券2026-11-03
2026年三季报点评:受汇兑损失、原材料波动和退税政策影响,Q3盈利水平承压
机械设备东吴证券2026-10-29
当升科技 2026年三季报点评 出货量稳定增长 盈利能力受碳酸锂跌价及汇兑损失影响承压
未知机构2026-10-27
德昌股份(605555.SH)2026年三季报点评:收入稳增,利润率受原材料与汇兑影响承压
国信证券2026-11-06
潮宏基2026年三季报点评:收入短期承压,渠道与品牌升级持续推进
国金证券2026-10-30
2023年三季报点评:战略转型短期业绩承压,汽车和机器人高速发展
信息技术民生证券2023-10-23