猜你想问
方大特钢2026年三季报核心内容是什么?
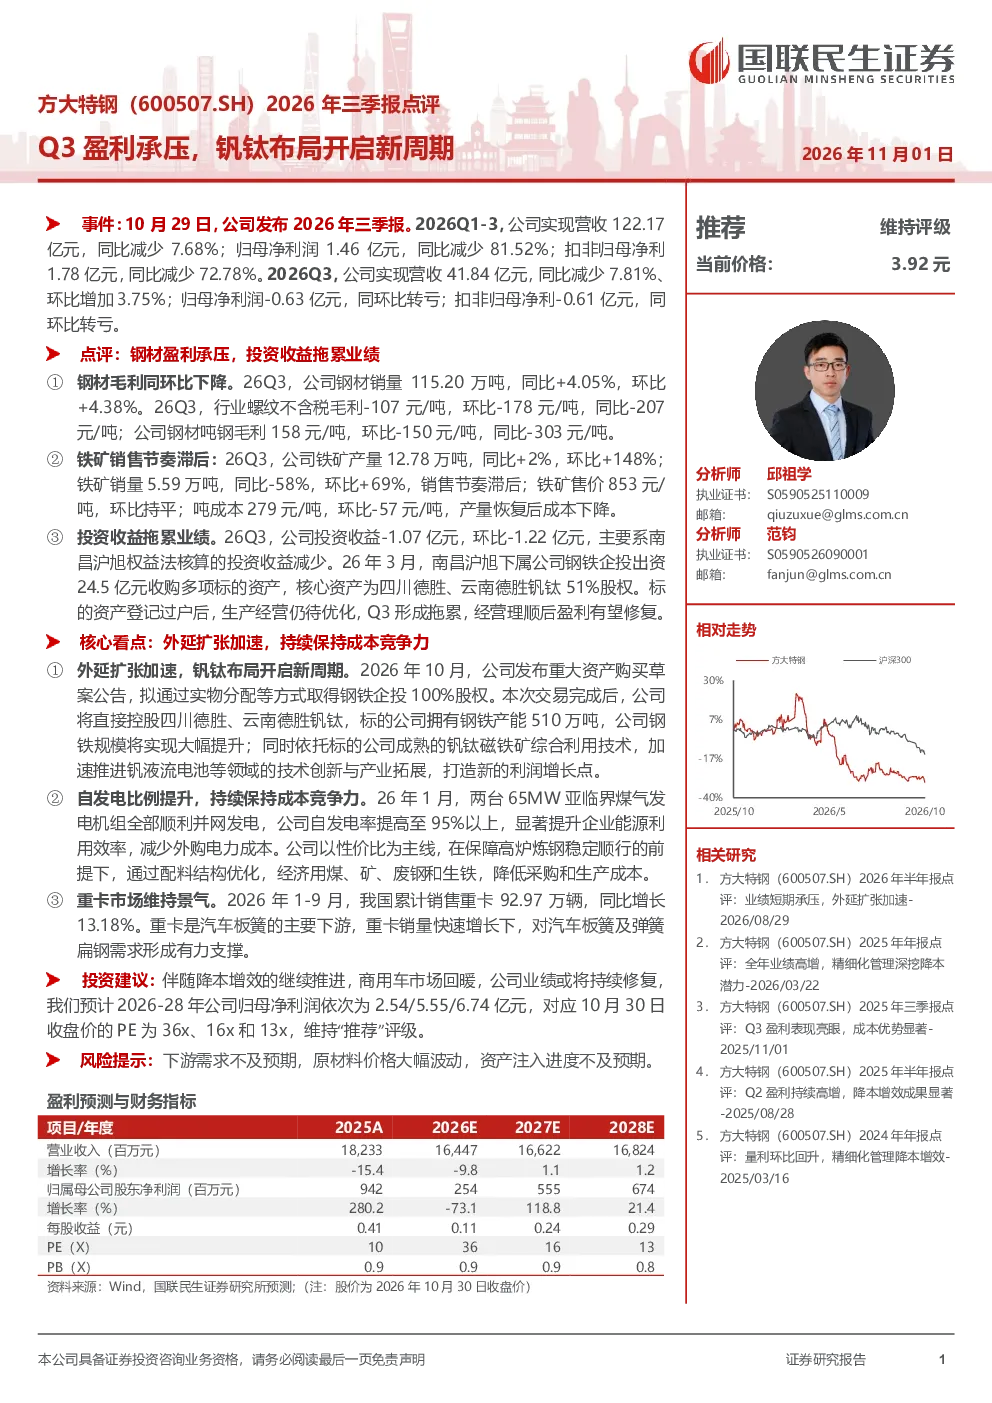
2026年Q3,方大特钢营收41.84亿元,同比降7.81%环比增3.75%,但归母净利润-0.63亿元,同环比转亏,扣非归母净利-0.61亿元,同环比转亏。钢材销量115.20万吨,同比增4.05%环比增4.38%,吨钢毛利158元/吨,环比降150元/吨同比降303元/吨。铁矿产量12.78万吨,同比增2%环比增148%,销量5.59万吨,同比降58%环比增69%,售价853元/吨,吨成本279元/吨,环比降57元/吨。投资收益-1.07亿元,环比-1.22亿元,主要因南昌沪旭权益法核算的投资收益减少,其下属公司收购四川德胜、云南德胜钒钛51%股权后,生产经营仍待优化。
方大特钢所在赛道发展趋势如何?
方大特钢加速钒钛布局,拟控股四川德胜、云南德胜钒钛,钢铁规模大幅提升,并加速钒液流电池等领域的技术创新与产业拓展。自发电率提高至95%以上,显著降低外购电力成本;通过配料结构优化,降低采购和生产成本。重卡市场景气,2026年1-9月重卡销量同比增长13.18%,对汽车板簧及弹簧扁钢需求形成有力支撑。
方大特钢研报重点分析了哪些方向?
研报重点分析了方大特钢Q3盈利承压的原因,包括钢材吨钢毛利下滑、铁矿销售滞后以及投资收益拖累。同时,报告关注其外延扩张加速,通过实物分配等方式取得钢铁企投100%股权,控股四川德胜、云南德胜钒钛,并加速钒液流电池等领域的技术创新与产业拓展。此外,报告还强调了其成本竞争力,如自发电率提高和配料结构优化。
方大特钢当前市场现状如何?
方大特钢2026年Q3营收环比有所增长,但归母净利润转亏,钢材业务盈利承压,吨钢毛利环比同比均大幅下降。铁矿业务销量同比环比均有所增长,但产量增长更快,销售滞后。投资收益大幅下滑,主要受南昌沪旭权益法核算的投资收益减少影响。公司正加速钒钛布局和钢铁规模扩张,并提升成本竞争力。
方大特钢研报提示了哪些风险?
研报提示的风险包括:下游需求不及预期可能影响钢材和钒钛产品销售;原材料价格大幅波动可能侵蚀利润;资产注入进度不及预期可能影响公司扩张计划。此外,南昌沪旭下属公司收购四川德胜、云南德胜钒钛后生产经营仍待优化,可能影响投资收益表现。公司需关注这些风险因素,以稳健经营应对市场变化。