猜你想问
方大特钢2026年半年报的主要财务数据表现如何?
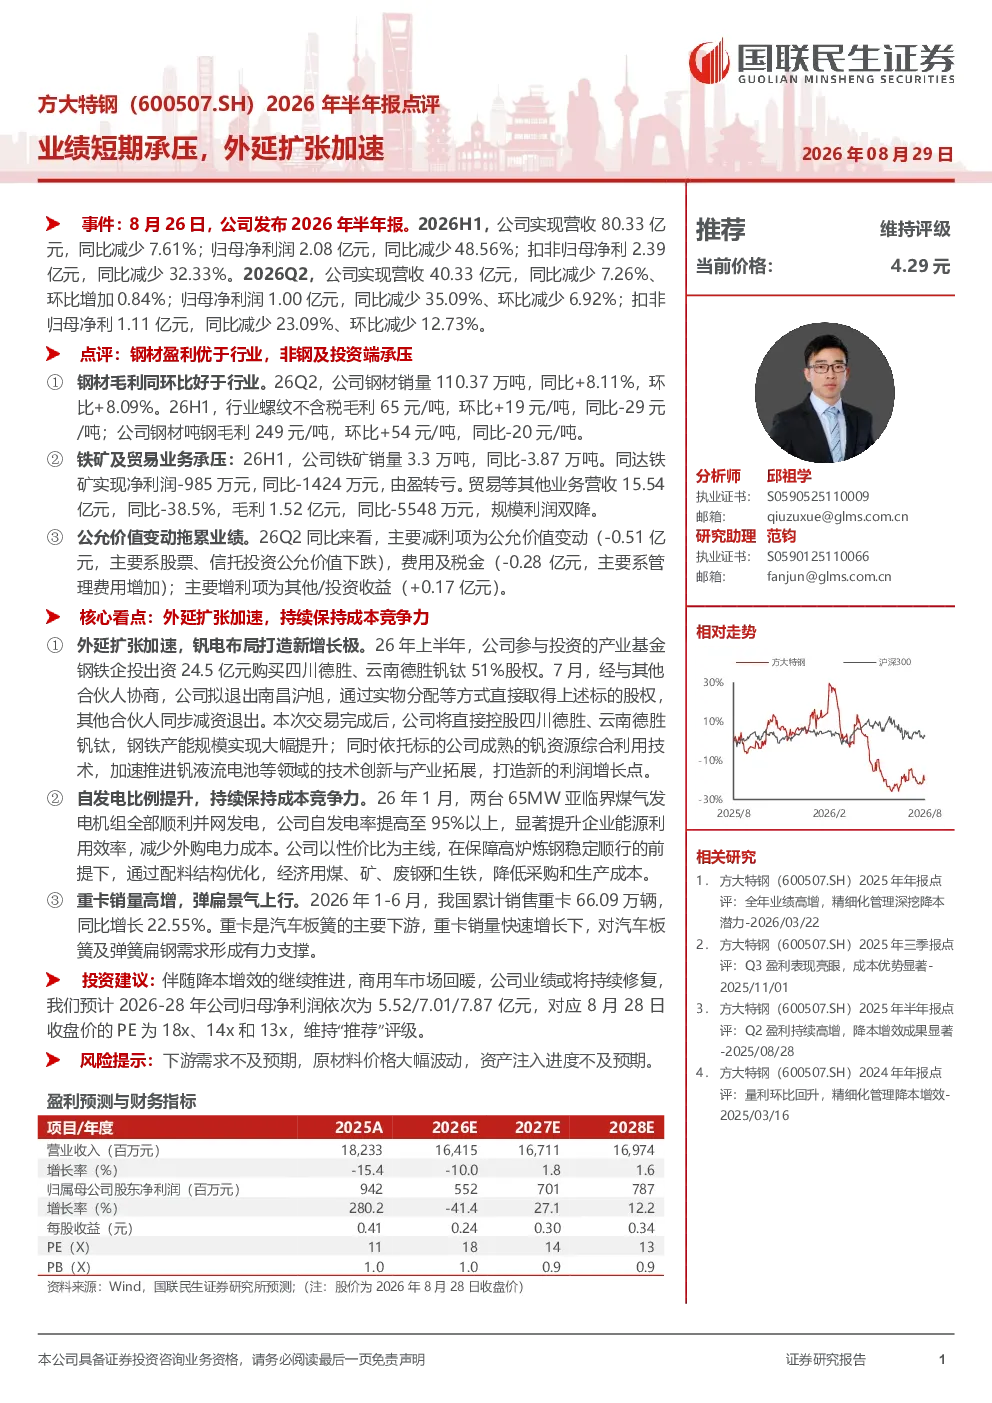
方大特钢2026年半年报显示,公司实现营收80.33亿元,同比减少7.61%;归母净利润2.08亿元,同比减少48.56%;扣非归母净利2.39亿元,同比减少32.33%。Q2营收40.33亿元,环比增加0.84%,但归母净利润1.00亿元,同比减少35.09%,环比减少6.92%。钢材业务毛利表现优于行业,但铁矿及贸易业务承压,公允价值变动拖累业绩。
方大特钢在行业中的钢材盈利能力如何?
方大特钢钢材业务盈利能力优于行业。2026年Q2,公司钢材销量110.37万吨,同比+8.11%,环比+8.09%。钢材吨钢毛利249元/吨,环比+54元/吨,同比-20元/吨。相比之下,行业螺纹不含税毛利65元/吨,环比+19元/吨,同比-29元/吨。公司通过优化成本结构和提升效率,保持了较好的盈利水平。
方大特钢2026年半年报的核心看点是什么?
方大特钢2026年半年报的核心看点包括外延扩张加速和成本竞争力提升。公司参与投资产业基金,控股四川德胜、云南德胜钒钛51%股权,加速钒电布局;自发电率提升至95%以上,显著降低外购电力成本。此外,公司通过配料结构优化,经济用煤、矿、废钢和生铁,持续降低采购和生产成本,为业绩修复奠定基础。
当前市场环境下,方大特钢面临的主要风险有哪些?
方大特钢面临的主要风险包括下游需求不及预期、原材料价格大幅波动以及资产注入进度不及预期。报告显示,非钢及投资端承压,同达铁矿由盈转亏,贸易业务规模利润双降。同时,公允价值变动对业绩产生拖累。这些因素可能影响公司未来业绩表现,需密切关注市场变化。
方大特钢未来几年的业绩预期如何?
方大特钢预计2026-28年归母净利润依次为5.52/7.01/7.87亿元。伴随降本增效的推进和商用车市场回暖,公司业绩或将持续修复。公司通过外延扩张和成本控制,打造新的增长点。但需注意,业绩恢复受下游需求、原材料价格等多重因素影响,存在不确定性。
你可能感兴趣
2026年半年报点评主业短期承压,新业务加速放量,盈利回升可期
国联民生证券2026-08-24
2021年年报&2022年一季报点评:疫情导致短期业绩承压,内生外延扩张保长期增长
东吴证券2022-04-29
德福科技2026年半年报点评 高端转型加速 短期盈利承压 中长期成长逻辑清晰
未知机构2026-08-23
德福科技2026年半年报点评高端转型加速短期盈利承压中
未知机构2026-08-23
2023年半年报点评:业绩短期承压,内生外延拓展产品组合
华创证券2023-08-24
2026年半年报业绩点评:养猪业务承压拖累短期业绩,黄鸡盈利改善提供支撑
中泰证券2026-08-26
2026年半年报点评:出货同比下滑,业绩短期承压
机械设备东吴证券2026-08-30
2026年半年报点评2026H1业绩短期承压,低空布局继续迈向商业实践,运营端竞争优势未改
华创证券2026-08-28
2026年半年报点评:《异环》上线错配致短期承压,Q3业绩释放拐点可期
文化传媒西南证券2026-08-24
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25