猜你想问
日月股份2026年半年报的主要业绩数据有哪些?
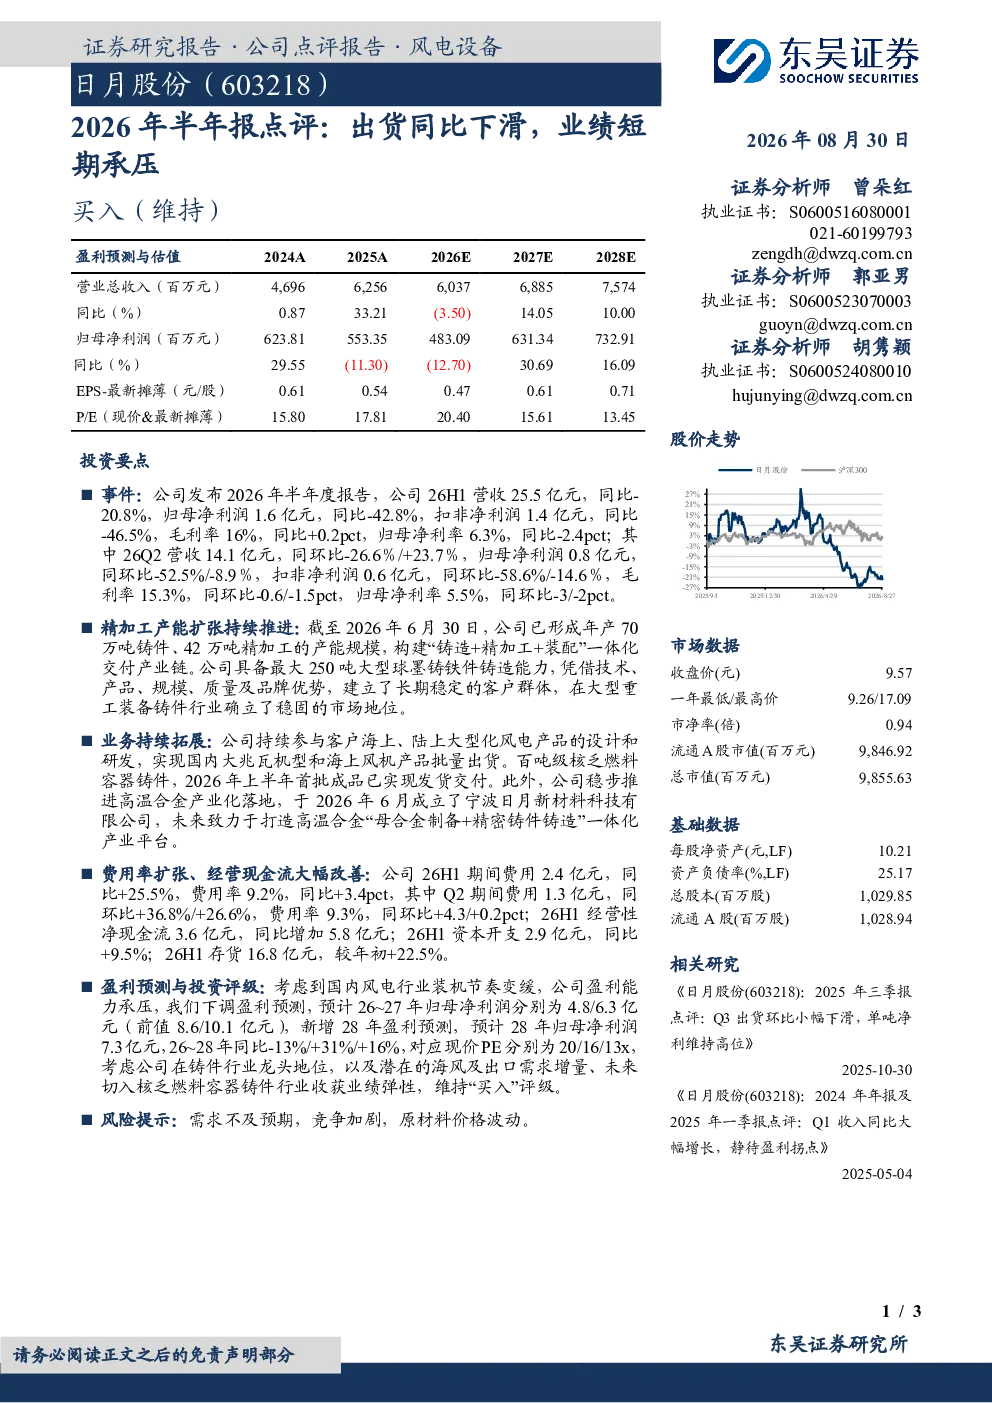
日月股份2026年半年度报告显示,公司营收25.5亿元,同比下滑20.8%;归母净利润1.6亿元,同比下滑42.8%;扣非净利润1.4亿元,同比下滑46.5%。毛利率16%,同比提升0.2个百分点;归母净利率6.3%,同比下滑2.4个百分点。第二季度营收14.1亿元,同环比下滑26.6%和23.7%;归母净利润0.8亿元,同环比下滑52.5%和8.9%
日月股份的业务拓展有哪些新动态?
日月股份已形成年产70万吨铸件、42万吨精加工的产能规模,构建“铸造+精加工+装配”一体化产业链。公司具备最大250吨大型球墨铸铁件铸造能力。业务方面,公司持续参与海上、陆上大型化风电产品的设计和研发,实现国内大兆瓦机型和海上风机产品批量出货;百吨级核乏燃料容器铸件首批成品已实现发货交付;成立宁波日月新材料科技有限公司,致力于打造高温合金产业平台
报告对日月股份的盈利预测和投资评级如何?
分析师下调了日月股份的盈利预测,预计2026-2027年归母净利润分别为4.8亿元和6.3亿元(前值8.6亿元和10.1亿元),新增2028年盈利预测为7.3亿元。对应现价PE分别为20倍、16倍和13倍。维持“买入”评级,主要基于公司在铸件行业的龙头地位、潜在的海风及出口需求增量、未来切入核乏燃料容器铸件行业的业绩弹性
风电行业的发展趋势对日月股份有何影响?
国内风电行业装机节奏变缓,对日月股份的盈利能力造成短期承压。公司业务涉及海上、陆上大型化风电产品,需关注行业整体需求变化。同时,公司积极拓展核乏燃料容器铸件等新业务,以增强抗风险能力
日月股份面临哪些主要风险?
日月股份面临的主要风险包括需求不及预期、竞争加剧、原材料价格波动。需关注行业景气度变化、市场竞争格局以及原材料成本控制等因素对公司经营的影响
你可能感兴趣
公司2023年半年报业绩点评:业绩短期承压,硅基OLED微显示器已批量出货
电子设备东兴证券2023-09-01
2026年半年报点评:客流下滑业绩承压,关注旺季客流修复
休闲服务东吴证券2026-08-19
2024年半年报点评:业绩短期承压,涂覆膜出货稳健增长
建筑建材民生证券2024-08-21
2026年半年报点评镍钴出货阶段性承压,印尼及非洲项目奠定长期增量
国联民生证券2026-08-20
2026年半年报点评:微逆出货承压,户储放量增长贡献新增量
东吴证券2026-09-03
2026年半年报点评2026H1业绩短期承压,低空布局继续迈向商业实践,运营端竞争优势未改
华创证券2026-08-28
2026年半年报点评:《异环》上线错配致短期承压,Q3业绩释放拐点可期
文化传媒西南证券2026-08-24
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25
2026年半年报点评业绩短期承压,增持飞机工业彰显长期信心
国泰海通证券2026-09-06