猜你想问
爱美客2026年三季报的主要财务表现如何?
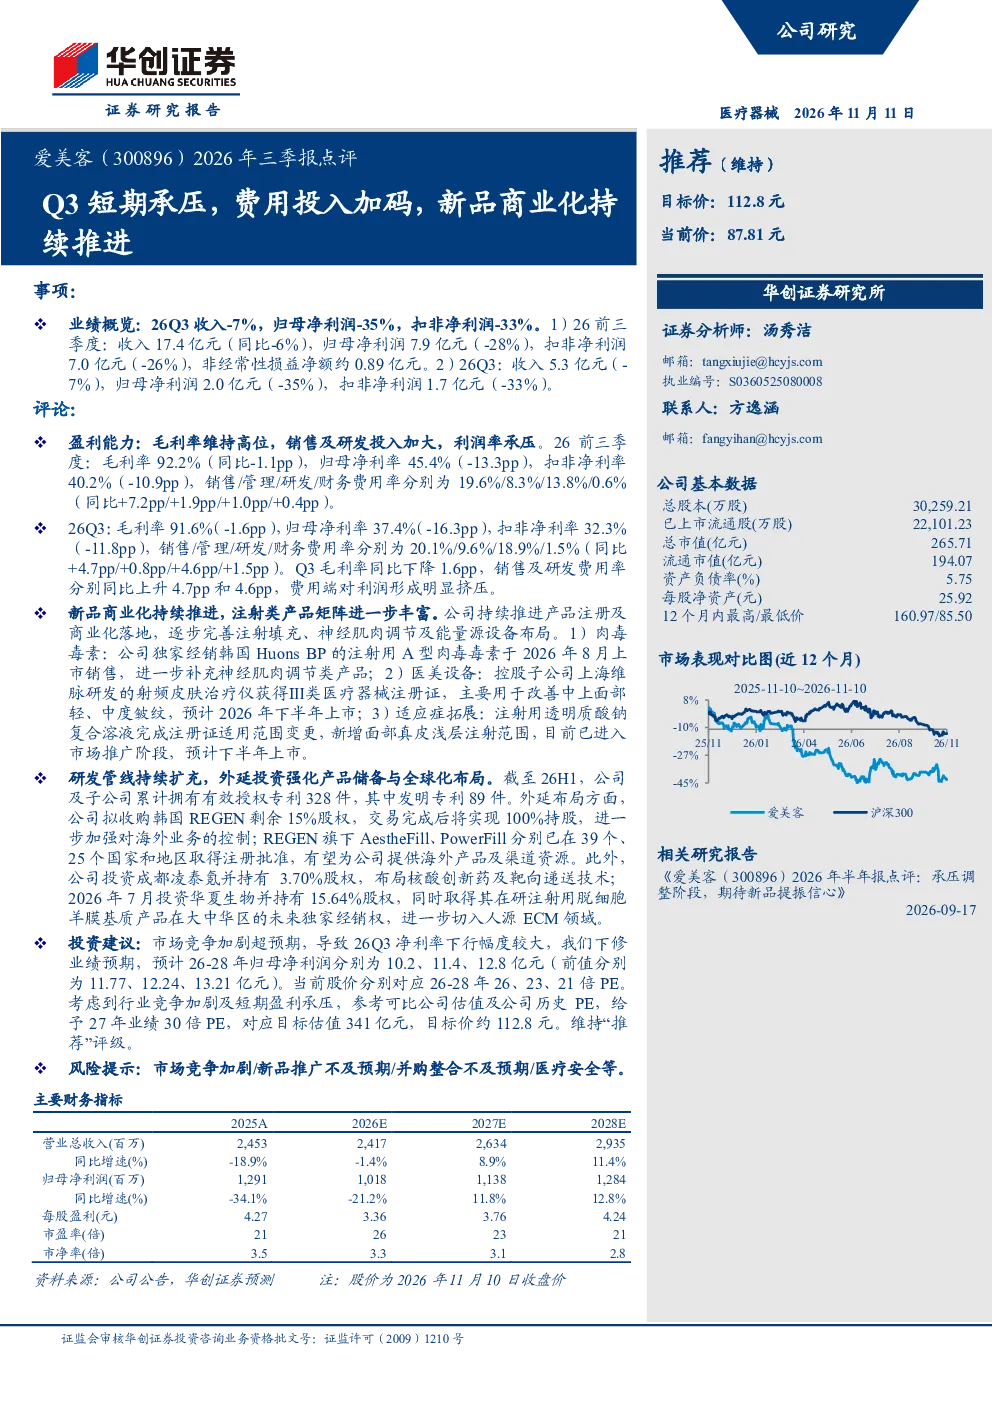
2026年前三季度,爱美客收入17.4亿元(同比-6%),归母净利润7.9亿元(-28%),扣非净利润7.0亿元(-26%)。其中,第三季度收入5.3亿元(-7%),归母净利润2.0亿元(-35%),扣非净利润1.7亿元(-33%)。毛利率和净利率均出现下滑,前三季度归母净利率为45.4%(-13.3pp),扣非净利率为40.2%(-10.9pp);Q3归母净利率为37.4%(-16.3pp),扣非净利率为32.3%(-11.8pp)。费用端对利润形成明显挤压,销售/管理/研发费用率分别同比提升7.2pp/+1.9pp/+1.0pp。
爱美客目前医美赛道的发展趋势如何?
医美赛道持续向专业化、精细化方向发展,消费者对安全性和效果要求提高,推动企业加强研发和合规管理。爱美客作为国内医美领域的领先企业,正积极拓展产品线,如独家经销韩国Huons BP的注射用A型肉毒毒素、控股子公司上海维脉研发的射频皮肤治疗仪、以及注射用透明质酸钠复合溶液新增面部真皮浅层注射范围等,均体现了行业对技术创新和多元化产品布局的需求。同时,行业竞争加剧,头部企业通过并购整合和国际化布局提升竞争力,如爱美客拟收购韩国REGEN剩余股权,进一步强化海外业务控制。
爱美客2026年三季报重点分析了哪些方向?
报告重点分析了爱美客的短期业绩承压与长期发展潜力。短期来看,Q3业绩受费用投入加码影响明显,销售/管理/研发费用率分别同比提升4.7pp/+0.8pp/+4.6pp。长期来看,公司持续推进新品商业化,如肉毒毒素、医美设备、透明质酸钠复合溶液等,均处于市场推广或上市阶段,有望成为新的增长点。此外,公司在研发和投资方面积极布局,累计拥有有效授权专利328件,并投资成都凌泰氪、华夏生物等,拓展业务边界。
当前医美市场整体现状如何?
当前医美市场呈现头部企业集中、产品多元化、技术驱动等特征。头部企业通过品牌优势、渠道布局和产品创新巩固市场地位,如爱美客等龙头企业持续加大研发投入,拓展医美设备、肉毒毒素、注射剂等多元化产品线。同时,监管趋严推动行业规范化发展,企业合规经营成为核心竞争力。市场竞争激烈,但行业整体仍处于增长阶段,技术创新和消费升级为市场提供新机遇。爱美客等企业通过国际化布局和并购整合,提升全球竞争力。
爱美客2026年三季报提示了哪些风险?
报告提示的主要风险包括市场竞争加剧、新品推广不及预期、并购整合不及预期、医疗安全等。市场竞争方面,医美行业参与者众多,价格战和同质化竞争可能导致利润空间压缩。新品推广方面,新产品的市场接受度和销售表现存在不确定性,如肉毒毒素、医美设备等需要时间验证。并购整合方面,海外并购可能面临文化差异、监管壁垒等挑战。医疗安全方面,医美服务涉及医疗属性,任何安全事故都可能对品牌声誉造成重大影响。