猜你想问
这份报告主要讲了房屋检测行业的哪些核心内容?
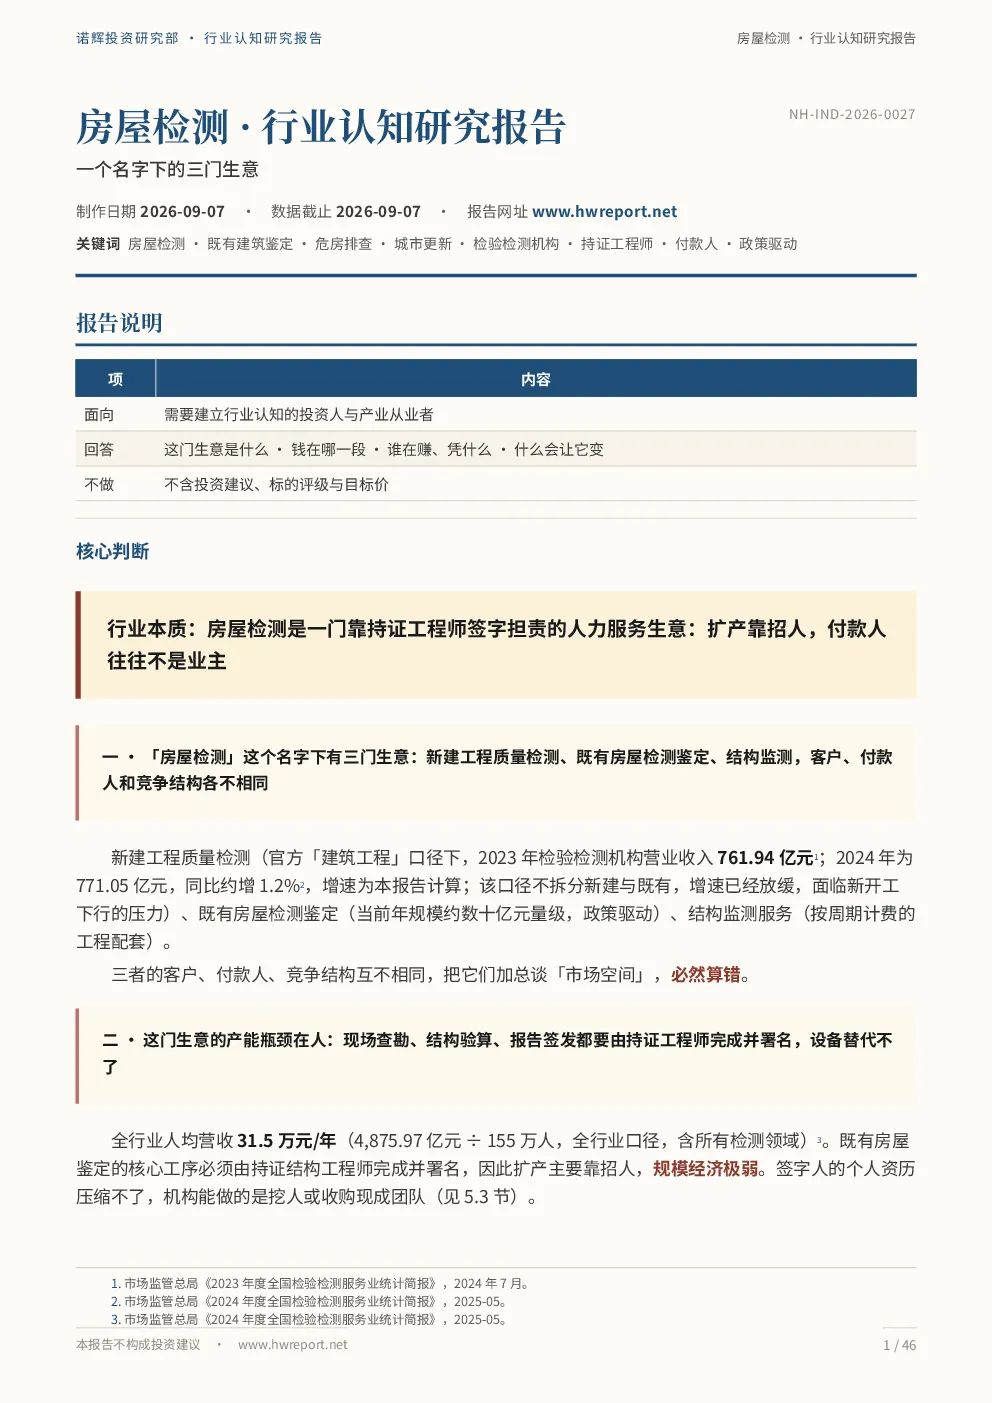
本报告深入分析了房屋检测行业的本质、业务类型、作业流程、成本结构、需求特征、政策环境、竞争格局、市场规模、技术影响及国际对比。核心观点包括:行业本质是依赖持证工程师的人力服务;存在新建工程检测、既有房屋检测鉴定、结构监测三类业务,各有不同;产能瓶颈在于持证工程师的稀缺性;政策虽能扩大需求但难以提升价格;市场规模测算存在巨大差异;地方保护主义导致难以形成全国性龙头;需求稳定的细分领域主要依靠非业主付费模式。
房屋检测行业未来的发展趋势是什么?
房屋检测行业未来发展趋势呈现多元化特点。一方面,技术进步如结构健康监测将逐步压缩‘取事实’环节的成本,但‘下结论’的专业判断难以被替代。另一方面,行业正从一次性服务向持续性服务转型,如监测服务、保险配套服务以及数据资产化(房屋档案)成为新的增长点。同时,随着房屋老龄化加速和城市更新需求增加,加装电梯前置鉴定、相邻工程影响监测等需求将保持稳定增长。此外,若房屋养老金等公共账户能建立稳定资金来源,将极大推动行业景气度提升。
报告中重点分析了房屋检测行业的哪些方面?
报告重点分析了房屋检测行业的供需两端。在供给侧,报告详细剖析了行业参与者类型(设计院、科研院所、市场化检测集团等)、行政壁垒(资质与地方备案制)、人才壁垒(持证工程师依赖)以及规模经济效应的缺失。在需求侧,报告重点解读了六类需求主体(财政、保险公司等)的付费逻辑,特别强调了加装电梯鉴定、相邻工程监测、保险配套服务等非业主付费模式的重要性,并探讨了房屋体检、房屋养老金、房屋保险三项制度形成的闭环设计对未来行业格局的影响。
当前房屋检测行业的市场现状如何?
当前房屋检测行业的市场现状呈现‘小、散、弱’的基本特征,但正在缓慢向集中化发展。新建工程检测约占总收入九成,是当前主要业务来源。既有房屋检测鉴定因地方保护主义严重,难以形成全国性龙头企业。市场规模测算存在巨大差异,公开数据相差达24倍,主要源于底数与假设不同。价格机制方面,政策扩容虽能带来量,但难以提升价格,上海实际成交价仅为参考价的五折。行业景气度主要受资金流向影响,而非自身技术或能力。
投资房屋检测行业需要注意哪些风险?
投资房屋检测行业需关注多重风险。首先,行业高度依赖持证工程师,人才短缺是长期瓶颈,人力成本占比高且难以压缩。其次,地方保护主义导致行政壁垒强,跨区域扩张成本高,全国性龙头难以自然形成。再次,政策红利能否转化为持续需求存在不确定性,政府专项排查资金具有运动式特征。此外,报告造假等监管风险持续存在,可能引发行业整顿。最后,行业价值分配极不均衡,检测机构仅获取较小部分价值,需关注盈利能力与可持续性。