猜你想问
抗菌面料行业本质是什么?
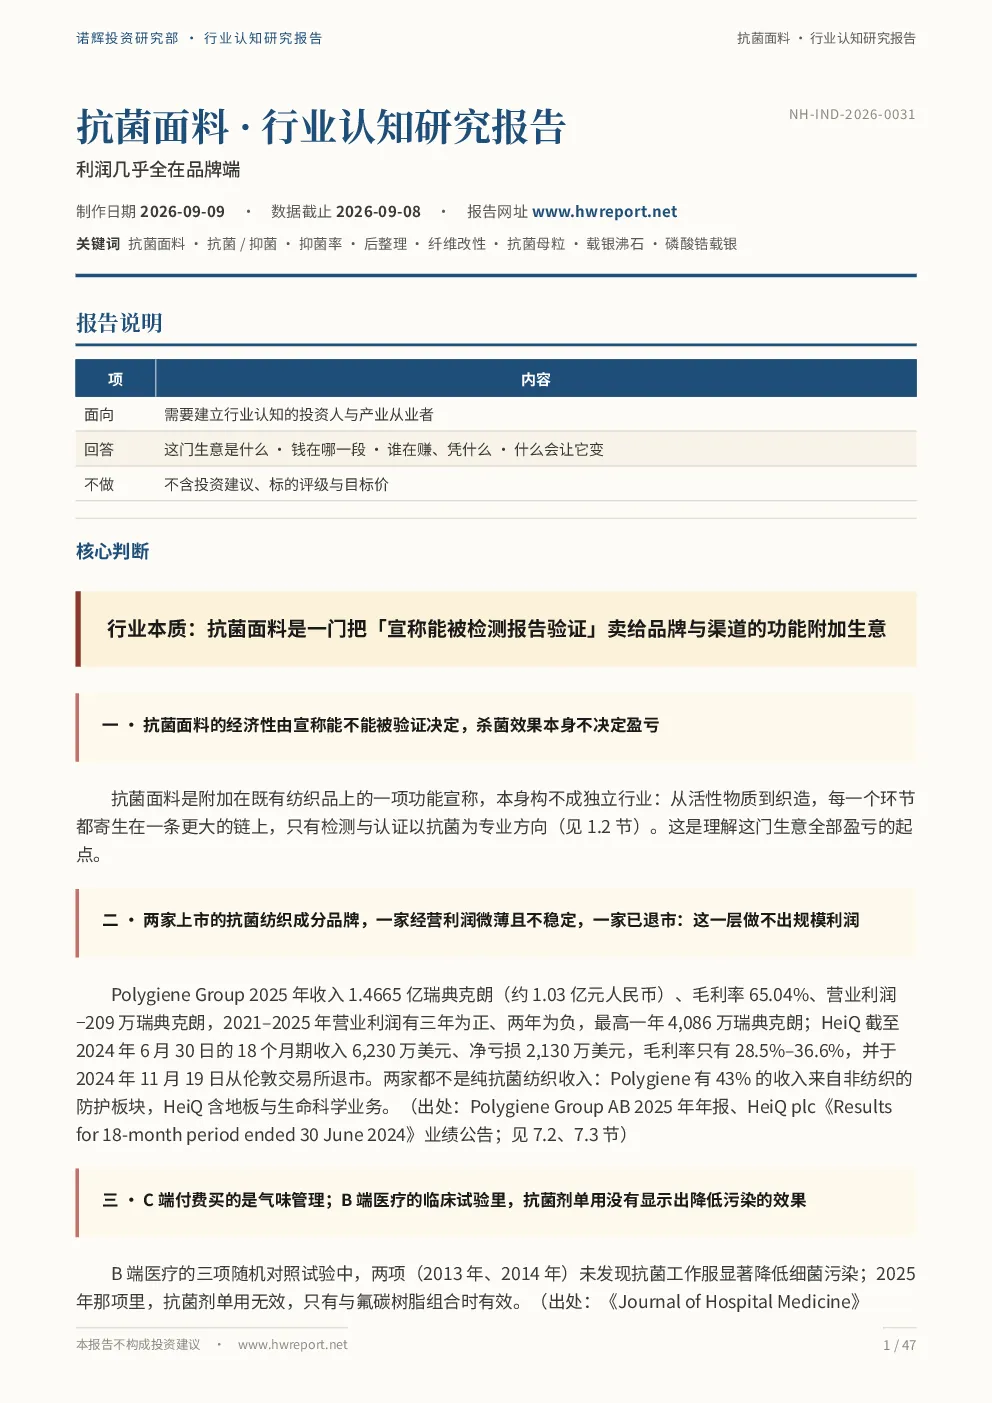
抗菌面料行业本质是一门将宣称能被检测报告验证的功能附加给品牌与渠道的生意。其经济性取决于宣称能否被验证,而非实际杀菌效果。行业竞争激烈,上市成分品牌Polygiene和HeiQ利润微薄且不稳定,HeiQ已退市,显示该层难以实现规模利润。检测报告在此行业仅作为营销素材,非准入门槛。
抗菌面料赛道发展趋势如何?
抗菌面料需求侧以C端气味管理和B端医疗采购规范为附属品,非独立需求,难以支撑独立品牌与定价权。行业缺乏技术及规模壁垒,价值分配集中于品牌与渠道,制造端仅获加工费。中国参与度高但无主营抗菌企业,外延增长贡献为零。欧盟、美国监管严格,中国规则结构差异,面临两头挤压。
报告重点分析了哪些方向?
报告重点分析抗菌面料行业本质、经济性、竞争格局、需求侧、成本结构、标准与检测、出口约束、价值分配、商业模式、护城河等维度。揭示行业核心在于检测与认证,利润集中于品牌端,制造端仅获加工费。Polygiene和HeiQ案例说明成分品牌盈利能力弱,行业增长动力不足。
抗菌面料市场现状如何判断?
抗菌面料市场现状显示,中国参与度高但无主营抗菌企业,行业更像一项工序而非独立生意。C端需求为气味管理附属品,B端需求为采购规范附属品。成本增量低,银价波动影响有限。行业缺乏技术壁垒,价值链利润分配不均。欧盟、美国监管趋严,中国面临规则结构差异带来的挑战。
研报提示哪些风险?
研报提示的主要风险包括渗透率数据缺失、中国市场抗菌剂用量与载银量无实测统计、成分品牌份额数据缺失、医疗端结论基于有限试验。行业缺乏独立需求支撑,增长动力不足。Polygiene和HeiQ案例显示成分品牌盈利能力弱,竞争激烈。欧盟和美国监管严格,中国规则结构差异带来不确定性。
你可能感兴趣
幽门螺杆菌诊疗·行业认知研究报告
医药生物诺辉投资2026-09-05
算力租赁 · 行业认知研究报告
金融诺辉投资2026-09-21
EDR终端安全行业认知研究报告
信息技术诺辉投资2026-09-07
电子后视镜(CMS)行业认知研究报告
电子设备诺辉投资2026-09-05
量子通信 · 行业认知研究报告
信息技术诺辉投资2026-10-08
数据要素与数据交易 · 行业认知研究报告
信息技术诺辉投资2026-09-21
电子车牌 · 行业认知研究报告
电子设备诺辉投资2026-09-09
F5G 全光网 · 行业认知研究报告
信息技术诺辉投资2026-09-05
时空大数据与地理信息行业认知研究报告
信息技术诺辉投资2026-09-07
屏下摄像 · 行业认知研究报告
电子设备诺辉投资2026-09-07