猜你想问
这份研报主要讲了什么内容?
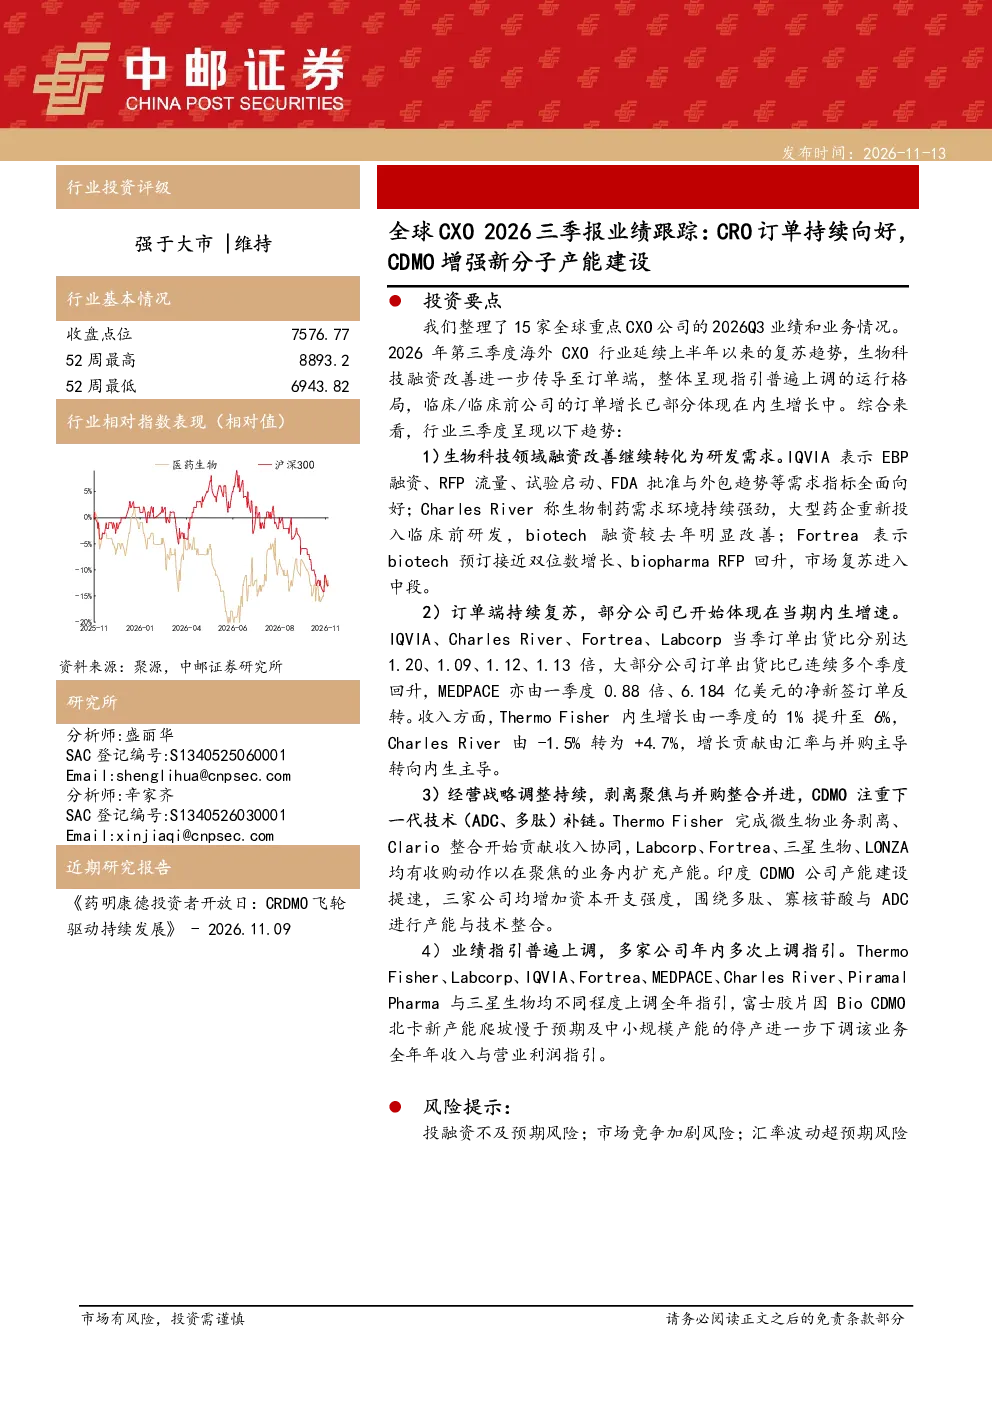
这份研报主要跟踪了2026年第三季度全球CXO行业的业绩表现,重点关注CRO订单持续向好和CDMO增强新分子产能建设的趋势。报告显示,生物科技领域融资改善转化为研发需求,订单端持续复苏,部分公司内生增速已体现,经营战略调整持续,剥离聚焦与并购整合并进,CDMO注重下一代技术补链,业绩指引普遍上调。具体分析了Thermo Fisher、IQVIA、Fortrea、Labcorp、Charles River、LONZA、三星生物等公司的业绩和战略调整。
CXO行业目前的发展趋势是什么?
CXO行业目前呈现复苏趋势,生物科技融资改善传导至订单端,整体呈现指引普遍上调的格局。主要趋势包括:生物科技领域融资改善转化为研发需求,订单端持续复苏,部分公司内生增速已体现,经营战略调整持续,剥离聚焦与并购整合并进,CDMO注重下一代技术补链。印度CDMO公司产能建设提速,围绕多肽、寡核苷酸与ADC进行产能与技术整合。市场复苏进入中段,行业整体表现向好。
研报重点分析了哪些公司?
研报重点分析了多家CXO公司的业绩和战略调整,包括综合型龙头Thermo Fisher,临床CRO IQVIA、Fortrea、MEDPACE,临床前CRO与实验室服务Charles River、Labcorp,大分子CDMO LONZA,以及小分子与多肽CDMO Laurus Labs、Piramal Pharma、Divi's Lab。报告详细分析了这些公司在2026年第三季度的收入增长、订单情况、内生增长贡献以及战略调整方向。
根据报告,目前CXO市场的现状如何?
根据报告,目前CXO市场呈现持续复苏的态势,订单端持续复苏,多家公司内生增速已体现,业绩指引普遍上调。生物科技领域融资改善转化为研发需求,市场复苏进入中段。然而,部分公司如富士胶片因Bio CDMO爬坡慢于预期,业绩指引有所下调。整体来看,行业复苏趋势明显,但不同细分领域和公司表现存在差异。
研报提示了哪些风险?
研报提示了CXO行业可能面临的风险,包括投融资不及预期风险、市场竞争加剧风险、汇率波动超预期风险。这些风险可能影响行业的整体复苏进程和公司业绩表现。例如,投融资不及预期可能导致行业增长放缓,市场竞争加剧可能压缩利润空间,汇率波动超预期可能影响公司财务状况。这些风险需要投资者密切关注。