猜你想问
阿迪达斯2026Q3核心经营数据有哪些亮点?
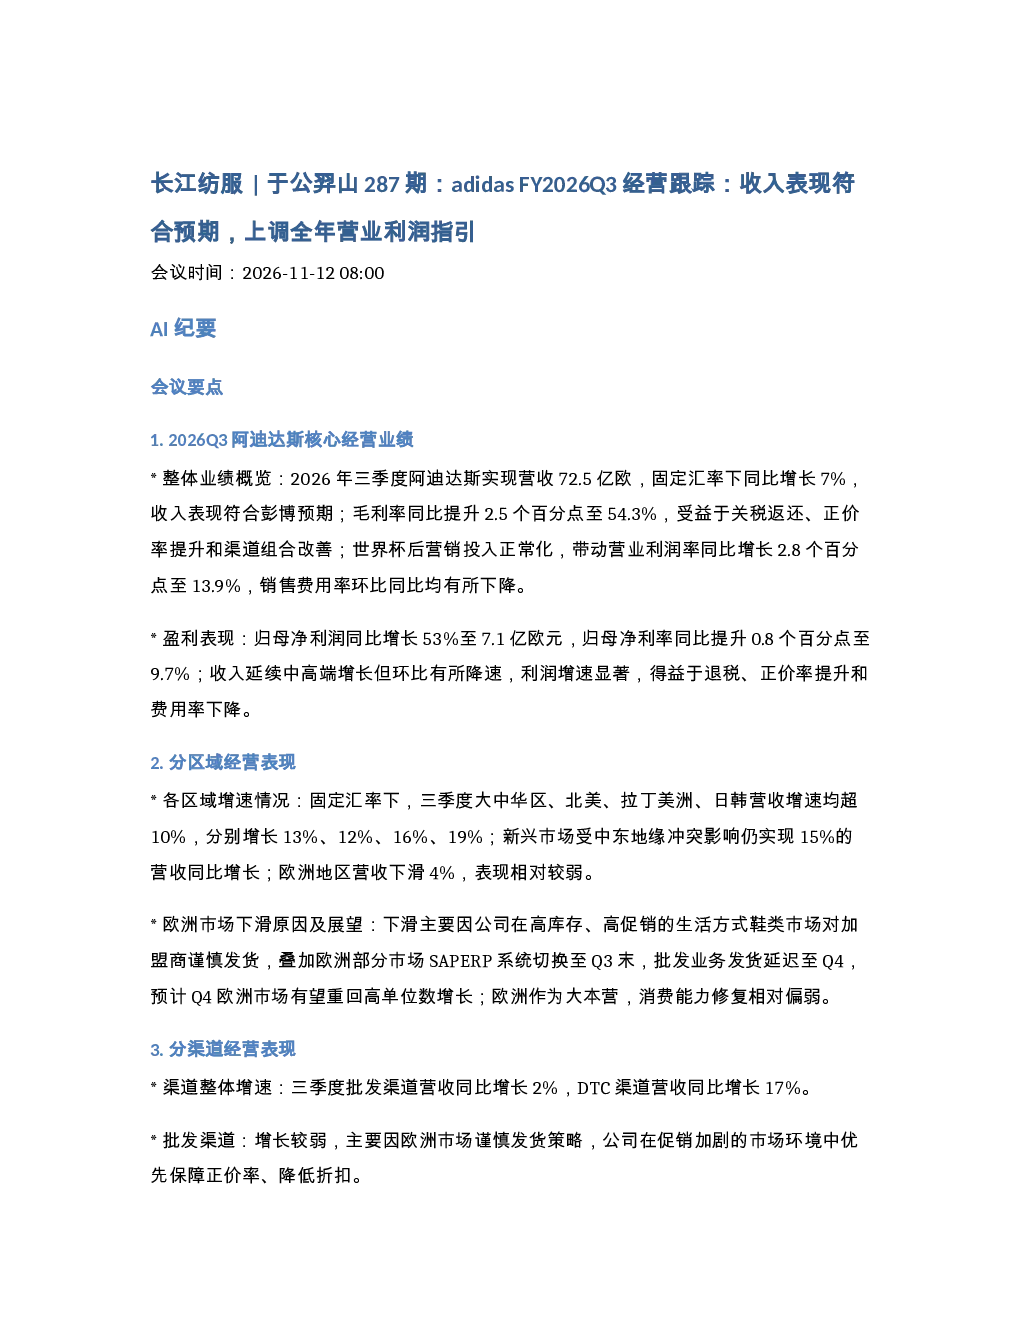
阿迪达斯2026年三季度营收72.5亿欧元,同比增长7%,毛利率提升2.5个百分点至54.3%,主要得益于关税返还、正价率提升和渠道组合改善;营业利润率同比增长2.8个百分点至13.9%,销售费用率环比同比均下降。归母净利润同比增长53%至7.1亿欧元,归母净利率提升0.8个百分点至9.7%,收入中高端增长但环比降速,利润增速显著。
阿迪达斯各区域和渠道的经营表现有何差异?
阿迪达斯各区域增速均超10%,大中华区(+13%)、北美(+12%)、拉丁美洲(+16%)、日韩(+19%)、新兴市场(+15%),欧洲地区下滑4%。批发渠道营收同比增长2%,DTC渠道营收同比增长17%,电商(+18%)、自营门店(+16%)、所有类型门店均实现双位数增长。
阿迪达斯2026Q3分品类经营情况如何?
鞋类持平(库存偏高)、服装同比增长19%(originals和足球品类双位数增长)、配饰同比增长5%。鞋类整体持平因库存偏高,跑步训练鞋实现两位数增长,运动休闲鞋类库存和批发业务谨慎。生活方式品类增长3%,专业运动品类增长14%,生活休闲品类拖累整体增长。
阿迪达斯2026Q3库存情况及全年业绩指引是什么?
三季度末库存同比增长5%,环比下降4%。前期世界杯备货库存已转化为收入,当季和未来季节产品仍占绝大部分,库存结构健康。阿迪达斯维持全年固定汇率下营收同比增长9%-10%的指引,上调全年营业利润至25亿欧元,Q4追加约1亿欧元投入夯实中期盈利目标。
阿迪达斯供应链投资机会有哪些?相关风险点需要注意什么?
阿迪达斯供应链投资机会包括伟星股份、晶苑国际、开润股份、申洲国际、华利集团。伟星股份运动品类占比靠前,晶苑国际为运动品牌第一大客户,开润股份订单增长良好,申洲国际订单正增长但增速放缓,华利集团订单快速提升。需注意库存和市场竞争可能带来的压力,以及供应链企业自身经营风险。
你可能感兴趣
长江纺服 于公羿山287期adidas FY2026Q3经营跟踪收入表现符合预期上调全年营业利润指引
未知机构2026-11-12
261022-长江纺服 于公羿山273期NikeFY2027Q1经营跟踪调整仍将持续全年
未知机构2026-10-23
261015-长江纺服 于公羿山270期LululemonFY2026Q2经营跟踪大中华
未知机构2026-10-16
长江纺服 于公羿山273期Nike FY2027Q1经营跟踪调整仍将持续全年指引谨慎
未知机构2026-10-22
长江纺服 于公羿山270期Lululemon FY2026Q2经营跟踪大中华区降速拖累全年指引再度下调
未知机构2026-10-15
长江纺服 于公羿山269期8月运动制造跟踪订单增速分化制鞋多提速制衣降速
未知机构2026-10-13
长江纺服 于公羿山280期9月运动制造跟踪鞋服订单多环比提速景气持续性待观察
未知机构2026-11-03
261013-长江纺服 于公羿山269期8月运动制造跟踪订单增速分化制鞋多提速制衣降速
未知机构2026-10-14
长江纺服于公羿山第245期7月运动产业链观点更新
未知机构2026-09-01
长江纺服于公羿山231期:从百隆健盛中报看板块策略
未知机构2026-08-18