猜你想问
这份研报的核心内容是什么?
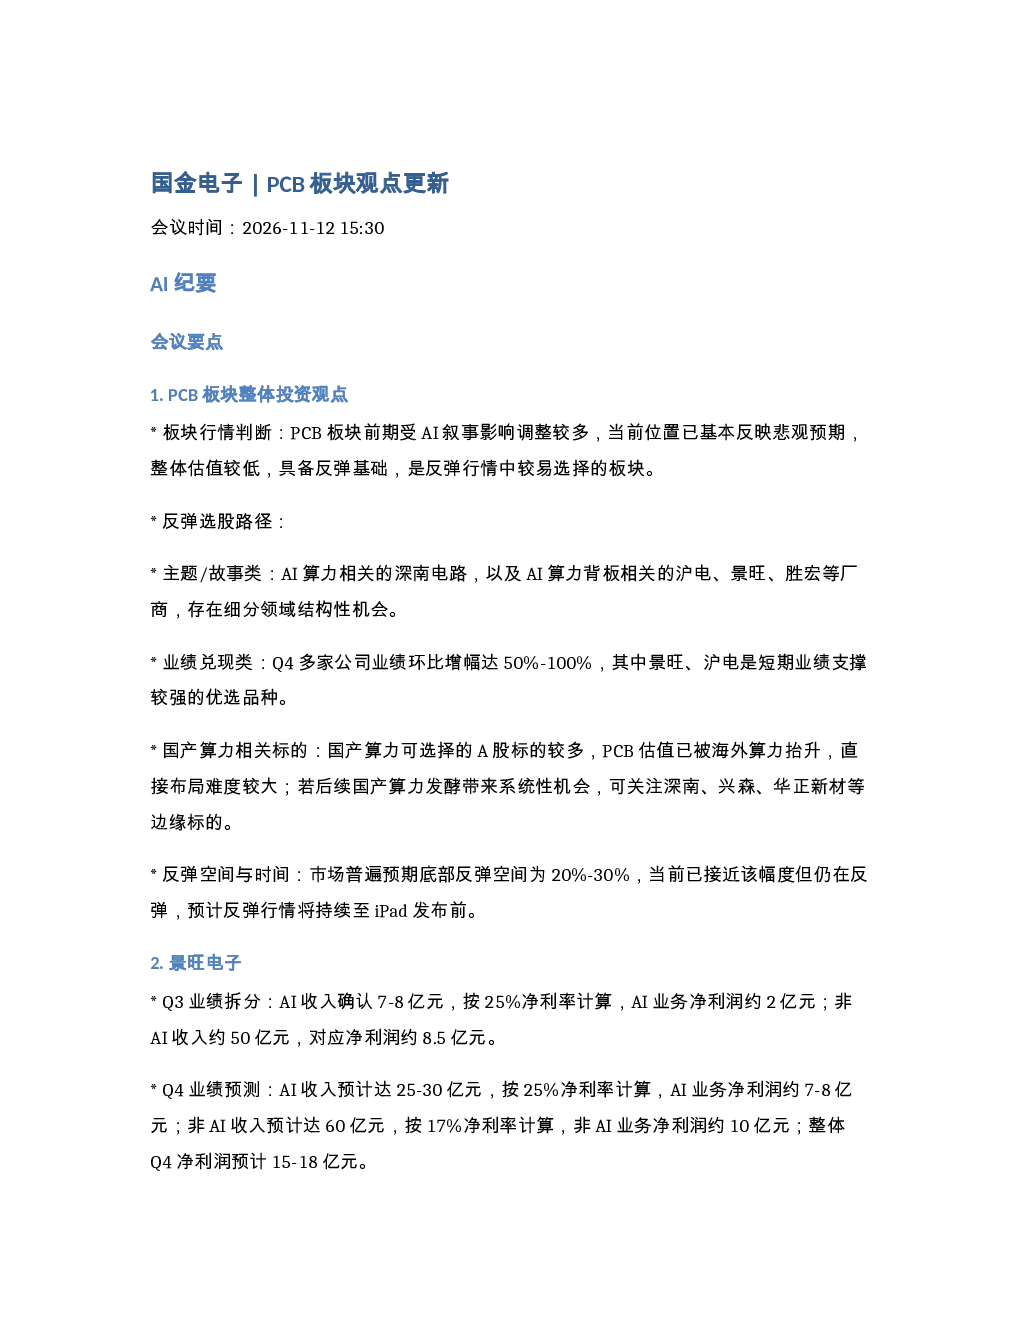
这份研报主要分析了PCB板块的整体投资观点,包括板块行情判断、反弹选股路径、反弹空间与时间等。报告重点探讨了AI算力相关标的的结构性机会,以及业绩兑现类标的的表现。此外,还预测了景旺电子、沪电股份、生益科技、生益电子、胜宏科技等公司的Q3和Q4业绩,并对2027年景旺电子的整体盈利进行了详细预测。最后,报告还分析了CCL/PCB通胀周期逻辑,以及2028年行业格局和国产算力载板标的的情况。
PCB赛道未来的发展趋势如何?
PCB赛道未来的发展趋势主要围绕AI算力、国产算力以及传统PCB的周期性波动。AI算力相关标的存在细分领域结构性机会,国产算力可选择的A股标的较多,但PCB估值已被海外算力抬升,直接布局难度较大。传统PCB利润趋势与美联储降息关联度较高,通胀周期结束后,传统PCB利润将随需求下滑进入下行周期。此外,CCL/PCB的通胀周期逻辑主要受宏观通胀(PPI)和供给收缩驱动,AI并非涨价的核心驱动因素。
研报重点分析了哪些方向?
研报重点分析了PCB板块的整体投资观点,包括板块行情判断、反弹选股路径、反弹空间与时间等。报告重点探讨了AI算力相关标的的结构性机会,以及业绩兑现类标的的表现。此外,还预测了景旺电子、沪电股份、生益科技、生益电子、胜宏科技等公司的Q3和Q4业绩,并对2027年景旺电子的整体盈利进行了详细预测。最后,报告还分析了CCL/PCB通胀周期逻辑,以及2028年行业格局和国产算力载板标的的情况。
当前PCB板块的市场现状如何?
当前PCB板块前期受AI叙事影响调整较多,当前位置已基本反映悲观预期,整体估值较低,具备反弹基础,是反弹行情中较易选择的板块。市场普遍预期底部反弹空间为20%-30%,当前已接近该幅度但仍在反弹,预计反弹行情将持续至iPad发布前。AI算力相关标的存在细分领域结构性机会,业绩兑现类标的短期业绩支撑较强。CCL/PCB的通胀周期逻辑主要受宏观通胀(PPI)和供给收缩驱动,AI并非涨价的核心驱动因素。
研报中有哪些风险提示?
研报中提示的风险包括:PCB板块的反弹行情可能持续至iPad发布会之前,但反弹空间和时间存在不确定性;国产算力相关标的估值较高,需等待国产算力行情发酵时再关注;传统PCB利润趋势与美联储降息关联度较高,若2027年美联储不降息,利润可能出现下滑;CCL/PCB的通胀周期逻辑主要受宏观通胀(PPI)和供给收缩驱动,AI并非涨价的核心驱动因素,若通胀逻辑不存在,AI无法支撑涨价。此外,景旺电子、生益电子、胜宏科技等公司的Q4业绩存在不确定性,可能延迟至2027年Q1兑现。