猜你想问
新泉股份三季度收入增长的主要因素是什么?
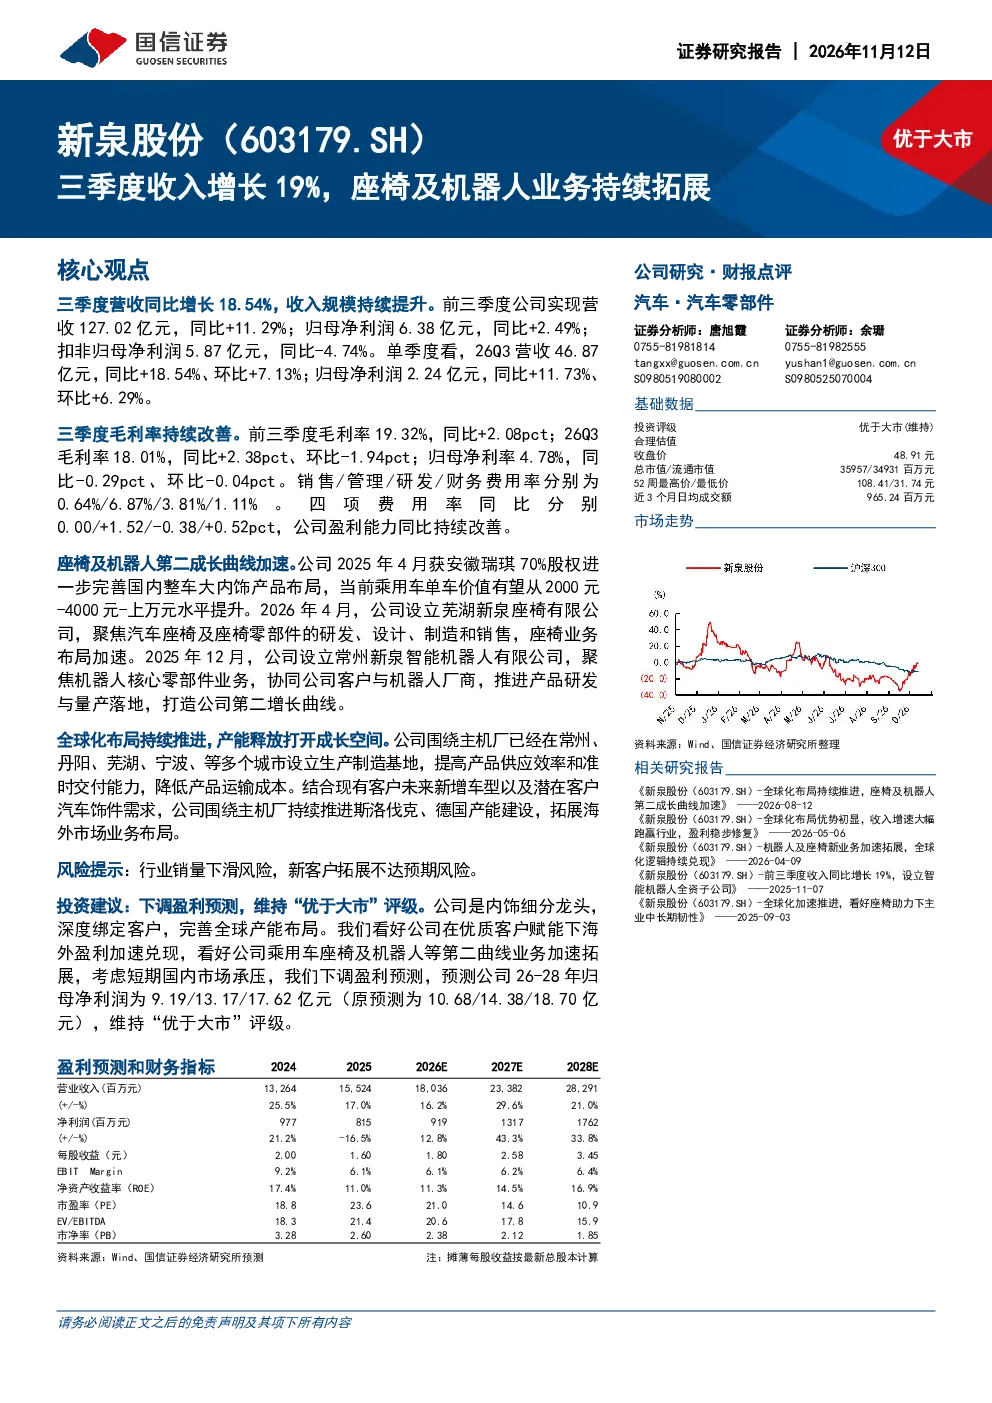
新泉股份三季度营收同比增长18.54%,主要得益于座椅及机器人业务的持续拓展和全球化布局的推进。公司前三季度实现营收127.02亿元,同比增长11.29%,归母净利润6.38亿元,同比增长2.49%。座椅及机器人业务成为第二成长曲线,通过获得安徽瑞琪70%股权,设立芜湖新泉座椅有限公司和常州新泉智能机器人有限公司,加速了业务布局。同时,公司在斯洛伐克、德国等地推进产能建设,拓展海外市场,已在多个国家设立生产基地,为收入增长提供了有力支撑。
座椅及机器人业务对公司的未来发展有何重要意义?
座椅及机器人业务成为新泉股份的第二成长曲线,对公司未来发展具有重要战略意义。公司通过获得安徽瑞琪70%股权,设立相关子公司,加速了座椅及机器人业务的布局。这一战略举措不仅拓展了公司的业务范围,也提升了公司的市场竞争力。座椅及机器人业务的高增长潜力,为公司提供了新的收入增长点,有助于分散单一业务风险,增强公司的抗风险能力。同时,全球化布局的推进,进一步拓展了公司的市场空间,为公司长期可持续发展奠定了坚实基础。
新泉股份在全球化布局方面有哪些进展?
新泉股份在全球化布局方面取得了显著进展。公司积极推进在斯洛伐克、德国等地的产能建设,拓展海外市场。通过在多个国家设立生产基地,新泉股份成功实现了全球化布局,进一步提升了公司的国际竞争力。这一战略举措不仅有助于公司拓展新的市场空间,也为公司提供了更广阔的发展机遇。全球化布局的推进,为公司带来了新的增长动力,有助于公司实现长期可持续发展。同时,这也体现了公司对国际市场的重视,以及公司对未来发展的信心。
新泉股份未来的投资价值如何?
新泉股份未来的投资价值值得关注。公司三季度营收同比增长18.54%,归母净利润同比增长11.73%,展现出良好的增长潜力。座椅及机器人业务成为第二成长曲线,全球化布局持续推进,为公司的未来发展提供了有力支撑。虽然公司下调了盈利预测,维持“优于大市”评级,预测公司26-28年归母净利润为9.19/13.17/17.62亿元,但仍显示出公司对未来发展的信心。然而,投资者需关注行业销量下滑风险和新客户拓展不达预期的风险,综合评估投资价值。
新泉股份面临哪些主要风险?
新泉股份面临的主要风险包括行业销量下滑风险和新客户拓展不达预期的风险。行业销量下滑可能导致公司业绩受到影响,而新客户拓展不达预期则可能影响公司的收入增长。此外,市场竞争加剧、原材料价格波动等外部因素也可能对公司经营造成影响。投资者在关注公司业绩增长的同时,需密切关注这些风险因素,以便做出更明智的投资决策。