猜你想问
这份研报的核心内容是什么?
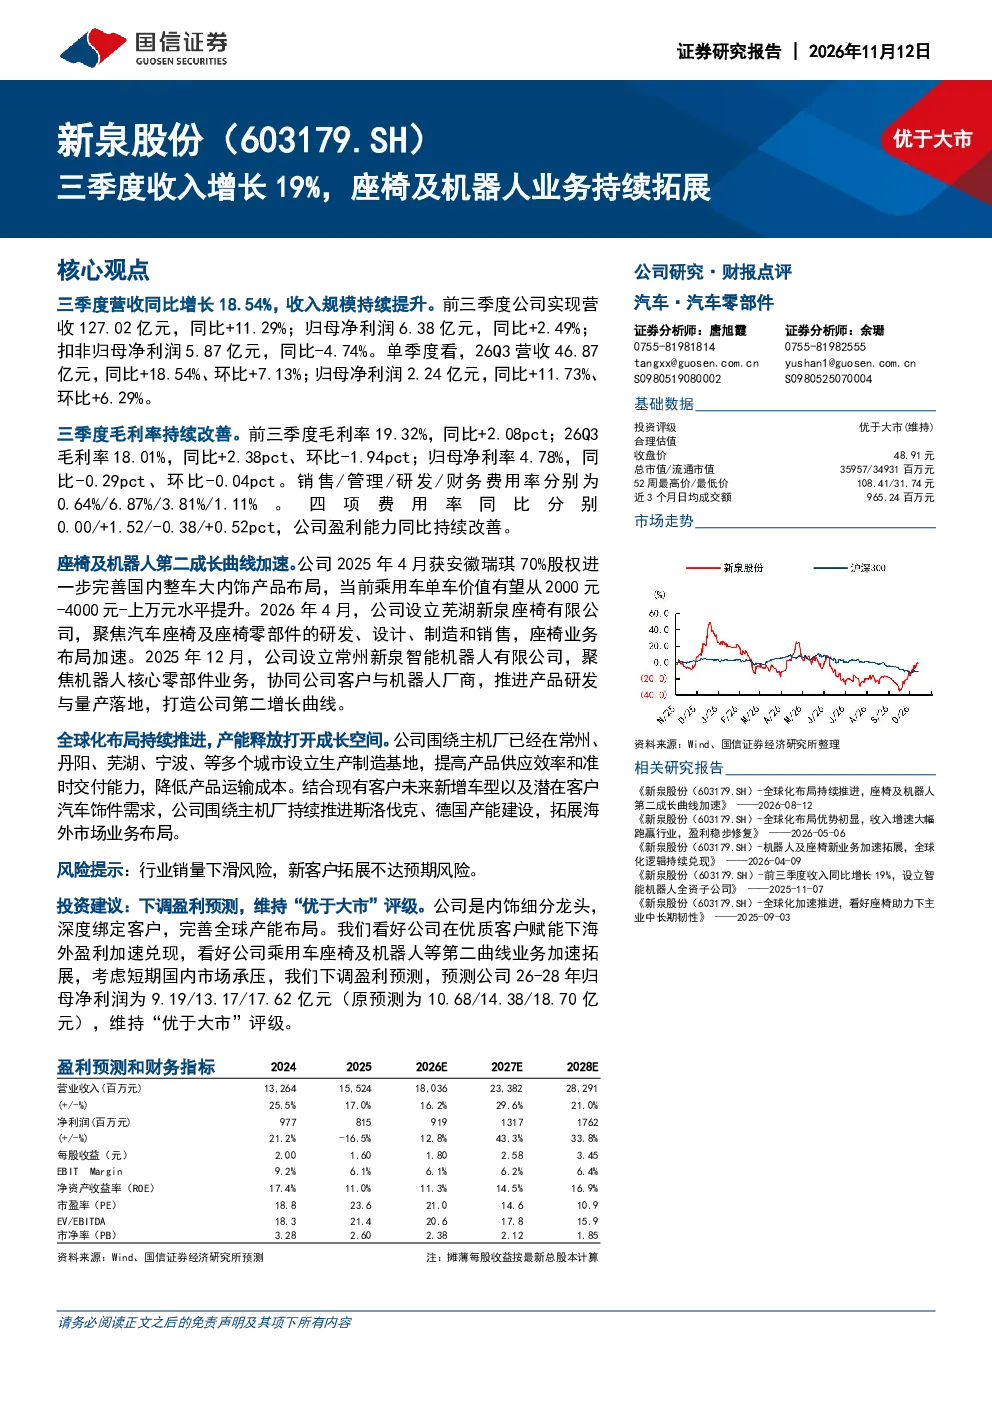
这份研报指出,公司三季度营收同比增长18.54%,收入规模持续提升。前三季度实现营收127.02亿元,同比增长11.29%;归母净利润6.38亿元,同比增长2.49%。三季度毛利率持续改善,前三季度毛利率19.32%,同比增长2.08pct;归母净利率4.78%,同比-0.29pct。座椅及机器人业务成为第二成长曲线,公司完善国内整车大内饰产品布局,设立芜湖新泉座椅有限公司和常州新泉智能机器人有限公司。全球化布局持续推进,公司在斯洛伐克、德国等地建设产能,拓展海外市场。
交运设备赛道的发展趋势如何?
交运设备赛道中,公司作为内饰细分龙头,深度绑定客户,营收增速持续超越行业。公司管理层战略眼光卓越,通过优质客户赋能实现高速增长。合理规划产能,持续扩产满足新客户新产品需求。乘用车内饰件产品单车价值量达到万元以上,市场潜力巨大。行业正朝着智能化、高端化方向发展,公司座椅及机器人业务布局为未来增长奠定基础。
研报重点分析了哪些方向?
研报重点分析了公司营收增长驱动因素,包括座椅及机器人业务拓展、全球化产能布局等。同时关注了公司毛利率改善情况及净利率波动原因。报告指出公司深度绑定优质客户,战略眼光卓越,通过优质客户赋能实现高速增长。此外,报告还分析了公司合理规划产能,持续扩产满足新客户新产品需求的情况。
当前市场对交运设备行业的现状如何判断?
当前市场对交运设备行业的判断显示,行业正经历转型升级,智能化、高端化成为发展趋势。公司作为内饰细分龙头,凭借深度绑定客户和优质客户赋能,实现营收增速持续超越行业。座椅及机器人业务成为第二成长曲线,全球化布局持续推进,公司在斯洛伐克、德国等地建设产能,拓展海外市场。乘用车内饰件产品单车价值量达到万元以上,市场空间广阔。
研报中提示了哪些风险?
研报提示了行业销量下滑风险,新客户拓展不达预期风险。行业竞争激烈,销量波动可能影响公司业绩。新客户拓展若未达预期,可能影响公司未来增长。此外,公司毛利率改善和净利率波动也需关注,净利率同比-0.29pct,可能受原材料成本上升等因素影响。产能扩张需与市场需求匹配,避免产能过剩风险。