三季度收入增长19%,传统核心业务恢复增长
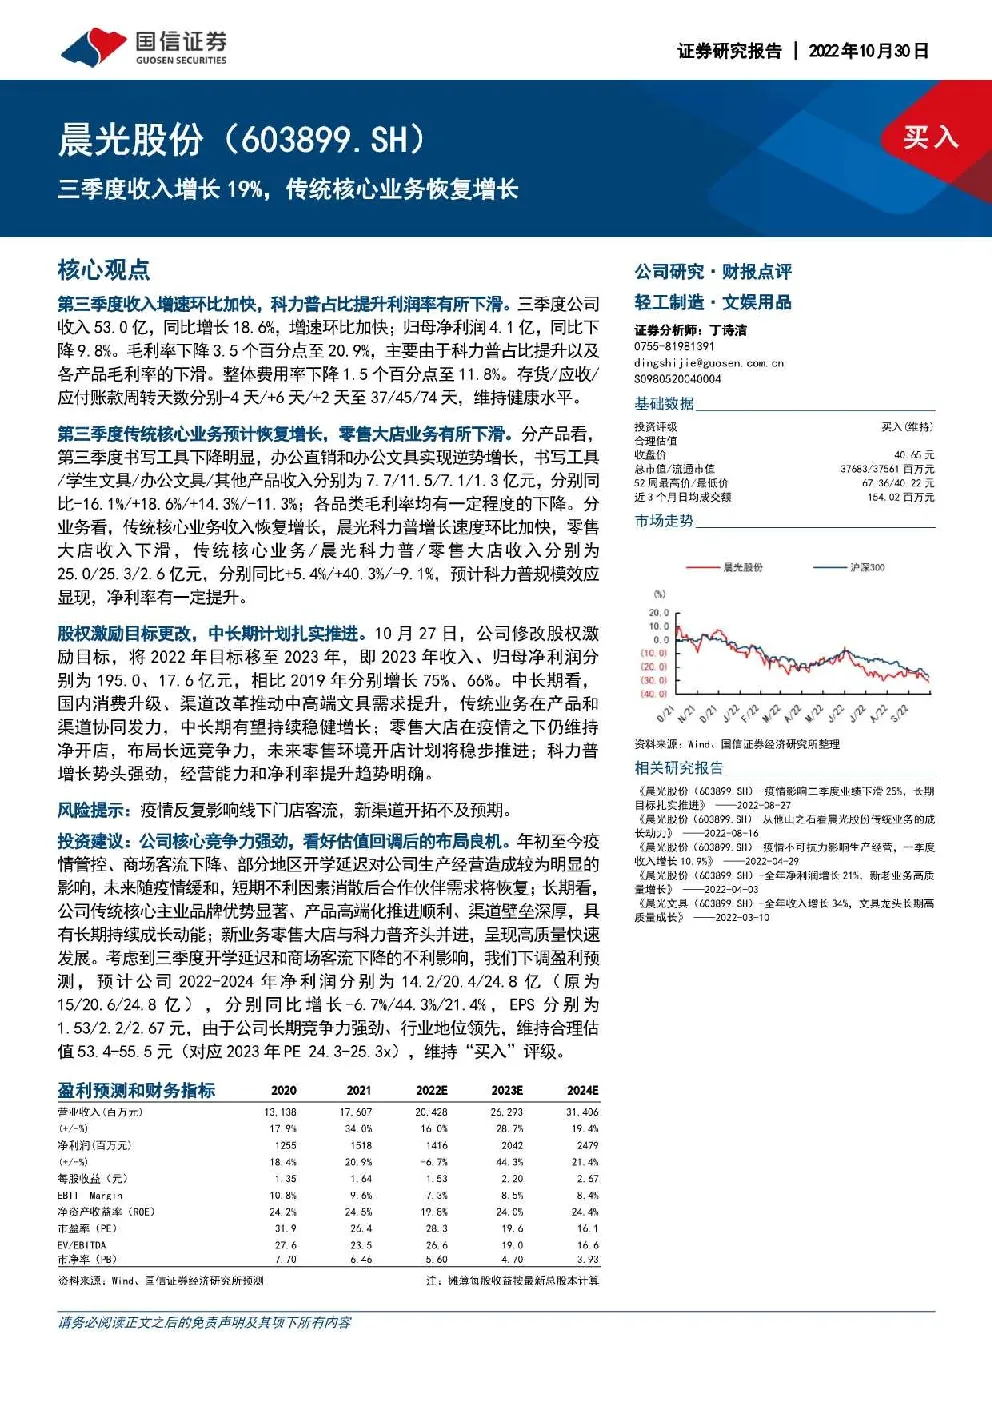
买入 三季度收入增长19%,传统核心业务恢复增长 核心观点 公司研究·财报点评 轻工制造·文娱用品 第三季度收入增速环比加快,科力普占比提升利润率有所下滑。三季度公司收入53.0亿,同比增长18.6%,增速环比加快;归母净利润4.1亿,同比下降9.8%毛利率下降3.5个百分点至20.9%,主要由于科力普占比提升以及各产品毛利率的下滑。整体费用率下降1.5个百分点至11.8%。存货/应收应付账款周转天数分别-4天/+6天/+2天至37/45/74天,维持健康水平。 证券分析师:丁诗洁0755-81981391dingshijie@guosen.com.cnS0980520040004 基础数据 投资评级买入(维持)合理估值收盘价40.65元总市值/流通市值37683/37561百万元52周最高价/最低价67.36/40.22元近3个月日均成交额154.02百万元 第三季度传统核心业务预计恢复增长,零售大店业务有所下滑。分产品看,第三季度书写工具下降明显,办公直销和办公文具实现逆势增长,书写工具/学生文具/办公文具/其他产品收入分别为7.7/11.5/7.1/1.3亿元,分别同比-16.1%/+18.6%/+14.3%/-11.3%;各品类毛利率均有一定程度的下降。分业务看,传统核心业务收入恢复增长,晨光科力普增长速度环比加快,零售大店收入下滑,传统核心业务/晨光科力普/零售大店收入分别为25.0/25.3/2.6亿元,分别同比+5.4%/+40.3%/-9.1%,预计科力普规模效应显现,净利率有一定提升。 股权激励目标更改,中长期计划扎实推进。10月27日,公司修改股权激励目标,将2022年目标移至2023年,即2023年收入、归母净利润分别为195.0、17.6亿元,相比2019年分别增长75%、66%。中长期看,国内消费升级、渠道改革推动中高端文具需求提升,传统业务在产品和渠道协同发力,中长期有望持续稳健增长;零售大店在疫情之下仍维持净开店,布局长远竞争力,未来零售环境开店计划将稳步推进;科力普增长势头强劲,经营能力和净利率提升趋势明确。 资料来源:Wind、国信证券经济研究所整理 相关研究报告 《晨光股份(603899.SH)-疫情影响二季度业绩下滑25%,长期目标扎实推进》202208-27《晨光股份(603899.SH)-从他山之石看晨光股份传统业务的成长动力》2022-08-16《晨光股份(603899.SH)-疫情不可抗力影响生产经营,一季度收入增长10.9%》2022-04-29《晨光股份(603899.SH)-全年净利润增长21%,新老业务高质量增长》2022-04-03《晨光文具(603899.SH)-全年收入增长34%,文具龙头长期高质量成长》20220310 风险提示:疫情反复影响线下门店客流,新渠道开拓不及预期。 投资建议:公司核心竞争力强劲,看好估值回调后的布局良机。年初至今疫情管控、商场客流下降、部分地区开学延迟对公司生产经营造成较为明显的影响,未来随疫情缓和,短期不利因素消散后合作伙伴需求将恢复;长期看,公司传统核心主业品牌优势显著、产品高端化推进顺利、渠道壁垒深厚,具有长期持续成长动能;新业务零售大店与科力普齐头并进,呈现高质量快速发展。考虑到三季度开学延迟和商场客流下降的不利影响,我们下调盈利预测,预计公司2022-2024年净利润分别为14.2/20.4/24.8亿(原为15/20.6/24.8亿),分别同比增长-6.7%/44.3%/21.4%,EPS分别为1.53/2.2/2.67元,由于公司长期竞争力强劲、行业地位领先,维持合理估值53.4-55.5元(对应2023年PE24.3-25.3x),维持“买入”评级。 第三季度收入增速环比加快,科力普占比提升利润率下滑 疫情对传统核心业务影响较大,公司收入增长19%,净利润下降10%。第三季度公司收入53.0亿元,同比增长18.6%,增速环比加快10.1个百分点;归母净利润4.1亿元,同比下降9.8%,科力普占比提升导致利润率下降。 资料来源:公司公告、Wind、国信证券经济研究所整理%%%% 资料来源:公司公告、wind、国信证券经济研究所整理 毛利率下滑3.5个百分点,费用率整体下降1.5个百分点。第三季度毛利率为20.9%,同比下降3.5个百分点,主要由于科力普的占比提升以及各产品毛利率的下滑。经营利润率和归母净利率均下降2.0个百分点至9.8%/8.1%。销售/管理/ 资料来源:公司公告、Wind、国信证券经济研究所整理 资料来源:公司公告、Wind、国信证券经济研究所整理 周转维持健康水平。存货/应收/应付账款周转天数分别下降4天/增加6天/增加2天至37/45/74天,维持健康的水平。 资料来源:公司公告、Wind、国信证券经济研究所整理 第三季度传统核心业务预计恢复增长,零售大店业务有所下滑 分产品看,第三季度书写工具下降明显,办公直销和办公文具实现逆势增长,各品类毛利率均有一定程度的下降。具体看: 1.书写工具收入为7.7亿元,同比下降16.1%;毛利率为37.9%,同比下降1.6个百分点;2.学生文具收入上升11.5亿元,同比上升18.6%,主要由于安硕文具的贡献;毛利率为31.4%,同比下降1.3个百分点;3.办公文具收入7.1亿元,同比提升14.3%;毛利率为23.2%,同比下降2.5个百分点;4.其他产品收入1.3亿元,同比下降11.3%;毛利率为43.2%,同比下降3.3个百分点;5.办公直销收入25.3亿元,同比增长40.3%;毛利率为9.1%,同比下降0.8个百分点。 分业务看,第三季度传统核心业务收入恢复增长,晨光科力普增长速度环比加快。具体看: 1.传统核心业务预计收入为25.0亿元,同比提升5.4%;2.晨光科力普收入25.3亿元,同比增长40.3%,净利率预计随着规模效应有小幅提升;3.零售大店收入2.6亿元,同比下降9.1%,其中九木收入2.3亿元,同比下降7.8%,主要由于疫情管控之下商场客流下降。 股权激励目标更改,中长期计划扎实推进 2022年第三季度疫情散发、部分地区开学延迟,三季度销售受到较大影响,但7、8、9月呈现逐月复苏的趋势。10月27日,公司的修改股权激励目标,将2022年目标移至2023年,即2023年收入、归母净利润分别为195.0、17.6亿元,相比2019年分别增长75%、66%。中长期看,传统业务方面产品高端化、渠道转型拉动成长,新业务模式跑通、提升趋势明确。具体看: 在传统业务方面,公司在中长期将实现稳健成长。虽然有双减政策、疫情等方面的影响,但国内消费升级将有力推动中高端文具的需求,文具行业的市场规模仍有较多的增长空间。优化产品结构、提升高端产品占比,产品开发减量提质。在产品端,公司优化新品开发缩短产品开发周期、开发高端化新品并增加精品文创产品的占比;在渠道端,公司渠道壁垒深厚且顺应消费者需求持续升级改革、聚焦单店质量提升,从批发商向品牌零售服务商转变,调整产品结构、帮助终端销售。中期来看,国内消费升级的大趋势仍成立,公司在产品、渠道和团队方面具备强劲的竞争优势,维持传统核心业务中长期有望持续稳健增长。 零售大店稳步发展,九木杂物社将持续拉动晨光品牌和产品升级。2021年6月晨光生活馆(九木杂物社的)成为公司的全资子公司,九木杂物社将成为晨光品牌和产品升级的桥头堡。第三季度九木杂物社实现营业收入2.3亿元,同比减少7.8%。第三季度末公司在全国拥有537家零售大店,其中九木杂物社484家(其中直营328家,加盟156家),晨光生活馆53家,疫情下仍维持净开店布局长远竞争力。中长期看,九木杂物社通过IP文创化和供应链建设提升原创商品能力;提升会员运营,提高百方级注册会员的复购率,采取会员权益延期、权益补发等措施增加消费者粘性。通过线上公域和私域的运营缓冲疫情冲击,提升九木杂物社的抗风险能力。 在科力普方面,经营能力和净利率提升趋势明确,有望实现强劲增长。2022年第三季度,晨光科力普收入增速加快,毛利率有下跌但净利率预计随规模效应显现有所提升。中期来看,科力普在收入端有望实现持续强劲增长,在利润端持续改善;在疫情恢复正常的前提之下,科力普在2025年目标达到200亿的销售收入。 投资建议:公司核心竞争力强劲,看好估值回调后的布局良机 免责声明 分析师声明 作者保证报告所采用的数据均来自合规渠道;分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求独立、客观、公正,结论不受任何第三方的授意或影响;作者在过去、现在或未来未就其研究报告所提供的具体建议或所表述的意见直接或间接收取任何报酬,特此声明。 重要声明 ,本公司不会因接收人 收到本报告而视其为客户。未经书面许可,任何机构和个人不得以任何形式使用、复制或传播。任何有关本报告的摘要或节选都不代表本报告正式完整的观点,一切须以我公司向客户发布的本报告完整版本为准。 本报告基于已公开的资料或信息撰写,但我公司不保证该资料及信息的完整性、准确性。本报告所载的信息、资料、建议及推测仅反映我公司于本报告公开发布当日的判断,在不同时期,我公司可能撰写并发布与本报告所载资料、建议及推测不一致的报告。我公司不保证本报告所含信息及资料处于最新状态;我公司可能随时补充、更新和修订有关信息及资料,投资者应当自行关注相关更新和修订内容。我公司提供投资银行、财务顾问或金融产品等相关服务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中意见或建议不一一致的投资决策。 本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。投资者应结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险,我公司及雇员对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。 证券投资咨询业务的说明 本公司具备中国证监会核准的证券投资咨询业务资格。证券投资咨询,是指从事证券投资咨询业务的机构及其投资咨询人员以下列形式为证券投资人或者客户提供证券投资分析、预测或者建议等直接或者间接有偿咨询服务的活动:接受投资人或者客户委托,提供证券投资咨询服务;举办有关证券投资咨询的讲座、报告会、分析会等;在报刊上发表证券投资咨询的文章、评论、报告,以及通过电台、电视台等公众传播媒体提供证券投资咨询服务;通过电话、传真、电脑网络等电信设备系统,提供证券投资咨询服务:中国证监会认定的其他形式。 发布证券研究报告是证券投资咨询业务的一种基本形式,指证券公司、证券投资咨询机构对证券及证券相关产品的价值,市场走势或者相关影响因素进行分析,形成证券估值、投资评级等投资分析意见,制作证券研究报告,并向客户发布的行为。 国信证券经济研究所 深圳深圳市福田区福华一路125号国信金融大厦36层邮编:518046总机:0755-82130833 上海上海浦东民生路1199弄证大五道口广场1号楼12层邮编:200135 北京北京西城区金融大街兴盛街6号国信证券9层邮编:100032